伯恩斯坦 Celestica Inc(CLS.US):Jalapeno项目对Celestica的拉动会否超越谷歌TPU?其业务增长可持续性几何?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦重申 Celestica(CLS)跑赢大市(Outperform)评级,目标价 520 美元,较 2026 年 10 月 1 日收盘价 373.09 美元有 39% 上行空间。 报告核心论点是:市场普遍以 Google TPU 的单机架经济为基准来预测 OpenAI Jalapeno 项目,从而显著低估其影响。 与 TPU 不同,OpenAI 设计尽量减少对 scale-out 的依赖、最大化 scale-up 域,提升了高价值高毛利的 scale-up 交换机的重要性与复杂度;同时 Jalapeno 是整机架项目,扣除寄售的约 $2M ASIC 与约 $900k HBM 后,仍有约 $2.2M 组件计入 Celestica 的存货与损益表,收入贡献远高于 TPU 项目。 Bernstein 估算 Jalapeno 是约 $5M 的机架,按 Broadcom 披露的 2027 年 1.3GW 部署、SemiAnalysis 估算的 180kW 预留电力及 Jalapeno 机柜占数据中心总电力约 80% 的假设,对应约 5.6k 机架、约 $11.6B 收入机会;即便假设 scale-up 内容仅约 50% 毛利率、机架其余部分零毛利,单机架约 $340k 利润对应约 16% 毛利率,仍高于公司当前 11.5%,具利润率增厚作用。 叠加 Google TPU、OpenAI Jalapeno、AMD Helios 与 1.6T 交换机,Bernstein 认为 2027 年后同比收入增量约 $25B,共识明显偏低:Bernstein 预测 2027 年 CCS 收入 $44,269M、同比增长 161%,而共识仅 $29,256M、增长 78%。 10 月 27 日分析师日是关键催化剂,报告认为当前估值对 2027 年后增长定价有限(FY27E P/E 15.7x),风险收益仍偏正面。
主要观点
- 伯恩斯坦认为市场对 OpenAI Jalapeno 的影响存在重大建模偏差:多数投资者要么不知如何建模,要么直接以 Google TPU 单机架经济为基准,而这一方法在两个关键点上失真。
- OpenAI 的设计尽量减少对 scale-out 的依赖、最大化 scale-up 域,使高性能交换机这一 Celestica 业务中价值最高、毛利最高的部分的重要性与复杂度上升,从而提高 Celestica 的价值增量与利润额。
- Jalapeno 是整机架项目且 ASIC 包采用寄售模式:约 $2M 的 ASIC 与约 $900k 的 HBM 不进入 Celestica 的存货和损益表,其余约 $2.2M 组件计入 Celestica 收入,因此收入贡献显著高于 TPU 项目。
- Bernstein 估算 Jalapeno 是约 $5M 的机架;结合 Broadcom 披露的 2027 年 1.3GW 部署、SemiAnalysis 估计的 180kW 预留电力及 Jalapeno pod 占数据中心总电力约 80% 的假设,2027 年约 5.6k 机架,对应约 $11.6B 收入机会(Exhibit 3 明细:5,652 机架、单机架收入 $2,044K、合计 $11,551M)。
- 即使假设 Celestica 对 OpenAI scale-up 内容只赚取约 50% 毛利率(低于交换机行业整体水平)、机架其余部分零毛利,单机架利润约 $340k,除以 $2.2M 的 Celestica 内容对应约 16% 毛利率,高于公司当前 11.5%,Jalapeno 对利润率仍是增厚而非稀释。
- 在 Google TPU、OpenAI Jalapeno、AMD Helios 与更广泛的 1.6T 交换机业务叠加下,Bernstein 认为 2027 年之后 Celestica 同比收入增量约 $25B,市场共识数字明显过低。
- 分业务看:Google 相关收入 2026 年为 $6,964M(占总收入 34%),2027 年升至 $14,575M、增量 $7,611M;TPU 出货量预计从 2026 年的 4,280K 增至 2027 年的 8,958K;AMD Helios 对应 726K 颗 GPU、10K 机架,scale-up 机会为 $5,947M。
- 按 Bernstein 预测,Celestica CCS 收入 2027 年达 $44,269M、同比增长 161%,而共识仅预期 $29,256M、增长 78%,差距显著。
- Celestica 竞争位置稳固:管理复杂项目的经验难以复制,其利润额在数据中心资本开支中占比很小;数据中心运营商对价格相对不敏感,但对良率与交付时间高度敏感,换用更便宜供应商的 BOM 节省有限而运营风险很大。
- 随着 UALink 开始取代 NVLink、新 GPU/ASIC 项目放量,Bernstein 相信 Celestica 能继续在 scale-up 以及更广泛的整机架项目中胜出。
- 报告的担忧在于长期投资者可能把近期数字上调误读为周期性走强,从而引发估值倍数进一步压缩;但 Bernstein 对 AI 基础设施建设的持续性、增量收入质量及竞争定位有信心,认为股票长期仍有上行空间。
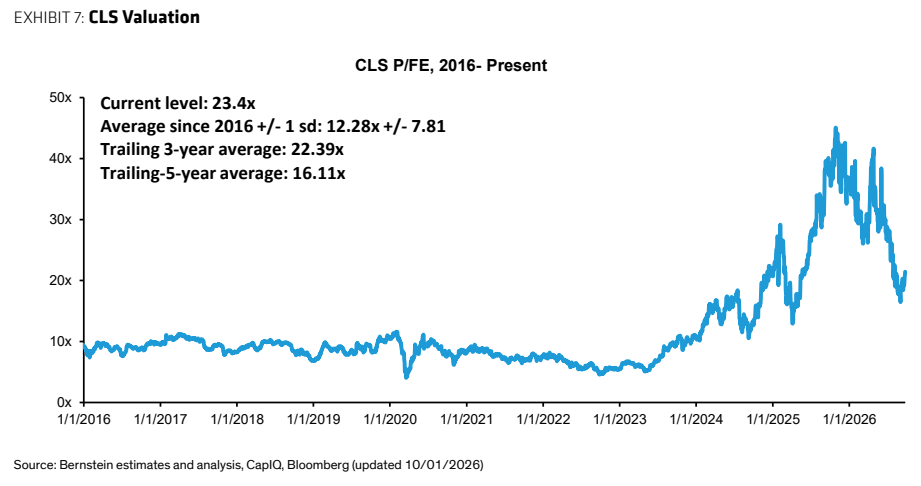
- 估值层面:CLS 当前 P/FE 为 23.4x,2016 年以来均值 12.28x±7.81,近三年均值 22.39x、近五年均值 16.11x;Bernstein 认为估值并不苛刻、似乎只对 2027 年后的有限增长定价(FY27E P/E 15.7x,EV/EBITDA 13.5x)。
论述逻辑
- 多数投资者以 Google TPU 单机架经济为 Jalapeno 建模 → 但 OpenAI 设计最小化 scale-out、最大化 scale-up 域,高价值高毛利的 scale-up 交换机含量更高 → Celestica 的价值增量与利润额随之上升 → 同时 Jalapeno 为整机架 + ASIC 包寄售模式,扣除约 $2M ASIC 与约 $900k HBM 后仍有约 $2.2M 组件计入损益表 → 单机架约 $5M,1.3GW 部署对应约 5.6k 机架、约 $11.6B 收入 → 即使按 ~50% scale-up 毛利率与零毛利其余部分的保守假设,单机架约 $340k 利润对应约 16% 毛利率,仍高于当前 11.5%,利润率增厚 → 叠加 TPU、AMD Helios 与 1.6T 交换机,2027 年后同比增量约 $25B,共识明显偏低 → 复杂项目经验难复制、客户对良率与时间敏感,Celestica 有望在 UALink 取代 NVLink 和新 GPU/ASIC 项目中继续赢单 → 10/27 分析师日若讲清业务可持续性可解锁估值倍数 → 维持跑赢大市评级与 520 美元目标价。
关键展望
- 10/27 分析师日是关键催化剂;Bernstein 已调低对短期催化的预期,但仍认为事件前风险收益偏正,且事件之后风险收益继续偏向正面。
- Bernstein 认为公司可以指引保守但仍显著高于卖方共识;但由于市场担忧近期强劲表现的可持续性,单纯上调 2027 年指引可能不足以推动股价,反而可能延续估值倍数压缩。
- 关键验证点:Broadcom 披露的 2027 年 1.3GW Jalapeno 部署,Bernstein 据此推算约 5.6k 机架、约 $11.6B 收入,并认为 2027 年业绩存在显著上行可见度。
- 财务预测:EPS F25A 6.06 / F26E 11.35 / F27E 23.79 美元;收入 12,391 / 20,482 / 40,026 百万美元(CAGR 79.7%);EBITDA 1,232 / 1,933 / 3,512 百万美元(CAGR 68.8%);FY27E P/E 15.7x。
- 风险提示:Bernstein 承认其收入估算包含大量猜测成分,对利润率的信心更低;长期投资者若将近期数字上调解读为周期性走强,可能引发进一步的估值倍数压缩。
推荐标的
- Celestica(CLS):跑赢大市(Outperform),目标价 520.00 美元,收盘价 373.09 美元(2026/10/1),上行空间 39%;理由:市场对 Jalapeno 的影响被显著错误建模,收入与利润贡献被低估,共识过低且估值不苛刻。
- 报告同时提及 Alphabet(由 Mark Shmulik 覆盖)以及 Nvidia、AMD、Broadcom、SemiAnalysis 作为对比或信息来源,但本报告未对上述公司给出评级或目标价。
关键图表
图1. 数据中心XPU Pod资本开支按架构拆分

图2. 营收:伯恩斯坦 vs. 市场一致预期(百万美元)

图3. 我们认为CLS营收存在显著上行空间,并将10/27分析师日视为关键催化剂
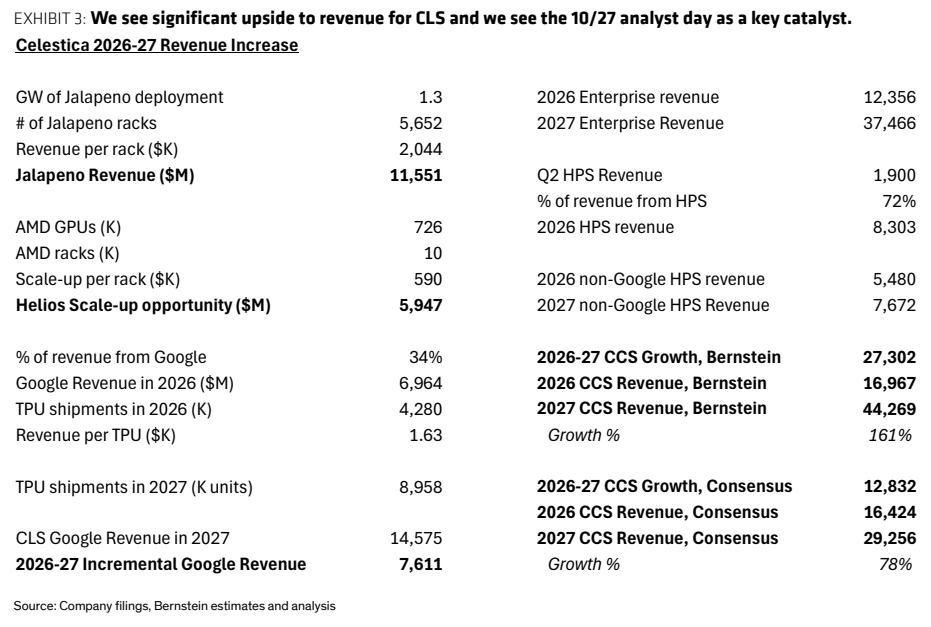
图4. CLS资本开支与物业、厂房及设备(百万美元)

图5. AMD Helios机柜物料清单(BOM)
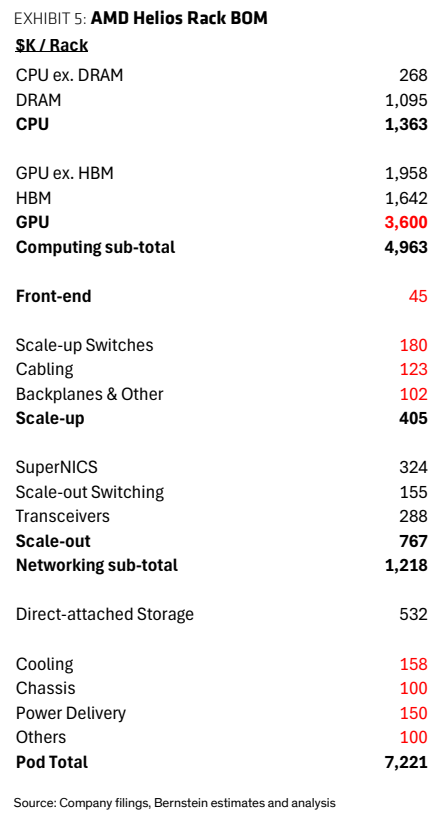
图6. Celestica:伯恩斯坦 vs. 市场一致预期
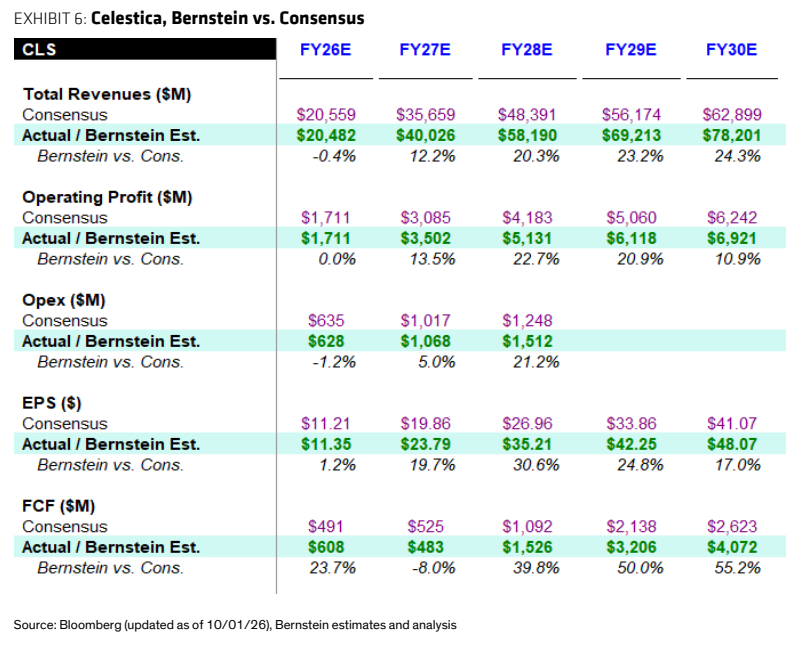
图7. CLS估值