GoldmanSachs:AI生产率红利需经组织资本兑现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Goldman Sachs 预计 AI 将在未来十年显著提高生产率,但借鉴 1980 至 2000 年信息通信技术革命的经验,宏观层面的生产率提升不会立即、均匀出现。个人电脑商业化后,专利和投资很快增长,但劳动生产率直到 1990 年代后半段才明显加速;行业面板显示,信息通信技术投资最初四年甚至拖累测算生产率,正面影响大约八年后才出现,并在第十二年附近达到高点。报告认为,AI 相比上一轮技术周期有两个加速因素:模型使用成本下降更快,网络效应不是必要条件;但组织改造、员工培训、流程重构和数据系统等无形资本投入仍可能拖延宏观证据。最早应观察信息、专业服务、保险和金融等行业。
主要观点
- 报告的核心判断是 AI 对未来十年生产率有显著正面作用,但宏观数据不会马上验证。历史经验显示,技术商业化、资本开支上升和总体生产率加速之间存在长滞后,投资者需要区分微观效率案例与宏观生产率证据。
- 信息通信技术革命提供了清晰参照:个人电脑在 1980 年代早期商业化,相关创新和投资迅速上升,但劳动生产率直到 1990 年代后半段才出现持续抬升,说明新技术扩散初期可能先带来调整成本。
- 行业面板估计显示,信息通信技术投资增加最初四年对测算生产率有轻微拖累,正面影响大约八年后才显现,并在第十二年附近达到峰值。这个 J 曲线解释了为什么技术乐观和宏观数据经常错位。
- 拖延生产率释放的三大因素分别是关键设备成本在 1980 年代仍高、互联网等应用需要用户规模达到临界点、企业必须投入大量无形资本重组流程和员工技能。报告认为第三项对 AI 仍然最重要。
- 与上一轮周期相比,AI 可能更快释放部分收益,因为模型价格和质量调整后的使用成本下降速度明显快于个人电脑价格,且许多 AI 应用不需要像通讯网络那样依赖强网络效应才能产生个体生产率提升。
- 但报告同时强调,人和组织的约束不会消失。硬件投资已经快速增长,甚至快于上一轮信息通信技术建设,但工作流程重组和组织资本投入看起来更慢,可能成为 AI 宏观生产率证据迟到的瓶颈。
- 行业层面,最早受益的不是单纯买硬件最多的行业,而是已有信息技术基础、较早采用新技术、并愿意同步投入组织重构的行业。历史赢家往往是把技术嵌入流程、培训和数据系统的企业。
- 报告给出的早期观察名单包括信息、专业服务、保险和金融等行业,因为它们在既有信息技术暴露、AI 采用率、AI 暴露度和组织重构投入上综合排名较高;但行业生产率数据发布滞后,证据仍需几年。
论述逻辑
AI 微观效率证据已经增多 → 信息通信技术革命显示宏观生产率通常存在多年滞后和 J 曲线 → 成本下降与弱网络效应可能让 AI 比上一轮更快产生收益 → 但流程重构、培训和无形资本投入仍会拖慢扩散 → 最早证据应出现在信息、专业服务、保险和金融等高暴露行业 → 宏观层面需要数年数据验证。
关键展望
- 短期不应期待总量生产率数据立刻给出完整确认,报告更建议追踪高频行业证据、企业组织资本投入和工作流程重构,而不是只看硬件资本开支。
- 如果 AI 模型使用成本继续快速下降,同时企业在培训、数据系统和流程再设计上加速投入,生产率提升出现的时间可能早于上一轮信息通信技术周期。
- 若硬件投资维持强劲但组织资本投资迟缓,AI 主题仍可能支撑资本开支和科技链,但宏观生产率证据会推迟,市场需要降低线性外推。
- 信息、专业服务、保险和金融是最早的测试场,若这些行业生产率在未来几年持续跑赢历史趋势,才更能证明 AI 已经产生宏观意义。
- 行业数据发布滞后意味着证据真空会延续一段时间,投资者需要同时看企业案例、岗位结构、无形投资和行业层面的产出效率。
推荐标的
- AI 基础设施与硬件投资链仍受资本开支支撑,但报告提示仅有硬件不足以释放全部生产率,需要结合无形资本投入判断持续性。
- 信息和专业服务行业是早期生产率受益观察方向,因其既有数字化基础和 AI 采用率较高,更可能先出现行业级效率改善。
- 保险和金融行业值得跟踪,报告的综合排序显示其 AI 暴露和可重组流程较高,但监管和数据治理可能影响兑现速度。
- 组织资本和企业软件相关方向具备中期意义,因为流程重构、员工再培训和数据系统建设可能是 AI 红利从微观走向宏观的关键环节。
关键图表
Exhibit 1:个人电脑商业化后的创新浪潮与生产率滞后。图表显示早期创新迅速升温,但劳动生产率直到较晚阶段才明显加速。

Exhibit 2:信息通信技术投资在早期快速上升并扩散到多数行业。图表展示资本存量占比和行业投资变化,说明技术投资先于生产率改善。
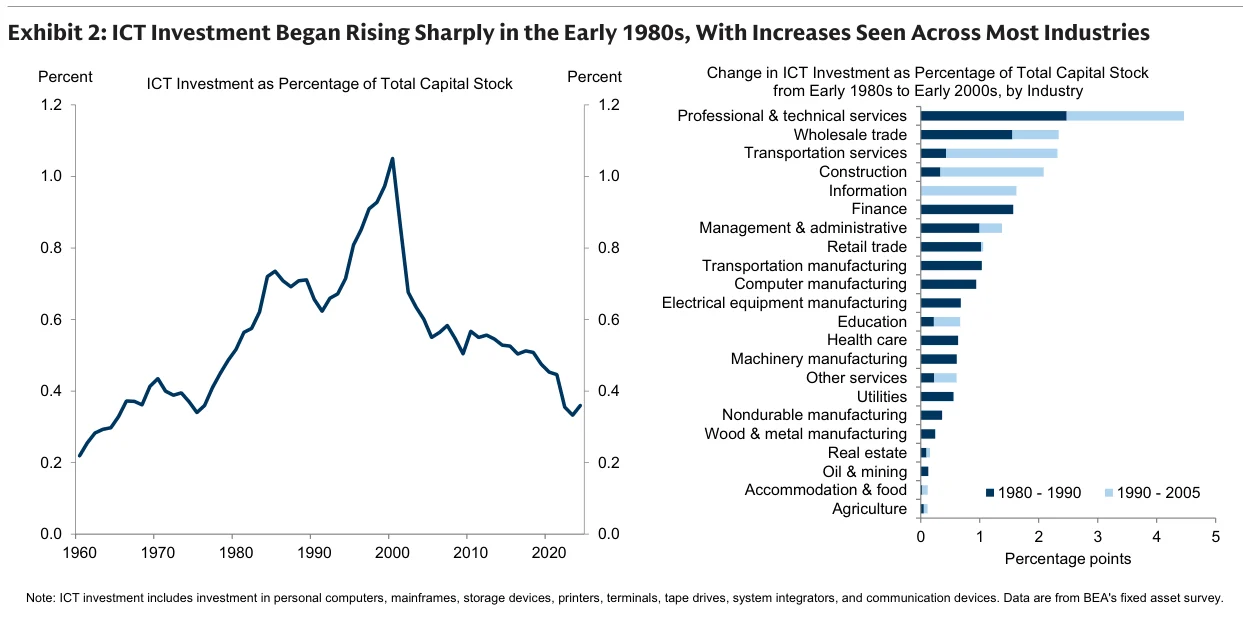
Exhibit 3:信息通信技术投资先拖累生产率后约 8 年转正。图表展示投资增加后的动态影响,说明生产率红利存在明显滞后。

Exhibit 4:关键信息通信技术部件在早期仍然昂贵。图表显示设备和半导体价格到竞争加强后才明显下降,成本高企拖慢扩散。

Exhibit 5:网络效应推动应用普及后才出现生产率收益。图表展示手机、互联网和个人电脑采用率,说明临界规模对上一轮周期很重要。

Exhibit 6:无形资本投入是释放信息通信技术潜力的必要条件。图表显示硬件投资需要软件、数据和组织资本配套,且相关投入在后期才加速。

Exhibit 7:部分行业生产率早于总量数据改善。图表按行业列出生产率增长出现结构性加速的时间,说明早期证据会先在局部出现。

Exhibit 8:技术嵌入更深或采用更早的行业更早受益。图表按既有技术强度和采用时间分组,展示生产率改善的先后差异。

Exhibit 9:最终赢家是同步投入组织重构资本的行业。图表显示高无形资本和技术投资行业在生产率趋势上持续领先。

Exhibit 10:AI 模型使用价格下降快于个人电脑。图表比较新技术成本路径,说明 AI 的成本障碍可能比上一轮技术周期更快缓解。

Exhibit 11:AI 硬件投资快速增长但无形资本投入尚未跟上。图表比较硬件投资和组织重构投入,显示生产率释放仍需配套资本。

Exhibit 12:行业按 AI 早期生产率影响潜力排序。表格综合既有信息技术暴露、AI 采用、AI 暴露和工作重组投资,识别最早测试行业。

Exhibit 13:AI 早期受益行业的生产率已经相对领先。图表按潜在影响分组比较行业生产率趋势,提示未来证据要与既有趋势区分。
