中信期货 晨报日报原油维持高位,股指宽幅震荡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告指出当前全球通胀预期未稳且流动性预期反复,宏观局势受霍尔木兹海峡局势、海外央行货币政策及美国中期选举等不确定性影响。 国内方面,9月政策组合拳改善了四季度经济增长预期,PMI数据指向生产端企稳。 资产配置上,建议多头标配IM、红利低波、TF、黄金、铜、棕榈油和生猪。 重点关注下周发布的美国9月通胀数据,以及铜、棕榈油等具备产业供需溢价的商品资产。
主要观点
- 美联储10月加息预期有所缓释,但四季度货币政策仍存不确定性。
- 国内政策组合拳改善四季度经济增长预期,生产端有所企稳。
- 财政部安排5500亿元地方政府债务结存限额,支持扩大有效投资。
- 建议多头标配IM、红利低波、TF、黄金、铜、棕榈油和生猪。
- 铜、棕榈油等商品资产或获得独立于宏观经济的产业供需溢价。
- 股指期货短期震荡,科技股权重承压。
- 黑色建材板块需求证伪,整体震荡偏弱。
- 碳酸锂需求弱预期压制,价格跌破11万。
论述逻辑
- 宏观政策组合拳(国内财政与货币政策)+ 生产端企稳预期 -> 改善四季度经济增长预期 -> 结合全球通胀与流动性不确定性 -> 建议配置具备产业供需溢价的商品(铜、棕榈油等)及防御性资产(红利低波、黄金等)。
关键展望
- 重点关注下周发布的美国9月通胀数据。
- 关注霍尔木兹海峡局势、海外央行货币政策及美国中期选举带来的宏观不确定性。
推荐标的
- 多头标配:IM、红利低波、TF、黄金、铜、棕榈油、生猪。
关键图表
图1. 图表 2: ⾦融市场涨跌幅
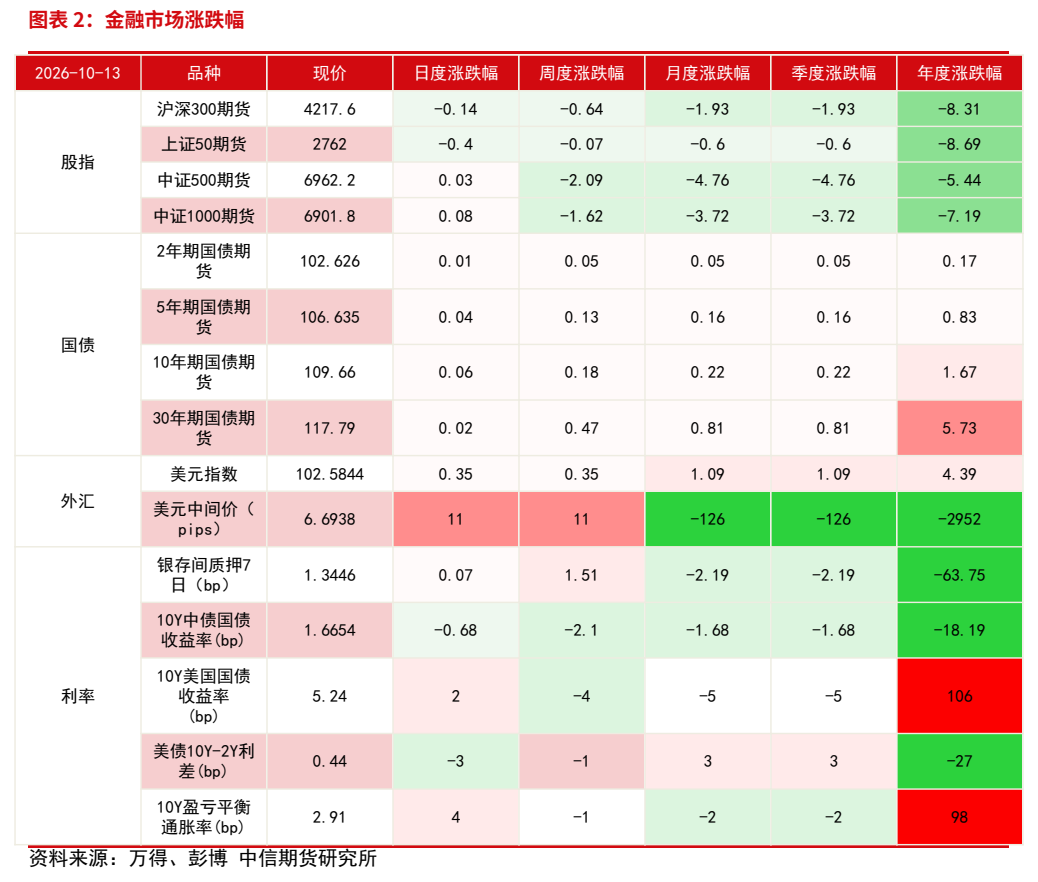
图2. 图表 3: 中信⾏业指数涨跌幅
图3. 图表 4: 海外商品涨跌

图4. 图表 5: 国内主要商品涨跌幅