长江证券 铬行业专题SOFC蓬勃发展,铬产业增量可期 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券发布基础化工行业专题报告,维持行业“看好”评级,核心结论是AI数据中心用电紧张推动SOFC加速商业化,为铬产业链带来增量需求。 根据IEA《Energy and AI》预测,全球数据中心用电量到2030年预计翻倍至约945 TWh,而燃气轮机交付周期正在拉长、小型核电建设周期较长,发电效率高(能量转化效率≥55%)、可模块化部署、燃料灵活的SOFC有望成为破解供电难题的重要补充方案。 SOFC对铬的需求核心在电堆连接体,Bloom Energy专利披露约94%-96%Cr、4%–6%Fe的高铬Cr-Fe连接体路线,报告按Cr含量95%测算每GW SOFC装机消耗金属铬约7467吨,并假设在手订单持续交付、Fremont工厂远期扩产落地,预计2029年SOFC出货量达6GW,对应新增金属铬需求4.5万吨、重铬酸钠需求16.6万吨。 供给端受环保与准入政策严格约束,2013年起国内原则上不再新增铬盐生产企业布点,全球铬盐年产能约105万吨、中国占40%以上,未来增量主要集中在振华重庆基地搬迁项目(预计2027年底落地后新增10万吨/年),金属铬-铬盐环节的供需有望逐步紧俏。 振华股份是铬盐-金属铬产业链的全球龙头,铬盐产能29万吨/年(占全球27.6%)、2025年产量约29万吨,2026年金属铬设计产能由1.2万吨/年提升至3万吨/年并力争2027年全线达产;公司依托下游连接件厂商间接供货,已与大部分主力厂商开展商务合作,客户非约束性订单指引显示2026年底到2027年初SOFC专用金属铬需求较当前订单量提高数倍,在SOFC、燃气轮机等多个新兴需求拉动下,公司有望充分受益于产品量、价齐升。
主要观点
- AI数据中心用电快速增长叠加传统电网短期扩容困难,推动近负荷、模块化、可连续供电的分布式电源方案受重视,2026年以来北美高温天气导致电价超预期上涨形成催化。
- 在分布式电源方案中,燃气轮机交付周期拉长、产能刚性使供需缺口扩大,小型核电建设周期长,SOFC凭借发电效率高(能量转化效率≥55%)、交付快、燃料灵活的特点与AI数据中心需求高度适配,有望迎来商业化加速。
- 海外SOFC订单和产业验证加速:Bloom Energy与Brookfield将AI基础设施电力项目融资框架从50亿美元扩大至250亿美元(自2025年10月以来增长五倍);AEP达成最高1GW采购安排;Oracle合作项目90天内为整个数据中心供电;Equinix合作容量超100MW、覆盖19个数据中心。
- 国内SOFC产业验证已从实验室和单电池阶段进入系统级示范阶段,潍柴动力发布120kW SOFC系统并实现多个示范项目配套,佛燃能源正开展300kW SOFC示范应用项目建设,国内电堆、金属连接体、密封材料厂商及金属铬等核心原材料订单有望增长。
- 连接体是SOFC对铬需求的核心环节,金属替代陶瓷趋势明确:金属连接体电堆成本约70美元/kW,不到陶瓷连接体(约300美元/kW)的四分之一;预计到2030年全球SOFC金属连接体需求规模约20-30亿美元。
- Bloom Energy专利披露高铬Cr-Fe连接体路线(约94%-96%Cr、4%–6%Fe),按Cr含量95%测算,每GW SOFC装机消耗金属铬约7467吨,生产1吨金属铬消耗约3.7吨重铬酸钠,高铬路线放量将带动需求向上游铬盐环节传导。
- Bloom Energy Fremont工厂产能计划从约1GW翻倍至2GW(预计2026年底完成),远期最多可达约5GW;报告预计2029年SOFC出货量达6GW,对应新增金属铬需求4.5万吨、重铬酸钠需求16.6万吨,测算表显示2026E-2029E出货量分别为1.1GW、2.3GW、4.0GW、6.0GW。
- 铬盐传统下游稳健增长:全球重铬酸钠下游中皮革鞣制占30.7%、表面处理(电镀)占26.5%、耐火材料和金属铬占21.1%、颜料占12.0%;金属铬需求已由高温合金、航空航天和军工材料逐步扩展至SOFC连接体。
- 铬盐供给受环保壁垒和政策严格限制:2013年起全国原则上不再新增生产企业布点,2020年起省级工信部门不再实施铬化合物生产建设项目审批;全球铬盐产能约105万吨/年、中国占40%以上,未来新增产能主要集中于振华重庆基地搬迁项目,预计2027年底落地后新增10万吨/年。
- 全球金属铬设计产能合计9.1万吨/年,其中振华股份3万吨/年占33.0%;SOFC厂商对金属铬精细度要求严苛,定制产品因杂质管控要求生产成本更高,SOFC用金属铬具有更高生产壁垒,价格高于普通99A金属铬。
- 振华股份2025年铬盐产量约29万吨,重庆基地搬迁完成后总年产量有望接近40万吨;2026年金属铬设计产能由1.2万吨/年提升至3万吨/年、力争2027年全线达产;客户非约束性订单指引显示2026年底到2027年初SOFC专用金属铬需求较当前订单量提高数倍,公司有望受益量价齐升。
论述逻辑
- AI数据中心用电快速增长(2030年全球翻倍至约945 TWh)→ 传统电网短期扩容困难、燃气轮机交付周期拉长、小型核电周期长 → SOFC凭借高效率、模块化、燃料灵活成为近负荷分布式供电选择,商业化加速 → SOFC电堆连接体是铬需求核心环节,Bloom Energy高铬路线(94%-96%Cr)推动金属连接体替代陶瓷 → 按95% Cr含量测算每GW装机耗金属铬约7467吨,2029年6GW出货对应新增金属铬需求4.5万吨、重铬酸钠需求16.6万吨 → 重铬酸钠受环保与准入政策限制,全球铬盐产能约105万吨/年且增量有限 → SOFC用金属铬具有更高生产、客户壁垒且价格高于普通99A金属铬 → 金属铬-铬盐环节供需有望逐步紧俏 → 全球龙头振华股份已与大部分主力连接件厂商开展商务合作,有望受益量价齐升 → 维持基础化工行业“看好”评级。
关键展望
- 产能验证点:Bloom Energy Fremont工厂年产能计划从约1GW翻倍至2GW,预计2026年底完成扩产;远期最多可达约5GW年产能,每额外增加1GW约需6-9个月安装时间、资本支出约1亿至1.5亿美元。
- 需求预测窗口:假设在手订单持续交付、Fremont远期扩产落地,预计3年后(2029年)SOFC出货量达6GW,对应新增金属铬需求4.5万吨、重铬酸钠需求16.6万吨。
- 订单验证点:根据客户给出的非约束性订单指引,2026年底到2027年初SOFC专用金属铬需求较当前订单量提高数倍。
- 国内产能落地窗口:振华重庆基地搬迁项目预计2027年底落地后新增铬盐产能10万吨/年;振华股份金属铬产能力争2027年实现全线达产。
- 风险因素:下游需求不及预期、技术路线变化(若降低高铬连接体用量则需求弹性可能弱于预期)、铬铁矿价格波动、行业周期性波动。
推荐标的
- 振华股份(603067):铬盐-金属铬产业链全球龙头,铬盐产能29万吨/年(占全球27.6%),2026年金属铬设计产能由1.2万吨/年提升至3万吨/年,依托下游连接件厂商间接供货、已与大部分主力厂商开展商务合作,报告明确提出“重视振华股份的投资机会”,公司有望充分受益于产品量、价齐升;报告未给出目标价和公司个股评级,行业投资评级为看好丨维持。
- 潍柴动力、佛燃能源:作为国内SOFC产业链验证进展的代表公司被提及(潍柴动力已发布120kW SOFC系统、佛燃能源正开展300kW SOFC示范应用项目建设),报告未对两家公司给出评级或盈利预测。
- Bloom Energy:海外SOFC行业龙头,是报告需求测算的基础(Fremont工厂1GW扩至2GW、Oracle初始1.2GW订单、2026年收入指引34-38亿美元等),作为产业事件方被提及,报告未对其给出评级或目标价。
关键图表
图1. 美国电网缺电应对方式分析框架
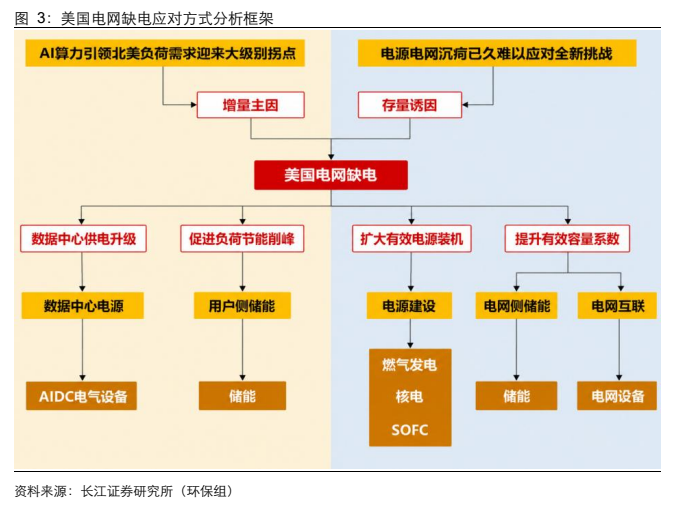
图2. SOFC 结构图
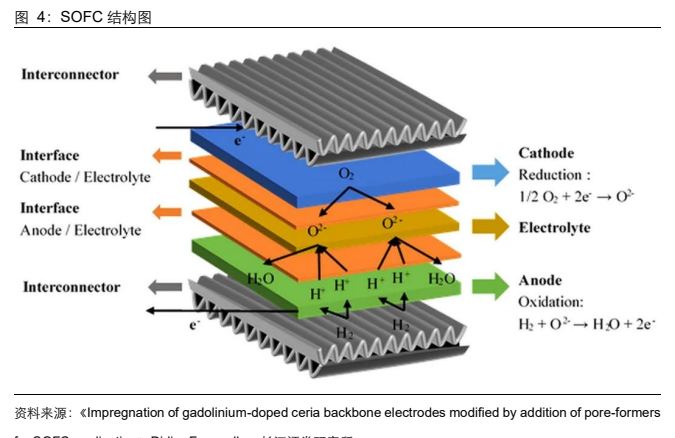
图3. SOFC 堆叠设计图(以单体烧结电池为例)
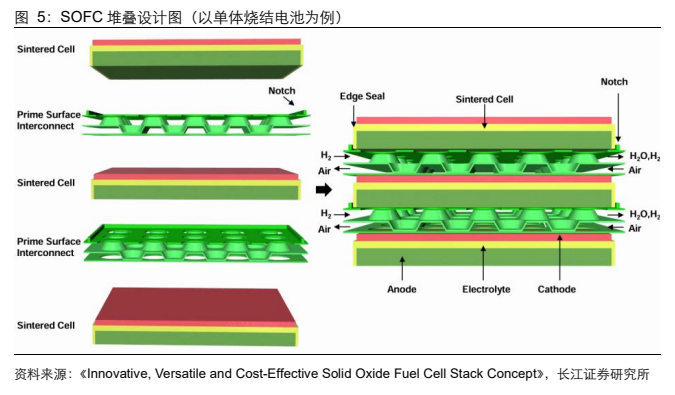
图4. 表 2: SOFC 参数关键假设
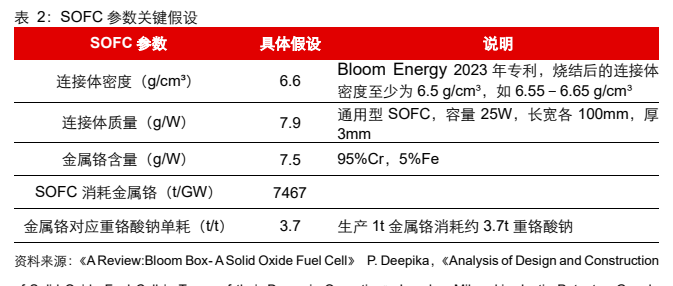
图5. 表 3: SOFC 出货量及对应铬盐需求预测
图6. 铬盐产业链产品情况
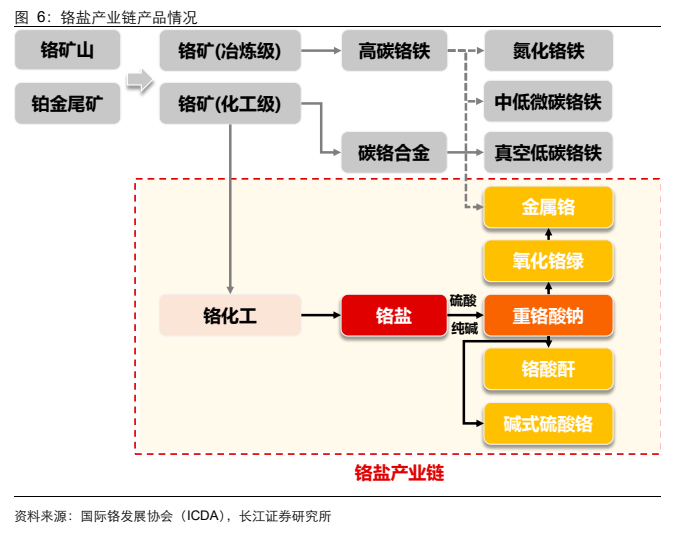
图7. 全球重铬酸钠(铬盐)下游应用占比(截至 2025 年)
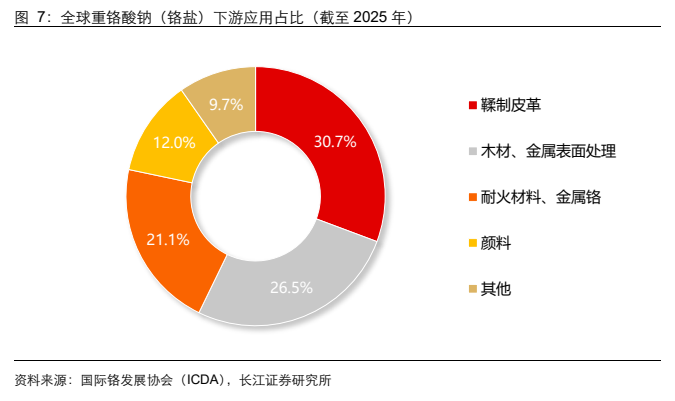
图8. 表 4: 海外铬盐行业相关政策
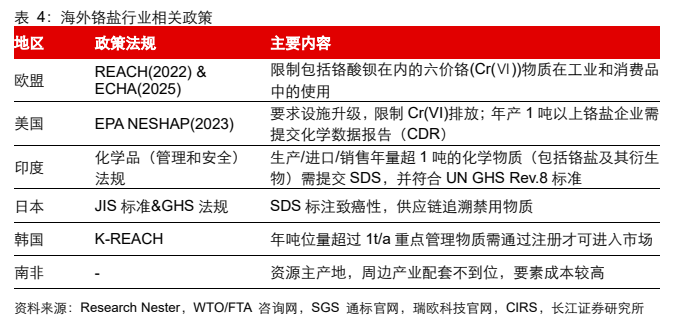
图9. 表 5: 国内铬盐行业相关政策
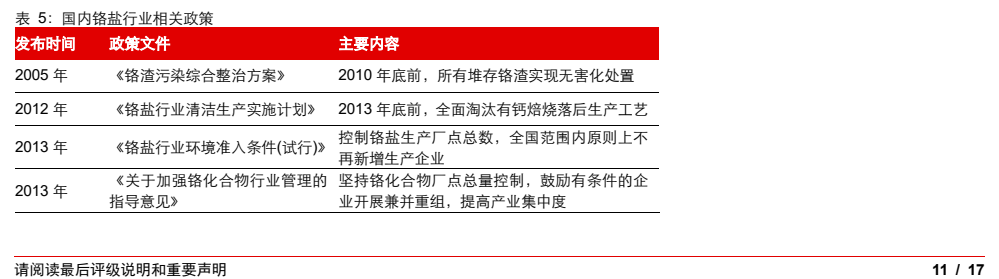
图10. 表 7: 全球金属铬产能
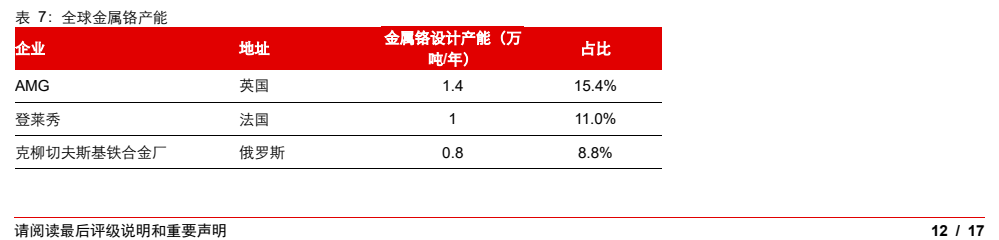
图11. 氧化铬绿、金属铬价格
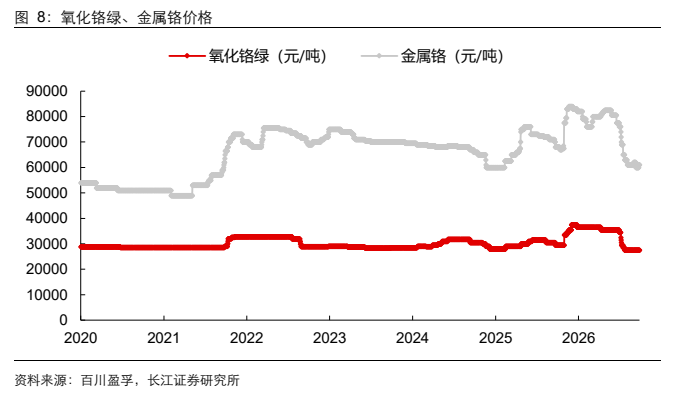
图12. 公司近年铬盐产量超过核定产能实现增长
