花旗 大族数控(3200.HK)9月加速带来的积极影响2026Ta Liang 的收入增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
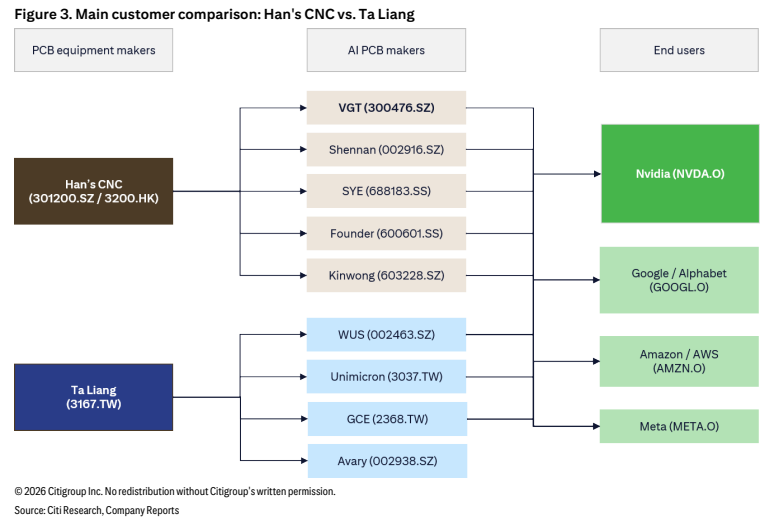
花旗发布大族数控(3200.HK)Flash点评并重申买入评级:目标价HK$189.00,较2026年10月5日16:10价格HK$98.40隐含预期股价回报92.1%、预期股息收益率1.5%、预期总回报93.5%。 报告触发点是,在市场担忧AI PCB扩产放缓之际,大族数控的PCB设备同业Ta Liang Technology(3167.TW)月度营收同比增速从2026年8月的153%进一步加速至9月的172%,说明PCB厂商的扩产狂潮仍在持续、毫无放缓迹象。 尽管大族数控与Ta Liang客户结构不同——前者主要客户更多为中国PCB厂,后者更专注台湾PCB制造商——花旗仍预计大族数控3Q26将呈现类似的营收增长趋势,且供应链调研显示中国PCB厂作为后进者切入AI供应链比台企更激进。 估值上,H股目标价基于约26x 2027E P/E、较A股估值折让50%,2026E-27E盈利CAGR超过90%使该倍数并不激进;H股现价约21x 2026E P/E,显著低于A股(301200.SZ)约57x 2026E P/E。 A股评级为2(中性),目标价Rmb322基于约51x 2027E P/E。 下行风险包括AI PCB设备需求弱于预期、元器件成本上升拖累GPM、以及行业设备供给增加加剧价格竞争。
主要观点
- 市场担忧AI PCB扩产放缓,但大族数控PCB设备同业Ta Liang(3167.TW)月度营收同比增速由2026年8月的153%加速至9月的172%,显示PCB厂扩产狂潮持续、无放缓迹象。
- 大族数控与Ta Liang客户结构不同:大族数控主要客户更多为中国PCB厂,Ta Liang更专注台湾PCB制造商。
- 花旗预计大族数控3Q26将呈现与Ta Liang类似的营收增长趋势。
- 供应链调研显示,中国PCB厂作为后进者,切入AI供应链的激进程度甚至高于台湾公司。
- 重申大族数控H股(3200.HK)买入评级:现价约21x 2026E P/E,相比A股(301200.SZ)约57x 2026E P/E具吸引力。
- 评级要素:买入,价格HK$98.40(05 Oct 26 16:10),目标价HK$189.00,预期股价回报92.1%、预期股息收益率1.5%、预期总回报93.5%;市值HK$128,655M(US$16,395M)。
- 报告以三张图表支撑论点:Ta Liang月度营收与同比增速、大族数控与Ta Liang营收同比对比、两者主要客户对比。
- H股估值:目标价HK$189基于约26x 2027E P/E、较A股估值折让50%(考虑大族数控与全球同业的技术差距);鉴于2026E-27E盈利CAGR超90%,花旗认为目标倍数并不激进。
- 下行风险:AI PCB设备需求弱于预期、元器件成本上升令GPM恶化、行业设备供给增加加剧价格竞争。
- A股(301200.SZ)评级2、价格Rmb224.79(30 Sep 26 15:00),目标价Rmb322基于约51x 2027E P/E、接近其长期平均P/E;因2027E盈利增速可能低于2026E,花旗认为该倍数保守。
- A股被量化风险评级筛为High Risk,但分析师认为鉴于AI PCB设备需求强劲带来的高盈利可见度,该标记并不合理;上行风险包括AI设备需求强劲导致通用PCB设备供给短缺。
论述逻辑
- 市场担忧AI PCB扩产放缓 → 同业Ta Liang(3167.TW)月度营收同比增速由2026年8月的153%加速至9月的172%,证伪放缓担忧 → PCB厂扩产狂潮持续 → 大族数控与Ta Liang客户结构不同(中国PCB厂 vs 台系PCB厂),但供应链调研显示中国PCB厂作为后进者切入AI供应链更激进 → 推断大族数控3Q26将呈现类似营收增长趋势 → H股约21x 2026E P/E较A股约57x折让明显 → 重申H股买入,目标价HK$189基于约26x 2027E P/E、较A股估值折让50%,2026E-27E盈利CAGR超90%支撑该倍数。
关键展望
- 未来验证点:大族数控3Q26营收预计呈现与Ta Liang类似的加速增长趋势。
- H股目标价HK$189基于约26x 2027E P/E、较A股估值折让50%;2026E-27E盈利CAGR超过90%,目标倍数并不激进。
- A股目标价Rmb322基于约51x 2027E P/E(接近长期平均P/E),花旗预计2027E盈利增速可能低于2026E。
- 下行风险:AI PCB设备需求弱于预期、元器件成本上升令GPM恶化、行业设备供给增加加剧价格竞争。
- A股上行风险:AI PCB设备需求强于预期、产品结构有利变化改善GPM、AI设备需求强劲导致通用PCB设备供给短缺;量化风险评级为High Risk但分析师认为不合理。
推荐标的
- 大族数控H股(3200.HK):重申买入,价格HK$98.40(05 Oct 26 16:10),目标价HK$189.00,预期股价回报92.1%、股息收益率1.5%、总回报93.5%;现价约21x 2026E P/E具吸引力。
- 大族数控A股(301200.SZ):评级2(Neutral/中性),价格Rmb224.79(30 Sep 26 15:00),目标价Rmb322,现价约57x 2026E P/E、目标约51x 2027E P/E。
- Ta Liang Technology(3167.TW):非评级标的,仅作同业月度经营数据参照(9月营收同比172%、8月同比153%)。
关键图表
图1. Ta Liang(3167.TW):月度营收及同比增速
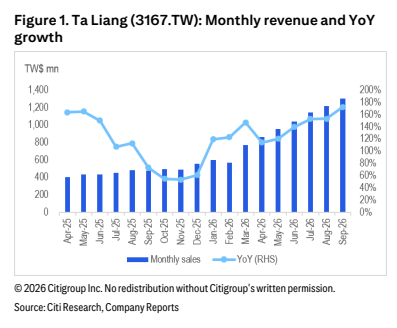
图2. 营收同比对比:大族数控 vs. Ta Liang
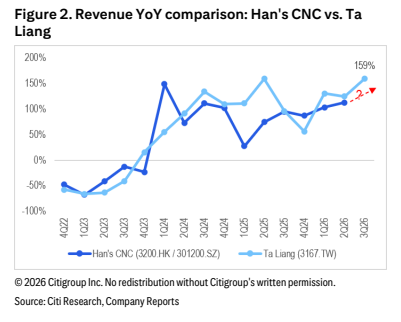
图3. 主要客户对比:大族数控 vs. Ta Liang