德意志银行:德银 SpaceX(SPCX.US)让AI代理变得简单?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本次公司更新围绕SpaceX旗下AI代理产品Grok Bot的产品机制与投资含义展开。 Grok Bot于8月中旬上线,据报道截至9月14日周用户达418k、按周环比增长24%,分析师认为其引人关注且上线以来用户反馈偏正面。 本质上,Grok Bot是大幅简化AI代理部署方式的computer-use代理,覆盖从邮件分拣到编码任务等一系列功能,目前捆绑在SuperGrok全部三档付费套餐及Cursor个人版和Teams中,无独立订阅,用量按订阅对应的每周额度扣减。 技术上,Grok 4.7被训练为原生理解Grok Bot,其运行于云端独立虚拟机、用户设备关机也能持续工作,实际工作在约一秒内启动的Firecracker microVM中执行,并可通过插件/连接器市场直连Gmail、Outlook等常用应用。 分析师视其为OpenClaw的演进版,免去了DIY搭建基础设施的门槛;与Meta的Muse偏个人生活助理不同,Grok Bot更像执行重复性办公任务的初级员工,并以可协同的具名机器人小队形式运作。 不过分析师并不认为它会成为杀手级消费应用,而是Grok+Cursor生态中面向企业客户友好化的一部分;这些工具能否最终获得企业共鸣并带来有意义增长,是股价潜在重估上行的关键驱动。 报告评级为Buy,目标价235.00美元,2026年9月25日股价为148.68美元。
主要观点
- Grok Bot上线约一个月,据报道截至9月14日周用户达418k、周环比增24%,用户反馈偏正面,分析师认为产品引人关注但仍处早期。
- Grok Bot本质是让AI代理部署变得非常简单的方式,功能横跨邮件分拣到编码任务;但分析师不视其为杀手级消费应用,而是向企业客户更友好的Grok+Cursor生态的一个组成部分。
- 企业端能否共鸣并带来有意义增长,是报告给出的股票潜在重估上行的关键驱动。
- Grok Bot为8月中旬上线的computer-use代理,捆绑于SuperGrok全部三档付费套餐、Cursor个人版及Cursor Teams,有独立App但无独立订阅;用量消耗每周额度,代币用尽即停止,除非开启按需模式。
- 技术架构:Grok 4.7被训练为原生理解Grok Bot;Bot运行在云端自有虚拟机,用户设备关机仍可持续工作;同一账户的所有Bot共享一个VM和登录池,但可用独立屏幕多任务;并可接入大型插件/连接器市场直连Gmail、Outlook、Slack等应用。
- 分析师将Grok Bot视为OpenClaw的演进:OpenClaw需要用户自行搭建基础设施,代理寄居于用户自有或租用的电脑且必须保持开机,还要自行安装软件、逐个配置WhatsApp/Telegram/Slack等聊天应用并处理安全与维护;Grok Bot免除了这些门槛。
- 使用流程:用户下载应用(现已覆盖PC、Mac、iOS和Android)并给Bot分配职位描述、其保留记忆;实际工作在约一秒启动的Firecracker microVM中执行;接入方式以connector优先、浏览器为后备;Bot可在群组线程中互相交流,并可编排例行任务或响应触发器;用户不选择模型,Grok应为默认。
- 与Meta的Muse对比之一——个人生活vs办公室工作:Muse更像 booking、购物、生活方式的个人AI助理,Grok Bot更像执行可重复任务的初级员工,如CRM更新、代码审计、访问无API的供应商门户;两者仅在收件箱、日历等边缘重叠,核心用例目前不同。
- 对比之二——单一助理vs机器人团队:Muse围绕单一助理构建,Grok Bot则运行一支具名Bot小队(如研究员、写手、幕僚长),可在群组线程中协同,各自拥有职位描述、记忆及可演示一次后按触发器重跑的例行流程。
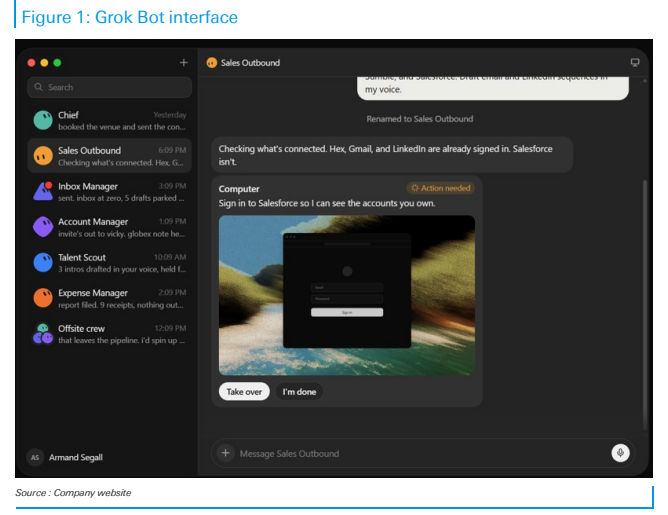
- 报告以Figure 1展示Grok Bot界面(来源:公司网站),并表示有兴趣使用Grok Bot的客户可联系团队获取分析师的具体用例分享。
论述逻辑
- 8月中旬上线Grok Bot → 据报道9月14日周用户418k、周环比+24%,反馈正面 → 产品形态:捆绑SuperGrok三档付费与Cursor个人/Teams计划、无独立订阅、按每周额度计费 → 技术架构:云端独立VM使设备关机仍可工作、Firecracker microVM约一秒启动、插件市场连接Gmail/Outlook/Slack → 相对前代OpenClaw:免除DIY搭建、软件安装、逐个配置聊天应用及安全维护的门槛 → 相对Meta Muse:Muse偏个人生活助理,Grok Bot定位为企业办公室场景中可协同的Bot小队,核心用例差异化 → 结论:不是杀手级消费应用,而是Grok+Cursor生态走向企业友好化的组成部分 → 投资含义:若工具最终获得企业共鸣并驱动有意义增长,股价有望重估上行 → 因此给予Buy评级与235.00美元目标价。
关键展望
- 报告明确的核心验证点:这些工具能否最终与企业客户产生共鸣并驱动有意义增长,这是股票潜在重估上行的关键驱动;报告强调产品仍处早期。
- 可跟踪的运营指标:据报道截至9月14日周用户418k、周环比增长24%,为判断产品动能的量化锚点。
- 评级与目标价轨迹:2026年7月7日Buy、目标价调整为USD 255.00(当时现价USD 149.47);2026年8月5日Buy、目标价调整为USD 235.00(当时现价USD 108.27);本次报告目标价为USD 235.00。
- 本次捕获的报告文本未提供收入/盈利等量化财务预测数字,催化剂讨论以定性为主。
推荐标的
- SpaceX(SPCX.OQ / SPCX US):评级Buy,目标价USD 235.00,2026年9月25日股价USD 148.68;覆盖行业为Space Technology(Industrials),核心理由是Grok Bot若获企业共鸣可驱动股票重估上行。
关键图表
图1. Grok Bot 界面