花旗 中国汽车制造商:潍柴·中国重汽潍柴重卡中国重汽重卡追踪(截至9月21日)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗发布中国重卡及汽车制造跟踪简报,重点监测潍柴动力股价与自建 AI 数据中心/固态氧化物燃料电池(AIDC/SOFC)加权指数的走势分化及国内重卡销售节奏。 年初至今潍柴动力股价平均较花旗自建的 AIDC/SOFC/AI 加权指数低 12.8%,1 个标准差为 9ppt;目前潍柴股价已落后该指数 28%,较一周前低 24% 的差距进一步拉大。 宏观与资产价格方面,过去一周美国 10 年期国债收益率下降 0.04ppt,WTI 原油现货下跌 -10%,而 AI 指数上涨 +9%。 重卡国内基本面上,若 9 月国内重卡零售销量环比持平,潜在同比降幅预计将达 -32%,较 8 月 -15% 的同比降幅继续转弱。 花旗指出,GNRC-AMZN 交易核对进展与 AIDC 燃气发动机放量将是潍柴动力 4Q26 的关键催化剂,中国重汽则依托出口强劲与新能源重卡减亏平衡推进。
主要观点
- 潍柴动力相对 AI 硬件指数的折价幅度扩大至 28%:年初至今潍柴股价平均较 AIDC/SOFC/AI 加权指数低 12.8%(1SD 为 9ppt),目前已落后指数 28%,高于一周前的 24%。
- 花旗通过 Generac 与 Bloom Energy 平权构建 AIDC/SOFC/AI 硬件指数:花旗认为潍柴股价受 AI 动能驱动,分配 Generac 和 Bloom Energy 各 50% 每日股价权重编制加权指数。
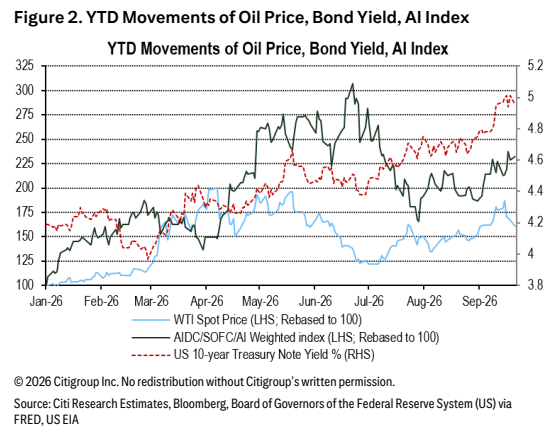
- 过去一周 AI 指数上涨与美债收益率、WTI 原油下跌呈现背离:过去一周美国 10 年期国债收益率下降 0.04ppt,WTI 原油现货下跌 -10%,而 AI 指数录得 +9% 增长。
- 9 月国内重卡零售同比跌幅或扩大至 -32%:若 9 月国内重卡零售销量环比持平,测算其同比降幅将达到 -32%,相比 8 月 -15% 的同比降幅显著弱化。
- 潍柴动力 AIDC 燃气发动机放量预计为 4Q26 催化事件:关联报告指出对 GNRC 与亚马逊(AMZN)交易的再次核查,AIDC 燃气发动机爬坡更多是 2026 年四季度的催化剂。
- 中国重汽出口维持强势且新能源重卡迈向盈亏平衡:中国重汽二季度分析师简报显示其重卡出口持续强劲,新能源重卡业务处于盈亏平衡轨道。
论述逻辑
- 基于 Generac 与 Bloom Energy 每日股价各赋予 50% 权重建立 AIDC/SOFC/AI 硬件指数,追踪潍柴动力因 AI 动能带来的估值变动。
- 对比大宗商品、宏观利率与 AI 指数走势,发现过去一周美债收益率降 0.04ppt、原油跌 10%,而 AI 指数涨 9%,潍柴落后 AI 指数幅度从 24% 扩大至 28%(偏离均值 12.8% 超 1 个标准差)。
- 结合国内行业基本面测算,若 9 月零售环比持平则同比降幅将恶化至 -32%,基本面疲软加剧了潍柴股价相对海外 AI 硬件标的的跑输。
- 指出股价潜在反转取决于后续催化剂兑现,核心聚焦 4Q26 潍柴 AIDC 燃气发动机爬坡以及中国重汽的新能源重卡盈亏平衡。
关键展望
- 2026年9月国内重卡零售销售:若环比持平,测算实际同比降幅将达 -32%,相比 8 月 -15% 进一步承压。
- 2026年第四季度业务催化:潍柴动力 AIDC 燃气发动机爬坡上量预计在 4Q26 显现主要催化效应。
- 重卡产品结构转型:中国重汽新能源重卡(NEV HDT)正走向盈亏平衡,出口动能持续。
推荐标的
- 潍柴动力 (2338.HK):报告主要跟踪标的,关注 4Q26 AIDC 燃气发动机爬坡与 GNRC-AMZN 交易进展,花旗担任其做市商,本快报未单独更新目标价与评级。
- 中国重汽 (3808.HK):报告主要跟踪标的,出口持续强劲且新能源重卡在盈亏平衡轨道,花旗担任其做市商,本快报未单独更新目标价与评级。
- Generac Holdings (GNRC) 与 Bloom Energy (BE):花旗用于构建 50%/50% AIDC/SOFC/AI-Hardware 加权指数的对标标的。
关键图表
图1. 年初至今股价走势
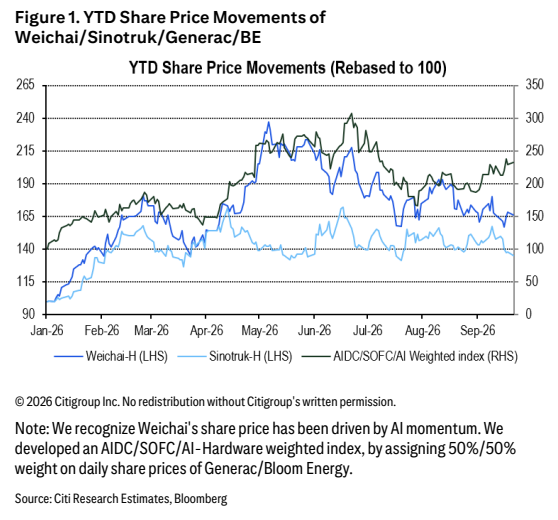
图2. 年初至今油价、债券收益率、AI指数走势