瑞银-美图(1357.HK)1Q26更新:核心收入增长符合预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为美图1Q26核心收入增长符合预期,主要受订阅业务驱动。报告维持买入评级,目标价5.20港元。1Q26总收入同比增长约15%,其中订阅收入占比提升至约60%。公司毛利率稳定在约65%,运营费用控制良好。瑞银预计FY26全年收入增长约18%,净利润率有望改善。当前股价对应FY26 P/E约25倍,估值合理。主要风险包括用户增长放缓及竞争加剧。
主要观点
- 1Q26核心收入同比增长约15%,符合瑞银预期。
- 订阅收入占比约60%,同比增长约20%,为主要增长引擎。
- 毛利率稳定在约65%,环比持平。
- 运营费用率同比下降约2个百分点,体现成本控制。
- 月活跃用户(MAU)环比增长约3%,至约2.5亿。
- 付费用户渗透率提升至约4%,同比提高0.5个百分点。
- 广告收入同比持平,占比约30%。
- 其他收入(如AI服务)贡献约10%,增长较快。
- 公司维持FY26全年收入增长约18%的指引。
- 净利润率预计从FY25的约12%提升至FY26的约15%。
- 瑞银维持买入评级,目标价5.20港元。
- 当前股价对应FY26 P/E约25倍,低于行业平均。
论述逻辑
瑞银从1Q26收入数据出发,确认核心收入增长符合预期 → 订阅业务持续驱动增长,付费渗透率提升 → 毛利率稳定,运营费用率下降,利润改善 → 公司维持全年指引,管理层信心充足 → 当前估值合理,维持买入评级。
关键展望
- 瑞银预计FY26全年收入增长约18%,净利润率约15%。
- 关键验证点:2Q26订阅收入增速是否维持20%以上;MAU能否持续增长。
- 风险:用户增长放缓、竞争加剧、AI投入超预期。
推荐标的
- 美图(1357.HK):买入,目标价5.20港元。理由:核心收入增长符合预期,订阅业务强劲,估值合理。
关键图表
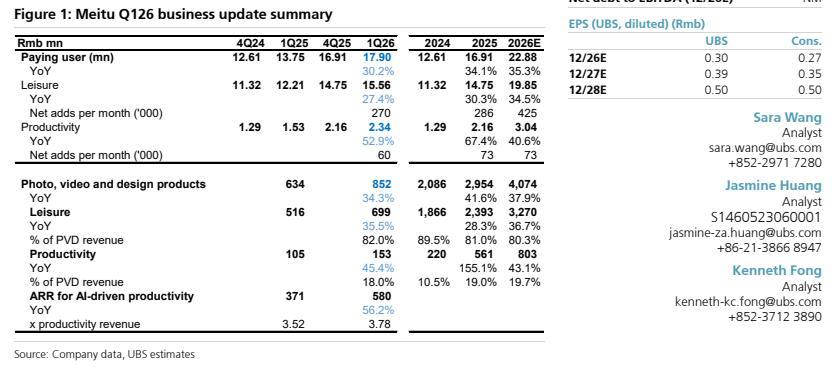
图1. 美图2026年第一季度业务更新摘要