国金证券 地产专题分析报告:假期错位扰动地产成交
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
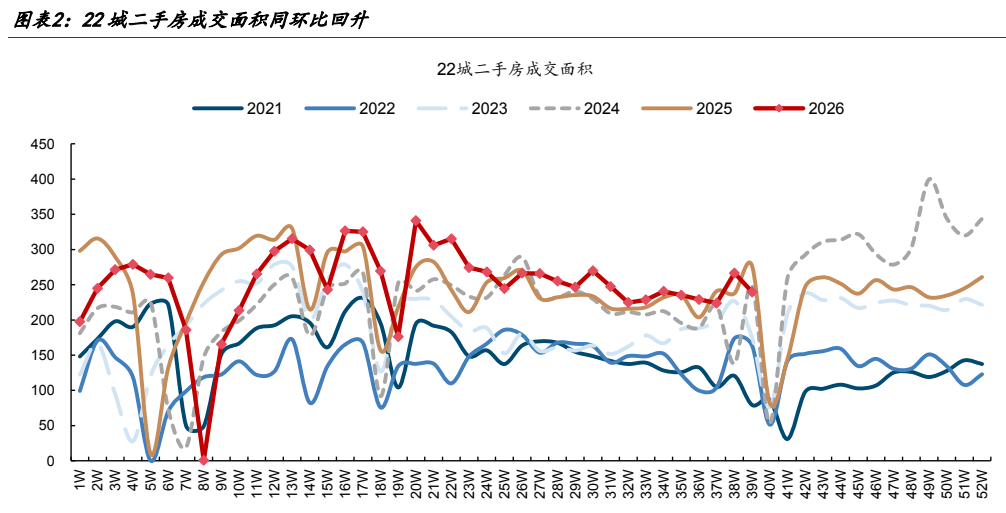
本周(9.19-9.25)地产高频数据显示,新房景气度下行趋缓,二手房景气度底部企稳,成交数据主要受中秋假期错位扰动。 47城新房成交面积录得292.05万平方米,环比回升19.6%,但同比降幅走阔至-24.3%,回升幅度弱于季节性,其中一线城市同比回升5.6%,二、三线城市同比分别为-18.1%、-42.9%。 22城二手房成交量环比下降10.1%、同比录得-2.6%,主要受中秋假期错位影响;更领先的重点城市实时成交套数9月同比增速为20%,热度仍较高,但全国二手房挂牌价月环比小幅走阔。 报告认为核心观察点是成交增量能否有效吸收边际增加的挂牌供给:若成交继续保持较快增长而挂牌增速相对温和,存量库存有望逐步去化,叠加“8.28”地产新政带来的成交结构加速转化,房价有望获得支撑;反之若挂牌量持续回升而成交改善趋缓,二手房预计延续“以价换量”,价格压力仍存。 年内若出台公积金贷款利率条件、贴息等需求侧支持政策,也有望对房价形成支撑。 风险在于房价下行幅度和速度超预期,以及宏观经济超预期下行拖累居民预期、影响市场止跌节奏。
主要观点
- 新房景气度下行趋缓,二手房景气度底部企稳,是本周期资产价格判断的总基调
- 本周47城新房成交面积292.05万平方米,环比回升19.6%,但同比降幅走阔至-24.3%,回升幅度弱于季节性
- 分线城市看,一线城市新房成交同比回升5.6%,二、三线城市成交面积同比分别为-18.1%、-42.9%,能级分化明显
- 22城二手房成交量环比下降10.1%、同比-2.6%,转弱主因中秋假期错位而非需求趋势性走弱
- 更领先的重点城市实时成交套数9月同比增速20%,二手房实际热度仍较高
- 全国二手房挂牌价月环比小幅走阔,且成交量回升与挂牌量边际增加同时出现,供需消化能力成为关键变量
- 若后续成交保持较快增长而挂牌增速温和,存量库存有望逐步去化,叠加“8.28”地产新政加速成交结构转化,房价有望获得支撑
- 反之,若挂牌量持续回升而成交改善趋缓,二手房预计延续“以价换量”,价格压力仍存
- 年内若出台公积金贷款利率条件、贴息等地产需求侧支持政策,有望对房价形成支撑
- 报告提示两类风险:挂牌量超预期回升或租金大幅回落导致房价下行超预期,以及宏观经济超预期下行拖累市场止跌节奏
论述逻辑
- 中秋假期错位扰动高频数据 → 47城新房成交面积292.05万方、环比+19.6%但同比-24.3%仍承压,22城二手房环比-10.1%、同比-2.6% → 更领先的重点城市实时成交套数9月同比+20%显示实际热度仍高,但挂牌价月环比小幅走阔、挂牌量边际增加 → 由此引出核心判断变量:成交增量能否有效吸收新增供给 → 情景一:成交快增+挂牌温和,存量库存逐步去化,叠加“8.28”新政加速成交结构转化,房价有望获支撑;情景二:挂牌持续回升+成交改善趋缓,二手房延续以价换量、价格压力仍存 → 补充政策变量:年内公积金贷款利率条件、贴息等需求侧政策若出台亦有望支撑房价。
关键展望
- 核心验证点:观察二手房成交增量能否有效吸收边际增加的挂牌供给
- 情景一:若成交继续保持较快增长而挂牌增速相对温和,存量库存有望逐步去化,叠加“8.28”地产新政加速成交结构转化,房价有望获得支撑
- 情景二:若挂牌量持续回升而成交改善趋缓,二手房预计延续“以价换量”,价格压力仍存
- 政策窗口:年内若出台地产需求侧支持政策,包括公积金贷款利率条件、贴息等,有望对房价形成支撑
- 风险提示:房价下行幅度和速度可能超预期;宏观经济超预期下行或导致居民预期再度转弱,拖累房地产市场止跌节奏
推荐标的
- 报告未明确给出推荐标的,全文未涉及个股评级、目标价或覆盖公司列表
关键图表
图1. 图表 1: 新房成交面积回升幅度弱于季节性
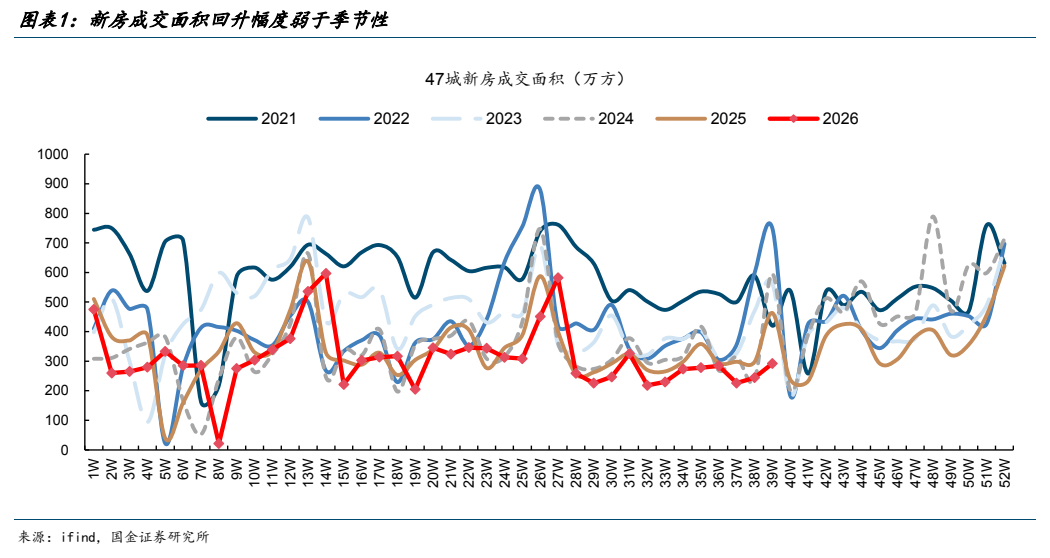
图2. 图表 2: 22 城二手房成交面积同环比回升