摩根大通 斯坦代尔国际(SXI.US)工程主导转型:电网+航空航天与国防双引擎:首次覆盖给予中性评级,27年底目标价为金宝通
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖斯坦代尔国际(Standex International),给予中性评级,2027年底目标价为320美元,较当前股价约有10%的上涨空间。 公司通过剥离非核心业务及收购高增长平台,已转型为以工程为导向的制造企业,FY26调整后营业利润率达到19.4%。 核心增长动力源于电网基础设施、航空航天与国防领域,其中电网业务收入从Amran/Narayan交易时的约1亿美元增长至FY26的约1.5亿美元。 尽管基本面改善,但考虑到约70%的收入仍具周期性,且面临产能扩张带来的执行风险及短期利润率波动,分析师维持中性立场。
主要观点
- 电网业务是核心增长引擎,预计FY27收入达1.8-2.0亿美元,FY30潜力达3.4-4.4亿美元。
- FY26调整后营业利润率达19.4%,较FY16的约9%实现显著提升。
- 公司收入结构中约70%仍具有周期性,其中工业占比约40%,运输占比约20%,生命科学占比约10%。
- 航空航天与国防业务增长强劲,FY26有机增长达18.4%。
- 公司通过并购重塑组合,FY22至FY26期间约三分之二的资本用于并购,要求最低IRR为15%。
- 面临产能扩张带来的执行风险,包括在三大洲同时建厂及ERP系统转换带来的潜在干扰。
论述逻辑
- 通过剥离低效资产并收购高增长、高利润率的电网及航空航天业务 -> 提升整体组合质量与利润率 -> 尽管面临周期性行业压力,但凭借工程优势与客户粘性 -> 支撑长期增长预期 -> 考虑到短期产能扩张带来的执行风险与利润率波动 -> 给予中性评级与19x EV/EBITDA估值。
关键展望
- 预计FY27收入增长约7%(有机增长约9%),调整后营业利润率为20.6%。
- FY28收入目标超过11亿美元,但管理层承认可能存在一到两个季度的延迟。
推荐标的
- 首次覆盖给予中性评级,2027年12月目标价为320美元。
关键图表
图1. 关键风险与缓解措施
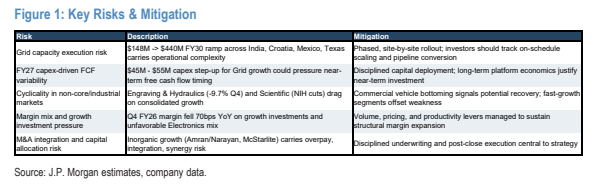
图2. 收入趋势与同比增速
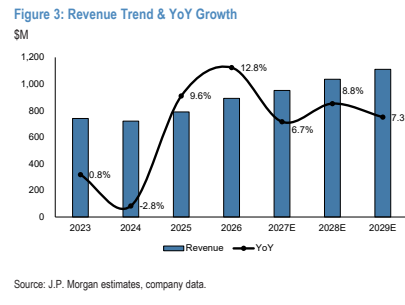
图3. 分部同比增速
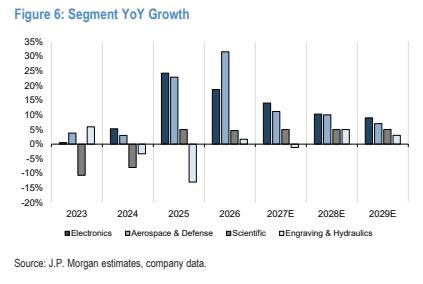
图4. 雕刻与液压:各子分部占分部收入的比例
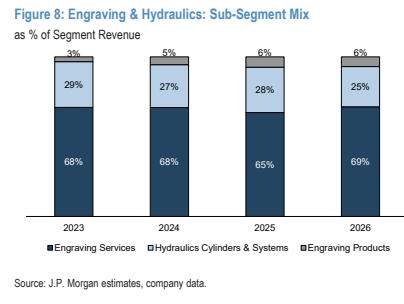
图5. 调整后EBITDA概况
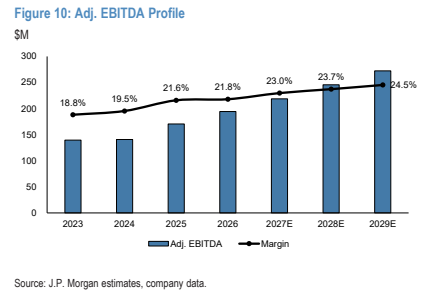
图6. 斯坦代尔国际:财务展望与摩根大通预测、指引及市场共识的对比
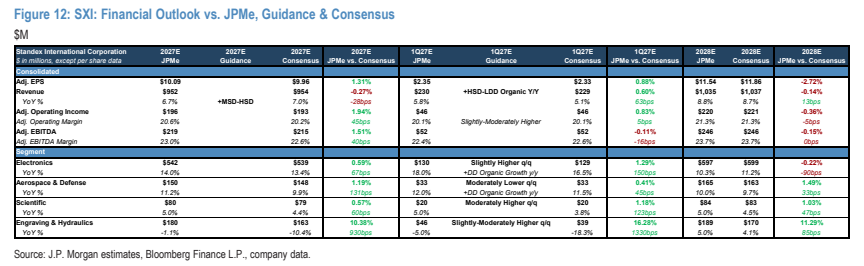
图7. 预期市盈率(未来十二个月)
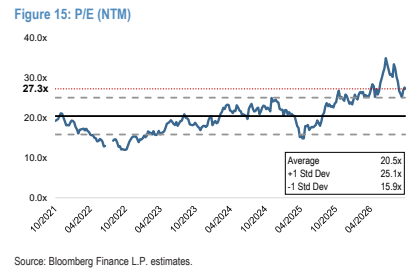
图8. 同业分析
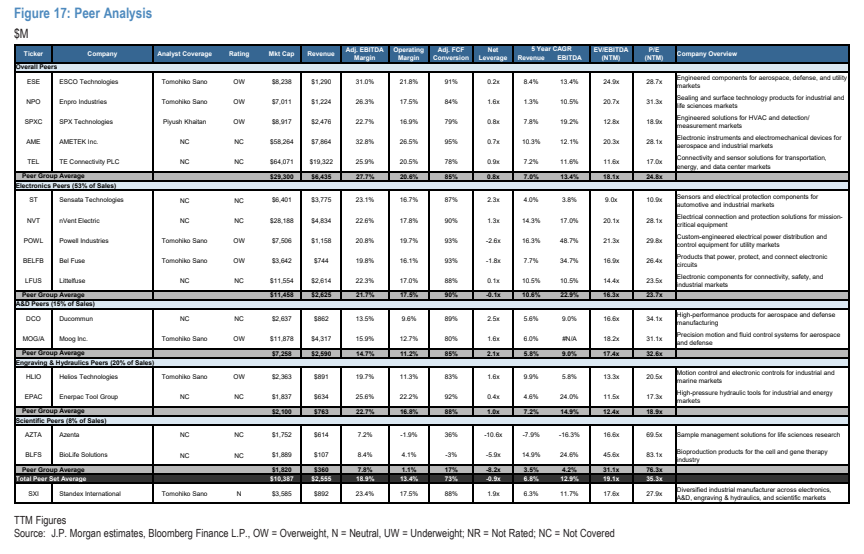
图9. 按地区和类型划分的互感器
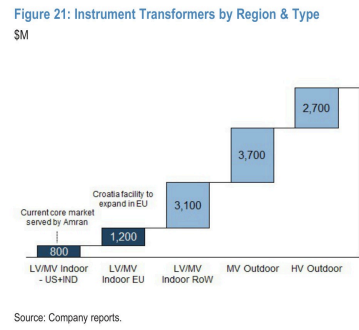
图10. 电子产品:传感器与磁性元件解决方案示例
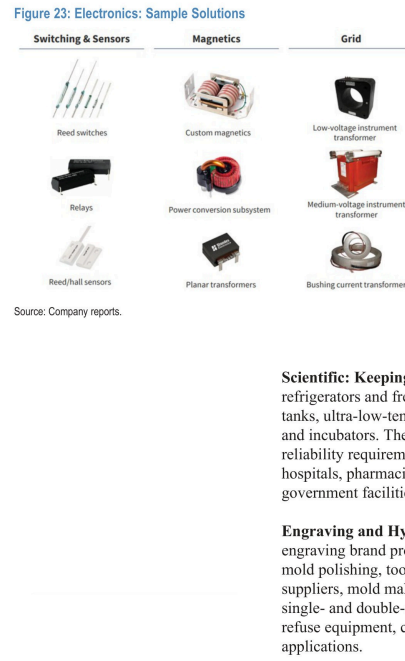
图11. Spincraft的差异化优势
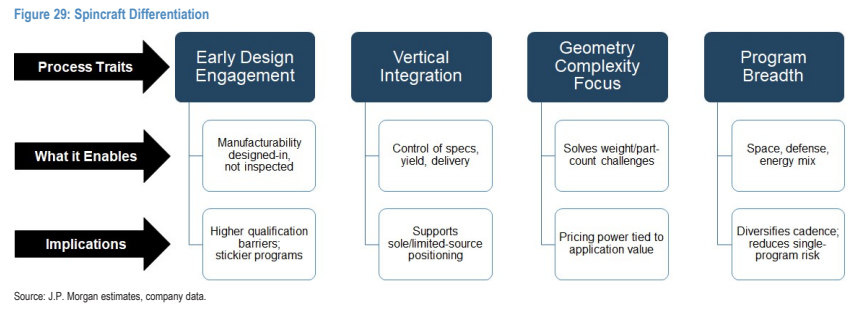
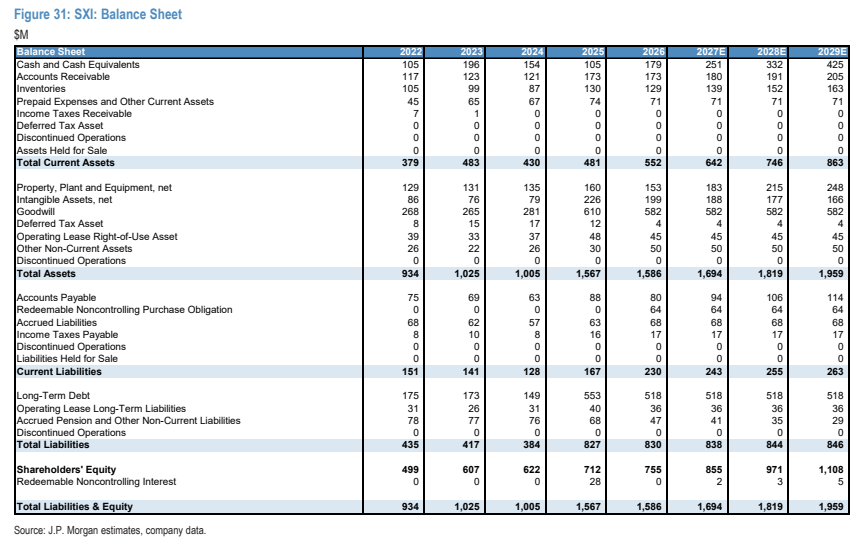
图12. 斯坦代尔国际:资产负债表