摩根士丹利亚洲经济:观点,市场反馈——回应投资者问题
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为摩根士丹利亚洲经济团队的市场反馈,旨在回应投资者近期提出的关键问题。报告基于2026年5月26日的市场环境,讨论了亚洲经济增长前景、政策预期及风险因素。核心结论是亚洲经济仍面临外部需求放缓与内部结构性调整的双重压力,但部分市场存在政策支撑。报告未提供具体数字或评级,主要聚焦于定性分析。
主要观点
- 投资者对亚洲经济增长可持续性存在疑虑,尤其是出口导向型经济体。
- 中国政策刺激力度成为关注焦点,但报告未给出具体预测。
- 日本央行货币政策正常化路径可能影响区域资本流动。
- 印度经济受益于内需韧性,但通胀风险仍需警惕。
- 东南亚国家面临全球利率高位带来的资本外流压力。
- 韩国与台湾的科技周期复苏被投资者视为潜在机会。
- 报告强调地缘政治风险仍是亚洲市场的主要不确定性。
- 投资者询问美联储政策转向对亚洲汇率的影响。
- 报告指出亚洲各国央行政策分化将加剧。
- 部分投资者关注中国房地产行业债务问题的溢出效应。
论述逻辑
报告从投资者提问出发,首先梳理了亚洲经济面临的外部环境(全球需求放缓、利率高位),然后分析各主要经济体的内部条件(中国政策空间、日本货币政策、印度内需、东南亚资本流动),最后综合得出亚洲经济前景分化、风险偏向下行的结论。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级预测。主要风险包括全球需求超预期下滑、地缘政治冲突升级以及政策应对不及预期。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 亚洲固定投资总额将升至16万亿美元
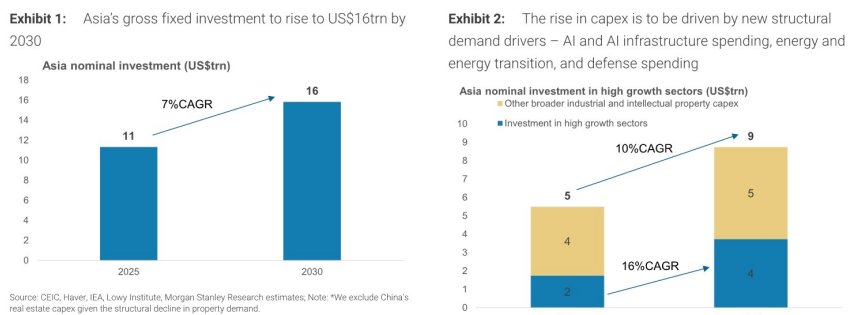
图2. 资本开支上升将由新的结构性因素驱动
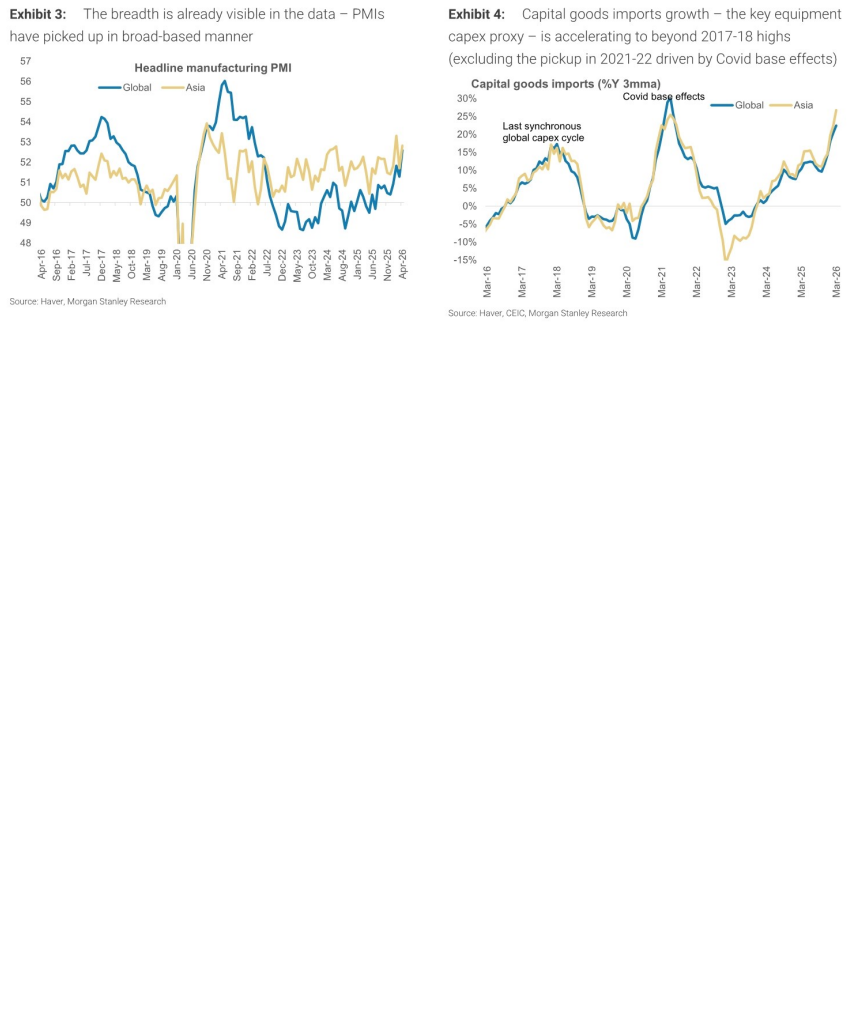
图3. 数据中已可见广度——PMI
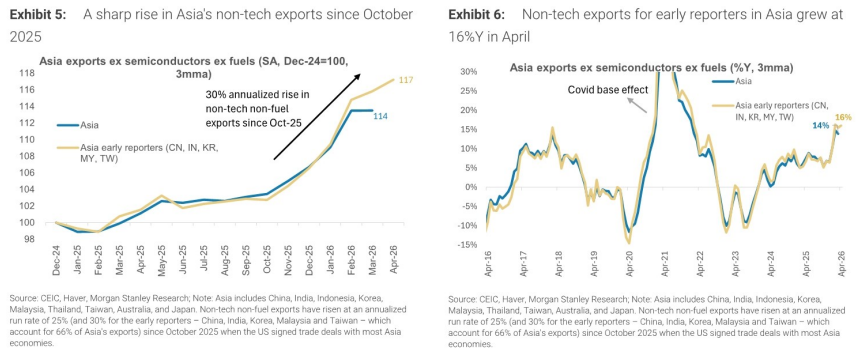
图4. 资本品进口增长——关键设备
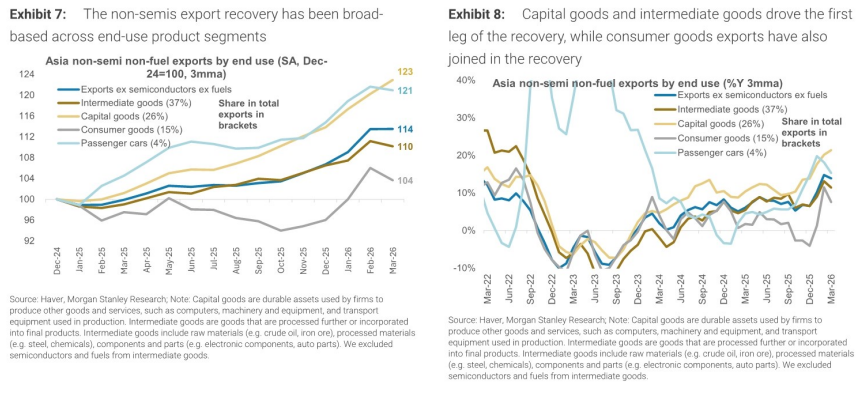
图5. 自10月以来亚洲非科技出口大幅上升
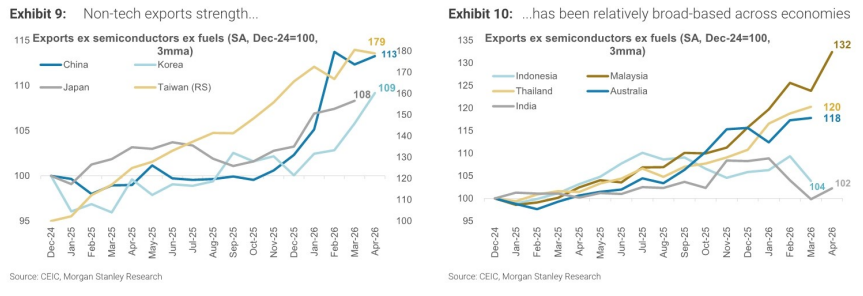
图6. 亚洲早期报告经济体的非科技出口增长
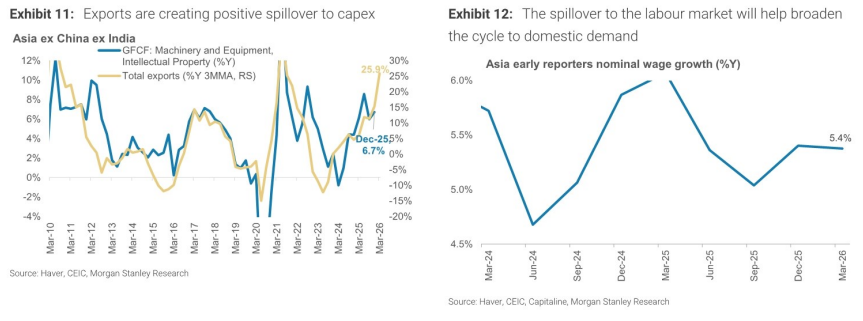
图7. 非半导体出口复苏范围广泛
图8. 资本品和中间品推动了首次增长