邱世梁 顾淳晖 公司研究 公司深度 比亚迪(002594):深度报告:全球新能源车龙头,出口具有较大增长空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
浙商证券发布比亚迪深度报告,指出公司为全球新能源车龙头,2025年汽车业务实现营收6486亿元,占总营收约81%,贡献核心收入来源。 2025年公司汽车销量达460万辆,海外出口销量近105万辆,26H1海外销量占总销量比重跃升至43.6%,海外成为销量增长的核心增量。 技术上,公司纯电车型实现5分钟10%-70%快充,插混车型亏电油耗降至2.9L/百公里,高阶智驾“天神之眼”已覆盖5万至百万级车型,截至2025年底累计搭载超100万辆。 海外布局方面,公司已形成八国八厂布局,2026年海外规划产能超百万辆,并投入运营8艘汽车运输船保障物流运力。 财务方面,预计公司2026-2028年营收分别为9282、9977、10928亿元,归母净利润分别为395.6、514.3、621.2亿元,对应PE分别为22X、17X、14X。 基于全球出海扩张与技术领先优势,浙商证券首次覆盖给予公司“买入”评级。
主要观点
- 汽车业务为营收核心,2025年贡献超八成收入,销量达460万辆。
- 五大乘用车品牌矩阵完善,全面覆盖5万元至百万元以上价格带。
- 电动化与平台技术持续迭代,纯电车型实现5分钟10%-70%快充,插混亏电油耗降至2.9L/百公里。
- 智能化加速普及,天神之眼高阶智驾覆盖5万至百万级车型,累计搭载超100万辆。
- 海外市场销量迅猛增长,2025年出口近105万辆,26H1海外销量占总销量比重达43.6%。
- 海外产能布局加速落地,已形成八国八厂布局,2026年海外规划产能超百万辆。
- 物流与渠道体系日益完善,投入运营8艘汽车运输船,全球布局约2000家海外门店。
- 受行业价格战影响,公司短期盈利端承压,2025年毛利率回落至17.7%,归母净利率降至4.1%。
论述逻辑
- 凭借刀片电池、DM混动及超级e平台等核心技术,公司确立了新能源技术领先优势,推动产品补能体验追平燃油车。
- 基于技术与产品优势,公司销量连续四年位居全球第一,2025年新能源汽车总销量达460万辆。
- 在国内基盘稳固的背景下,公司加速全球化扩张,海外销量5年增长近70倍,成为核心增长驱动力。
- 随着海外本地化产能释放与渠道扩张,预计公司未来业绩将持续高增,首次覆盖给予“买入”评级。
关键展望
- 预计公司2026-2028年营业收入分别为9282、9977、10928亿元。
- 预计公司2026-2028年归母净利润分别为395.6、514.3、621.2亿元。
- 预计公司2026-2028年整体毛利率分别为17.7%、18.5%、18.7%。
- 欧洲市场渠道将持续扩张,计划在2026年底前将渠道数量翻倍至2000家。
推荐标的
- 比亚迪(002594):首次覆盖给予“买入”评级。
关键图表
图1. 从电池作坊到全球新能源销冠的30年发展历程5

图2. 报告关键图表(第4页)
图3. 海外销量20212025年增长近70倍2025年突破百万辆17

图4. 表 10: 中国汽车出口政策由规模导向转向高质量发展15

图5. 比亚迪直接控股比亚迪电子等多家上市公司主体构建新能源产业链协同体系
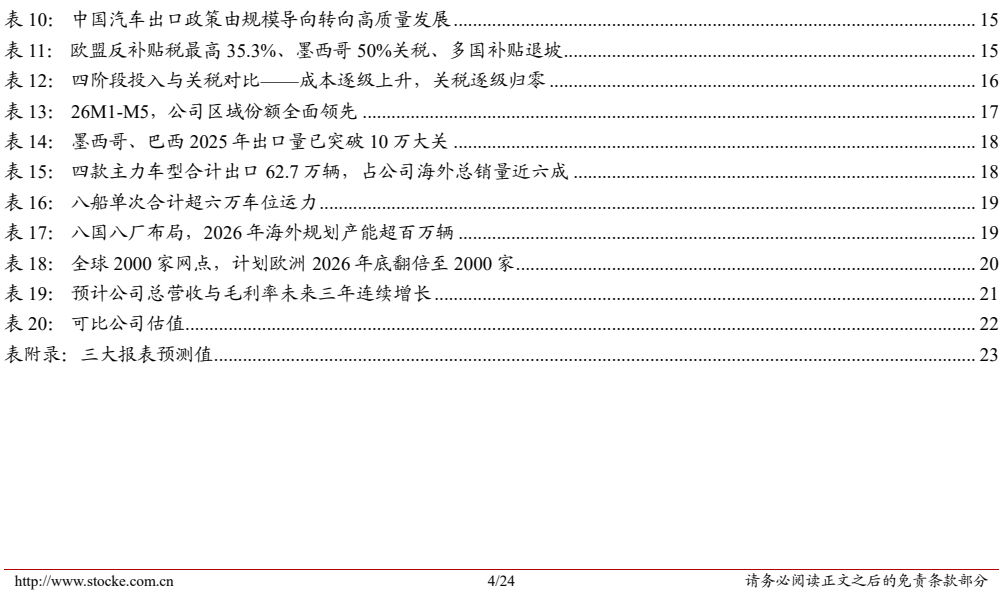
图6. 天神之眼在架构传感器算法数据四方面均实现升级

图7. 表 12: 四阶段投入与关税对比成本逐级上升关税逐级归零

图8. 表 20: 可比公司估值

图表 8
