野村 King Yuan Electronics(2449.TW)将焦点转移到27年预测及其他
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
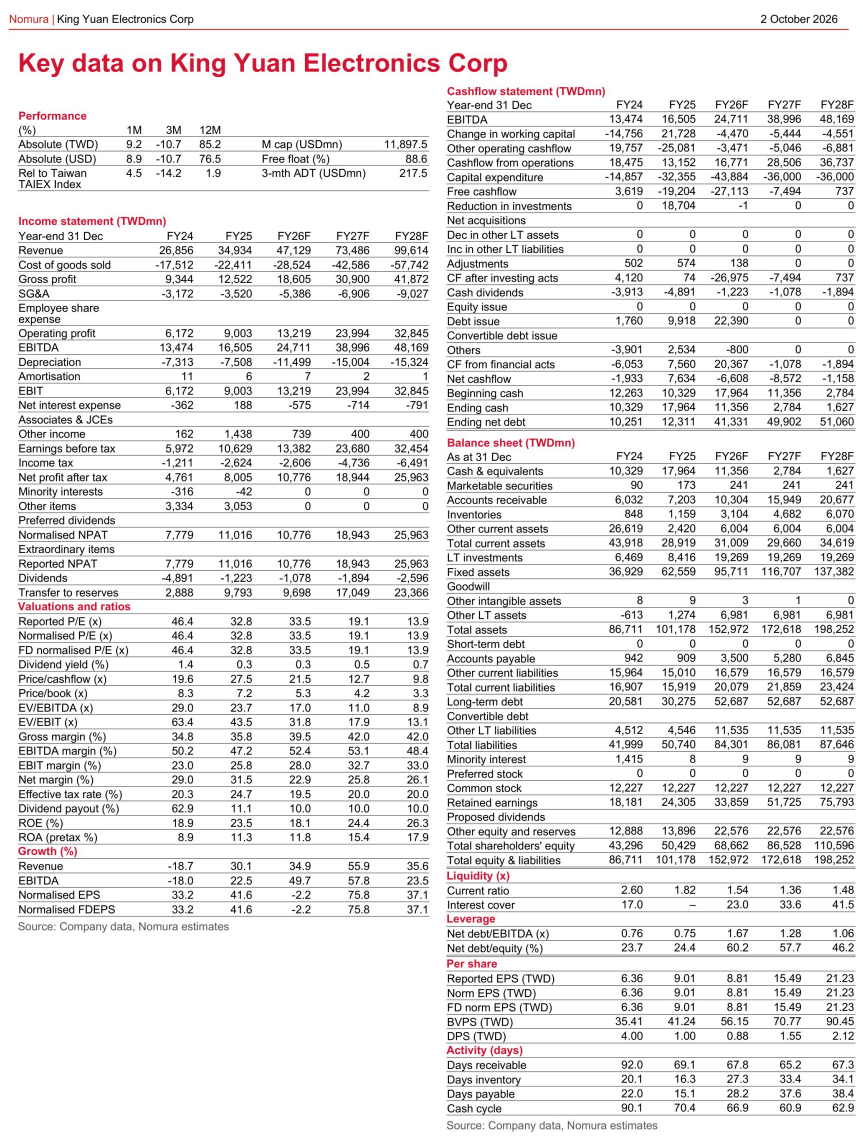
野村维持对京元电子(King Yuan Electronics Corp,2449.TW)的“买入”评级及目标价390.00新台币,潜在上涨空间为32.0%。 由于一款关键加速器芯片放量推迟以及消费电子终端需求疲软,京元电子今年股价在200-400新台币区间横盘震荡,野村因此将2026财年营收增速预测从2026年初预期的>40%下调至约35%(新预测收入为47,129百万新台币)。 但野村强调2026财年收入预测的下调属于项目延后而非订单流失,基于对CoWoS产能分配、关键ASIC/CPU项目的信心以及先进制程测试时间延长,重申2027财年营收增长将轻松超越2026财年,模型预测2027财年营收将同比增长56%至73,486百万新台币。 此外,公司在台湾、美国和新加坡进行积极的全球产能扩张,该投资由实际客户需求支撑,长期有助于深化客户合作并驱动业绩释放。
主要观点
- 维持京元电子“买入”评级和390.00新台币目标价,基于2026年10月2日收盘价295.50新台币,隐含32.0%的上涨空间。
- 京元电子今年股价在200-400新台币区间横盘震荡,主因一款核心加速器放量延后及消费电子终端需求偏软。
- 下调2026财年全年营收增长预测至约35%(此前2026年初预测为>40%),预测2026财年营收为47,129百万新台币,归母净利润为10,776百万新台币。
- 2026财年收入预测的下调是项目延后而非流失,2027财年营收增长预计将达56%,收入预测由71,867百万新台币上调至73,486百万新台币。
- 在AI/HPC芯片时代,芯片复杂度提高、高热设计功耗(TDP)以及单设备集成算力、I/O和HBM芯片导致测试难度增加,测试时间将逐代延长,此前关于测试时间缩短的担忧过虑。
- 野村维持此前观点,即京元电子相较于前一代产品仍需要将测试时间翻倍。
- 得益于龙头晶圆代工厂厂房空间优化,京元电子有望承接部分外溢需求。
- 京元电子在全球积极扩充产能,布局横跨中国台湾、美国及新加坡;海外扩产具备客户实际需求支撑,并非投机性扩产。
- 高额资本开支和更高折旧将对毛利率构成压力,但与关键客户的设备采购安排与资金结构可能缓解现金流压力并降低资本负担。
论述逻辑
- 加速器放量推迟及消费电子疲软导致2026财年收入预期被推迟并下修至35% -> 市场对测试时间缩短的担忧过度,先进制程和高复杂芯片促使测试时长翻倍,叠加代工厂产能外溢 -> 2026财年延后需求移至2027财年,支撑2027财年营收同比预计增长56%,重申“买入”评级与390.00新台币目标价。
关键展望
- 估值基准:目标价390.00新台币继续基于25倍2027财年预期每股收益(EPS),该估值倍数处于公司历史估值区间的高端,基准为台湾加权指数(TAIEX)。
- 主要下行风险:包括1)AI/智能手机需求弱于预期,2)后道测试领域竞争加剧,3)AI商业化变现与持续性不及预期。
推荐标的
- 京元电子(King Yuan Electronics Corp,2449.TW / 2449 TT):评级维持买入(Buy),目标价维持390.00新台币(当前收盘价295.50新台币),潜在涨幅32.0%;理由为2026财年放缓属于延后而非需求损失,2027财年受AI/HPC先进制程测试需求驱动增速将达56%,全球扩张获真实需求支撑。
关键图表
图1. KYEC 2026-28年预测调整
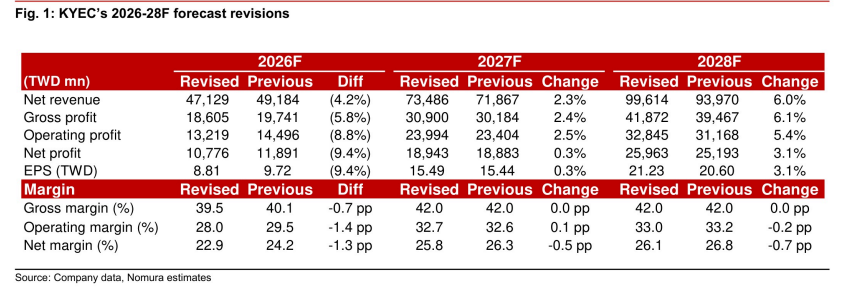
图2. KYEC 损益表
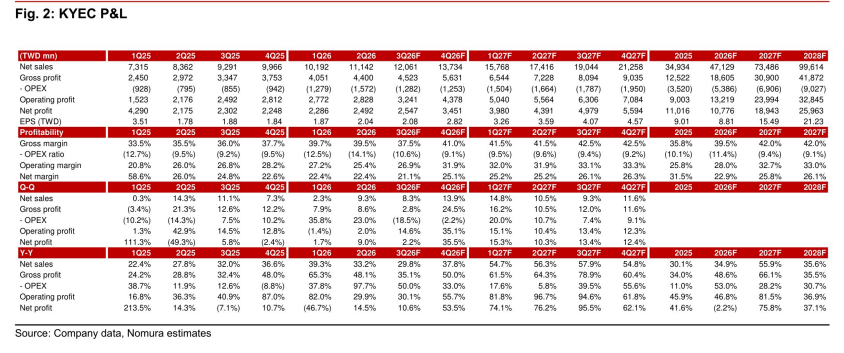
图3. KYEC 2026-28年预测调整
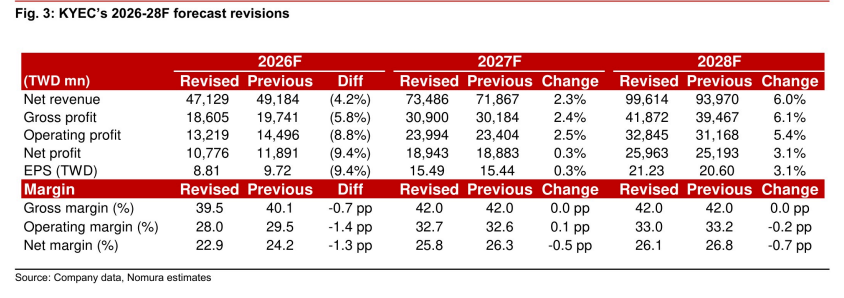
图4. KYEC 按制程划分的产品组合
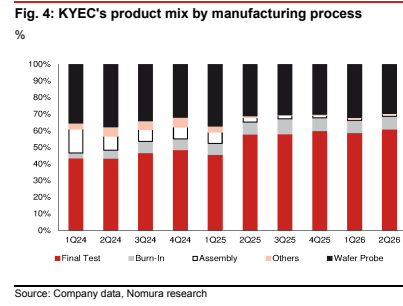
图5. KYEC 按应用划分的产品组合
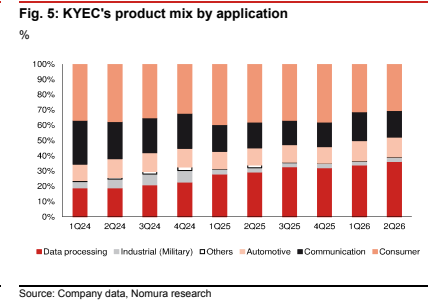
图6. KYEC 未来12个月市盈率
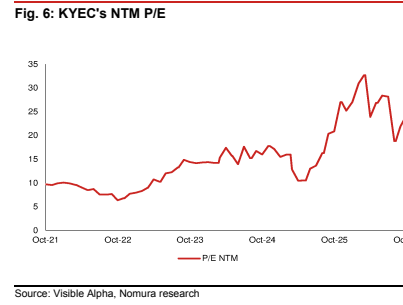
图7. KYEC 未来12个月市净率
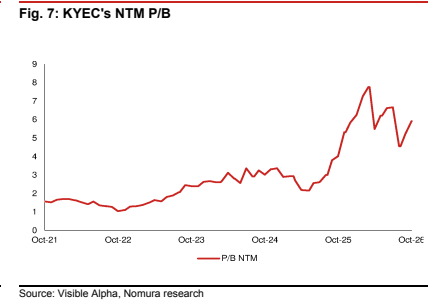
图8. 野村 京元电子 2026年10月2日