高盛 爱发科(6728.T)财报回顾:27年6月期指引在较长交货时间上低于市场预期:在市场普遍裁员的情况下保持谨慎立场
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
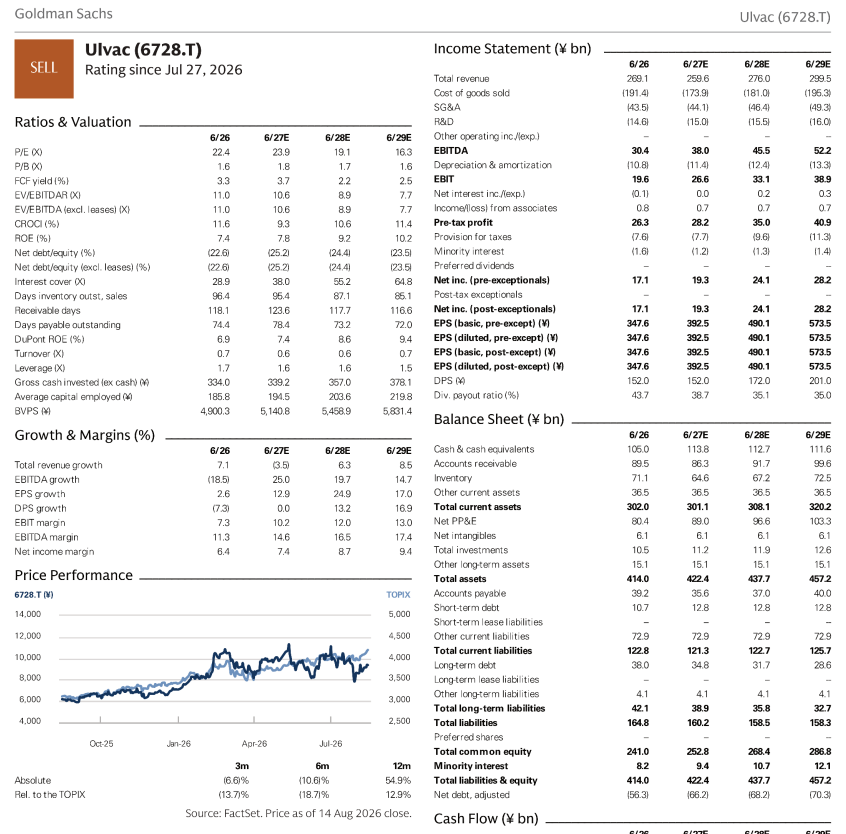
高盛发布对爱发科(Ulvac,6728.T)的业绩回顾报告,重申“卖出”评级,并将12个月目标价由8,200日元下调至8,000日元,对应当前9,370日元股价存在14.6%的下行空间。 公司4Q6/26营业利润为49亿日元,不及高盛预期的62亿日元及彭博一致预期的约60亿日元,主因显示屏业务营收占比偏高导致产品结构恶化并拖累利润率。 公司给出的FY6/27营业利润指引为280亿日元,虽接近高盛预期的266亿日元,但大幅低于彭博一致预期的略低于340亿日元;全年订单指引2,600亿日元亦低于市场预期的略超2,800亿日元。 尽管在手订单处于高位,但稀土磁铁和电子元器件等采购遭遇瓶颈,导致交货周期拉长并限制产能释放,营收确认时间延后。 高盛维持FY6/27营业利润预测266亿日元不变,但微调下调了FY6/28-FY6/29预期,指出订单与盈利之间的较大差距依然存在,市场未来盈利预期面临下调风险。
主要观点
- 4Q6/26营业利润未达预期:第四季度营业利润为49亿日元,不及高盛预期的62亿日元及彭博一致预期的约60亿日元,显示屏销售占比超预期导致产品结构恶化并压制利润率。
- FY6/27各项全期指引全面弱于市场一致预期:公司预计营业利润为280亿日元(彭博一致预期略低于340亿日元,高盛预期266亿日元);订单目标为2,600亿日元(彭博一致预期略超2,800亿日元,高盛此前预期2,746亿日元)。
- 零部件采购瓶颈导致交货周期拉长并限制产能:稀土磁铁和电子零部件等采购遭遇瓶颈,导致半导体和电子等产品群的交付周期延长,限制了实际产能,管理层并不认为初始指引保守。
- FY6/27被定为业务与生产重组年:公司计划重新审视采购策略并简化物流,以提升有效生产能力,为FY6/28起将订单稳定转化为销售和利润打下基础。
- 半导体及电子领域订单指引温和增长:半导体和电子订单预计仅从FY6/26的1,133亿日元小幅增至FY6/27的1,155亿日元;DRAM带动存储器订单扩张,但逻辑订单因中国客户FY6/26大单效应消退而面临轻微反弹回落。
- 主要生产基地产能接近极限,向上弹性不足:半导体制造设备群产能接近上限,面对需求进一步扩张缺乏向上弹性,且由于交付周期拉长,收入确认时点比此前假设更为滞后。
- 成本转嫁与提价能力受限:除具备高市场份额的功率半导体设备外,受制于市场份额定位,爱发科难以在其他设备群推行激进提价;FY6/26设备模块化比例仅约30%,生产改革对利润率的提振效果可能不及管理层预期。
- 当前估值并不便宜:过去约五年内公司的市盈率区间在略低于10倍至略高于20倍之间,按FY6/28预期计算当前股价隐含19倍市盈率,估值并不具备吸引力。
论述逻辑
- 4Q6/26利润因显示屏业务占比偏高不及预期 -> FY6/27指引(营业利润280亿日元/订单2,600亿日元)大幅低于彭博一致预期 -> 核心症结为稀土磁铁和电子部件采购受阻导致交期拉长,主要工厂产能受限且设备模块化进展较慢 -> 需求端有订单但供给端缺乏向上弹性、收入确认滞后且除功率半导体外缺乏提价权 -> 订单与盈利脱节,市场一致预期面临调降压力 -> 下调FY6/28-FY6/29利润预测并将12个月目标价由8,200日元降至8,000日元,重申卖出评级。
关键展望
- 未来业绩预测更新:高盛维持FY6/27营业利润预测266亿日元不变,预计FY6/28为331亿日元(旧值339亿日元)、FY6/29为389亿日元(旧值390亿日元);预计FY6/27E每股收益为392.5日元,FY6/28E为490.1日元,FY6/29E为573.5日元。
- 12个月目标价与估值方法:目标价定为8,000日元,对应FY6/28E的16倍市盈率和1.5倍市净率。估值基于FY6/28E盈利预测以及全球半导体制造设备行业平均18倍的EV/EBITDA倍数,并施加55%的相对行业折价,以反映估值趋势及中国业务的不确定性。
- 关键上行风险提示:结构性改革成效或提价早期兑现带来盈利能力提升;订单进一步扩张且产能具备向上弹性;中国市场功率半导体投资复苏;以及市场重新青睐低估值股票。
推荐标的
- 爱发科(Ulvac / 6728.T):评级为卖出(SELL),12个月目标价8,000日元(此前为8,200日元),现价9,370日元,下行空间14.6%。理由是零部件采购瓶颈导致交货周期拉长、产能见顶缺乏扩张弹性,同时提价能力受限,订单与利润增长存在显著脱节,后续市场一致预期面临调降。
- 同行业覆盖标的清单(日本半导体及精密设备行业):爱德万测试(Advantest)、迪思科(DISCO)、荏原制作所(Ebara)、豪雅(HOYA)、日本电子(JEOL)、铠侠控股(Kioxia Holdings)、国际电气(Kokusai Electric)、Lasertec、SCREEN控股(SCREEN Holdings)、东京电子(Tokyo Electron)、东京精密(Tokyo Seimitsu)。
关键图表
图1. 爱发科:业绩摘要

图2. 高盛 爱发科(6728.7)