沈娟 贺雅亭 公司研究 业绩点评 重庆银行(601963):息差提升推动利息强劲增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券于2026年8月21日发布重庆银行2026年中报点评,认为本次业绩的核心亮点是净息差逆势回升、利息净收入高速增长,维持A股增持、H股买入评级,目标价12.62元人民币/10.06港币。 8月20日披露的中报显示,26H1归母净利润、营收、PPOP分别同比+10.3%、+10.8%、+9.7%,年化ROE同比+0.51pct至12.03%。 26H1净息差1.46%、较25A提升7bp,计息负债成本率、存款成本率分别下行30bp、35bp至1.88%、1.87%,负债端改善驱动利息净收入同比+26.0%。 6月末贷款、存款分别同比+16.3%、+15.3%,26H1新增贷款509亿元中对公增量占比103.9%、零售收缩。 非息收入同比-39.0%形成拖累,其中其他非息收入-45.9%。 资产质量稳健:不良率1.11%、关注率1.81%(较25A-13bp)、拨备覆盖率247%。 报告预测2026-2028年归母净利润62/69/76亿元,给予26年A/H目标PB 0.77/0.54倍,维持增持/买入评级。
主要观点
- 26H1归母净利润、营收、PPOP分别同比+10.3%、+10.8%、+9.7%,增速较26Q1回落0.1/0.8/1.8pct,盈利仍保持双位数增长,年化ROE同比+0.51pct至12.03%
- 利息净收入同比+26.0%、较Q1增速提升13.2pct,是本次业绩的核心亮点;26H1净息差1.46%,较25A逆势回升7bp
- 息差回升由负债端驱动:计息负债成本率、存款成本率分别下行30bp、35bp至1.88%、1.87%,降幅大于资产端(生息资产收益率、贷款收益率分别下行25bp、13bp至3.28%、4.14%)
- 6月末总资产、贷款、存款同比+12.8%、+16.3%、+15.3%,扩表节奏放缓但仍较快;26H1新增贷款509亿元,对公增量占比103.9%为投放主力,零售增量占比-16.0%出现收缩,存款活期率17.1%较25A降0.4pct
- 金融投资规模压降:6月末同比-2%,其中TPL/OCI/AC资产分别同比-29.2%、-10.9%、+11.3%,以票息配置为主要思路;26H1成本收入比24.3%、同比+0.3pct,费用管控仍有优化空间
- 资产质量稳健、隐性风险改善:不良率1.11%较26Q1末降1bp,关注贷款率1.81%较25A降13bp,拨备覆盖率247%较26Q1末+1pct,测算年化不良生成比例0.71%较25A下降11bp,年化信用成本0.40%同比下降9bp
- 预测2026-2028年归母净利润62/69/76亿元(较前值-0.31%/-0.89%/-0.89%),同比增速10.2%/10.2%/11.4%;26E BVPS 16.39元,对应A/H 2026年PB 0.69/0.43倍
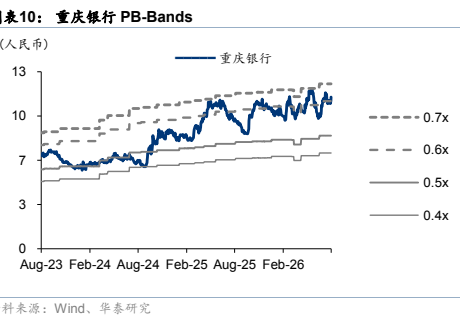
- 估值与评级:A/H可比公司26E PB为0.73/0.43倍,公司深耕成渝经济圈、业绩成长性突出应享估值溢价,给予26年A/H目标PB 0.77/0.54倍,目标价12.62元人民币/10.06港币(前值12.63元/10.06港币),维持A增持/H买入评级
关键展望
- 目标价:A股12.62元人民币、H股10.06港币(前值12.63元/10.06港币),对应2026年目标PB 0.77/0.54倍
- 资本补充观察点:116亿转债处于转股期,若全部转股以26H1风险加权资产测算可提升核心一级资本充足率1.62pct
- 风险提示:政策推进力度不及预期;经济修复力度不及预期
推荐标的
- 重庆银行(601963 CH):增持(维持),目标价12.62元人民币,对应26年目标PB 0.77倍(当前26E PB 0.69倍);理由为深耕成渝经济圈、信贷稳步投放、息差企稳回升、业绩成长性突出应享估值溢价
- 重庆银行(1963 HK,港股通标的):买入(维持),目标价10.06港币,对应26年目标PB 0.54倍(当前26E PB 0.43倍,可比H股均值0.43倍)
关键图表
图1. 表2. 资产贷款存款规模同比增速
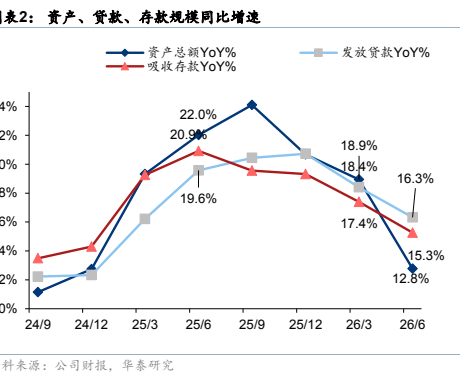
图2. 表3. 三级资本充足率
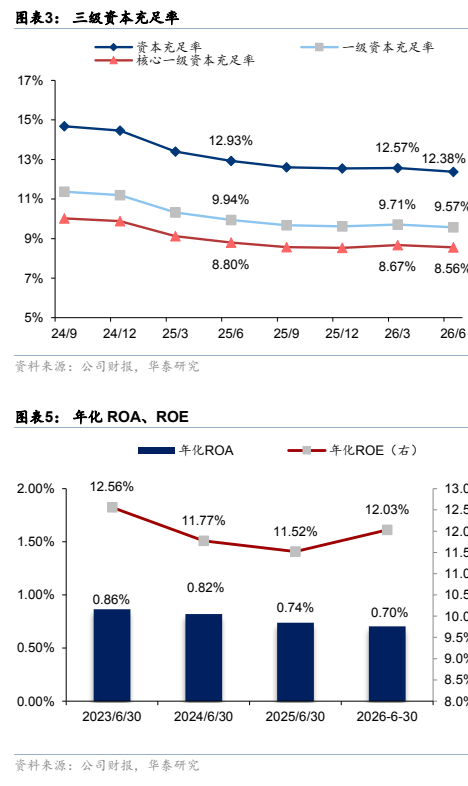
图3. 表4. 不良贷款率及拨备覆盖率
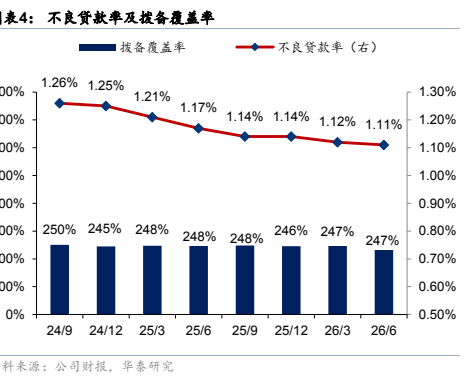
图4. 表6. 中间业务收入占比及成本收入比
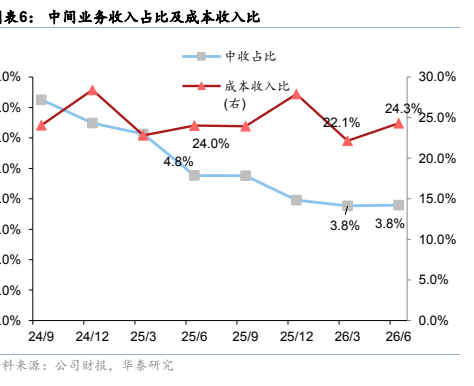
图5. A股上市银行PB估值
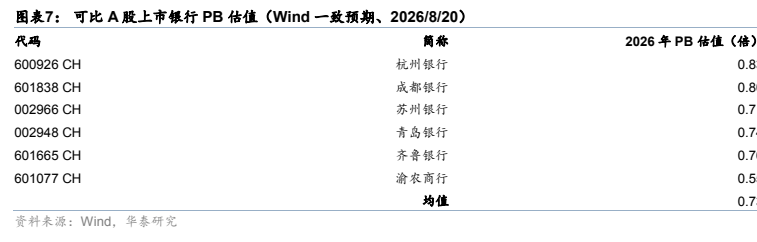
图6. 表9. 重庆银行PEBands
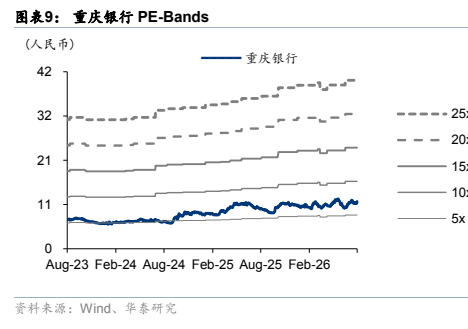
图7. 表10. 重庆银行PBBands