Bernstein:海光受益中国CPU复兴
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Bernstein认为,智能体AI会把数据中心架构从GPU中心拉回到CPU密集型协同,带来一轮服务器CPU复兴;在中国,海光是少数能够以x86服务器CPU承接这一变化的本土厂商,因此最直接受益。报告预计全球服务器CPU市场规模将从2025年的390亿美元升至2030年的2230亿美元,中国x86服务器CPU市场也将从70亿美元升至270亿美元。虽然2025-2028年中国受海外供给分配、先进制程产能和AI加速器短缺约束,增长可能慢于全球,但2028年后国产先进制程、国产AI芯片和地方支持的AIDC资本开支会重新提速。Bernstein给予海光Outperform评级,目标价450元,核心理由是海光在中国x86生态中具有稀缺性,技术差距维持在2-3年,且从政务信创向商业云和AIDC客户渗透的路径正在打开。
主要观点
- 报告的核心判断是智能体AI会改变服务器算力配比。传统大模型训练和推理更偏GPU中心,但智能体工作流需要规划、工具调用、上下文管理和多任务协调,CPU在推理链条中的调度和通用计算价值上升,CPU与GPU比例有望从当前约1:8走向2030年的1:1。
- 全球服务器CPU市场会显著扩容。Bernstein估算,2025年全球服务器CPU市场约390亿美元,2030年可达到2230亿美元;其中ARM价值份额可能从2027年起超过x86,并在2030年升至55%,但x86仍依靠软件生态和企业认证保有约80%的出货份额。
- 中国市场的节奏与全球不同。2025-2028年,中国x86服务器CPU增长可能受美国超大云厂商优先获得全球供给、国内先进制程产能有限、AI加速器短缺抑制整机需求等因素限制;2028年后,国产先进节点扩产和本土AI芯片供给改善将推动需求再加速。
- 海光的稀缺性来自x86路线和本土合规身份。公司2016年通过AMD与THATIC授权获得Zen1基础,2019年进入实体清单后不能继续获得新授权,但已转移的架构权利使其能够持续迭代,是党政、国企和关键行业中少数合格的本土x86服务器CPU供应商。
- 海光技术差距并未扩大。报告认为,海光与Intel、AMD等全球x86同业的性能差距维持在约2-3年,C86-G5有望带来显著升级,使公司从信创市场进一步进入云服务商和政府支持的AIDC场景。
- 国产替代会从政策驱动走向商业客户驱动。第一阶段主要由信创采购推动;第二阶段预计从2027年前后开始,AMD和Intel供给趋紧、海光性能提升以及CPU+DCU组合生态改善,会推动商业CSP增加本土采购。
- 海光份额提升空间清晰。Bernstein预计海光在中国x86服务器CPU市场的价值份额将从2025年的19%升至2030年的36%,出货份额接近50%,显示公司单位价格可能低于海外龙头,但国产自给率提升更快。
- ARM并不会完全替代x86。报告承认ARM在价值份额上会快速上行,但在中国市场,NVIDIA ARM CPU和美国云厂商自研芯片受出口限制约束,企业软件迁移和认证成本也让x86仍有强粘性。
- 估值支撑来自双业务生态。海光收入估计约60%-65%来自CPU、35%-40%来自DCU;DCU增长更快,而CPU在智能体AI时代的地位上升,两条产品线共同强化公司在国产数据中心硬件生态中的议价能力。
论述逻辑
智能体AI让推理和任务编排更依赖通用计算 → 全球服务器CPU市场扩容,CPU与GPU比例向1:1靠近 → 中国受先进制程和海外供给限制,短期增长慢于全球但国产替代更迫切 → 海光作为本土x86服务器CPU稀缺供应商,技术差距维持2-3年且C86-G5升级扩展可服务市场 → 政策信创向商业CSP和AIDC扩散,带动海光份额和收入弹性提升。
关键展望
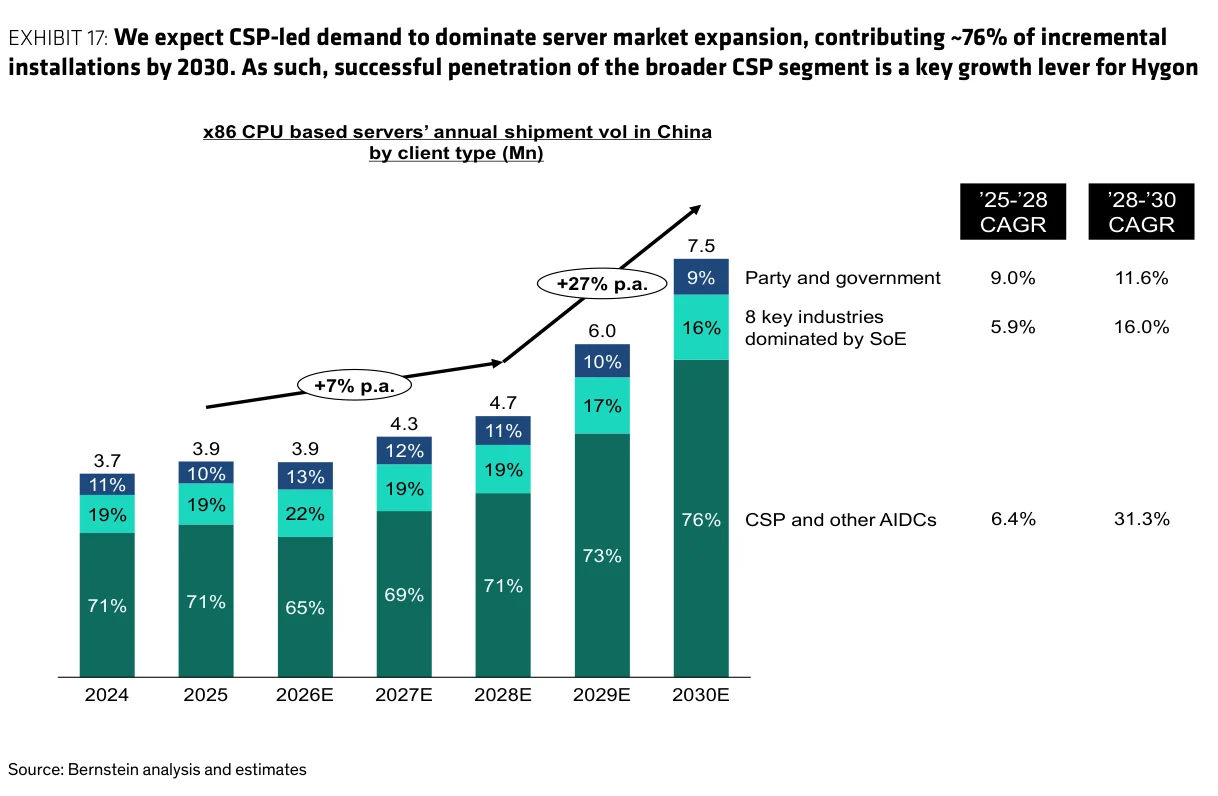
- 2030年前服务器CPU需求的主线不再只是传统企业服务器更新,而是智能体AI带来的推理、调度和多任务工作流扩容,这会提升CPU在数据中心资本开支中的权重。
- 中国市场2025-2028年仍会受制于先进制程和AI加速器供给,但2028年后国产产能、本土AI芯片和地方AIDC投资可能形成共振,需求斜率重新抬升。
- 海光有望从信创和关键行业延伸至商业CSP,决定性观察点是C86-G5性能、供货稳定性、软件生态和CPU+DCU组合方案能否满足云客户。
- 风险集中在制程产能、x86生态授权边界、ARM渗透速度、AI资本开支周期和海光估值已经反映多少增长预期。
推荐标的
- 海光信息688041.CH:Bernstein给予Outperform,目标价450元,认为其是中国x86服务器CPU国产替代和CPU复兴的核心受益者。
- 中国AIDC建设链:地方政府支持的新型云和AI数据中心会放大国产CPU、DCU和服务器整机需求,是海光商业化扩张的重要场景。
- 国产先进制程产能:2028年后需求再加速依赖本土先进节点扩产,相关产能进展是海光收入兑现的关键约束。
- 国产AI芯片生态:CPU需求与AI加速器供给相互牵引,国产AI芯片放量会提高整机和集群采购对本土CPU的配套需求。
- 海外x86供给链风险:AMD和Intel供应紧张或出口约束越强,中国客户转向海光的动力越强。
关键图表
Exhibit 1:海光相对全球同业的性能差距维持2-3年,C86-G5提升后当前约50%渗透空间扩大
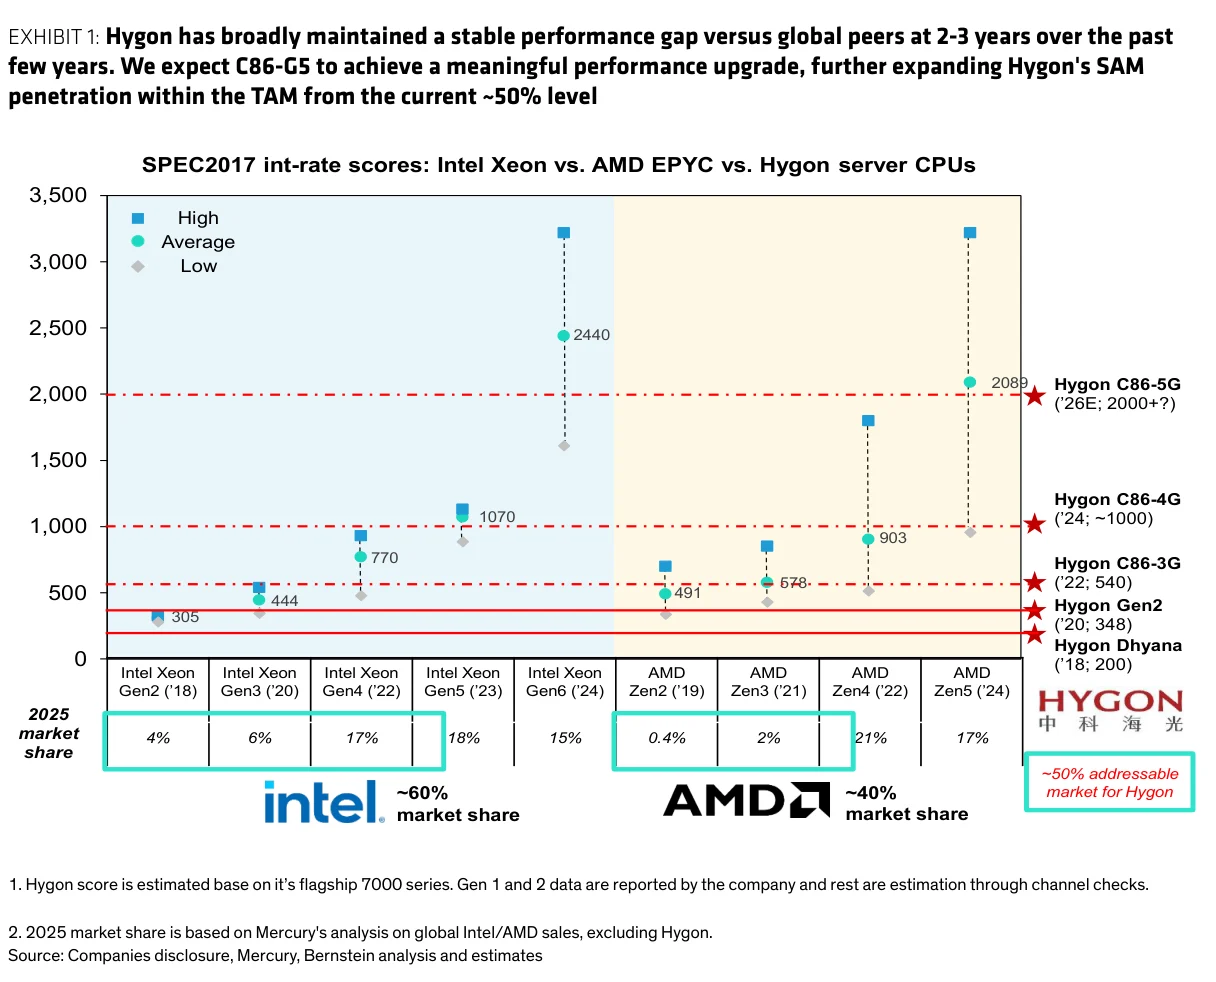
Exhibit 2:2030年全球服务器处理器市场达2230亿美元,精简指令架构份额2027年超过x86并于2030年升至55%
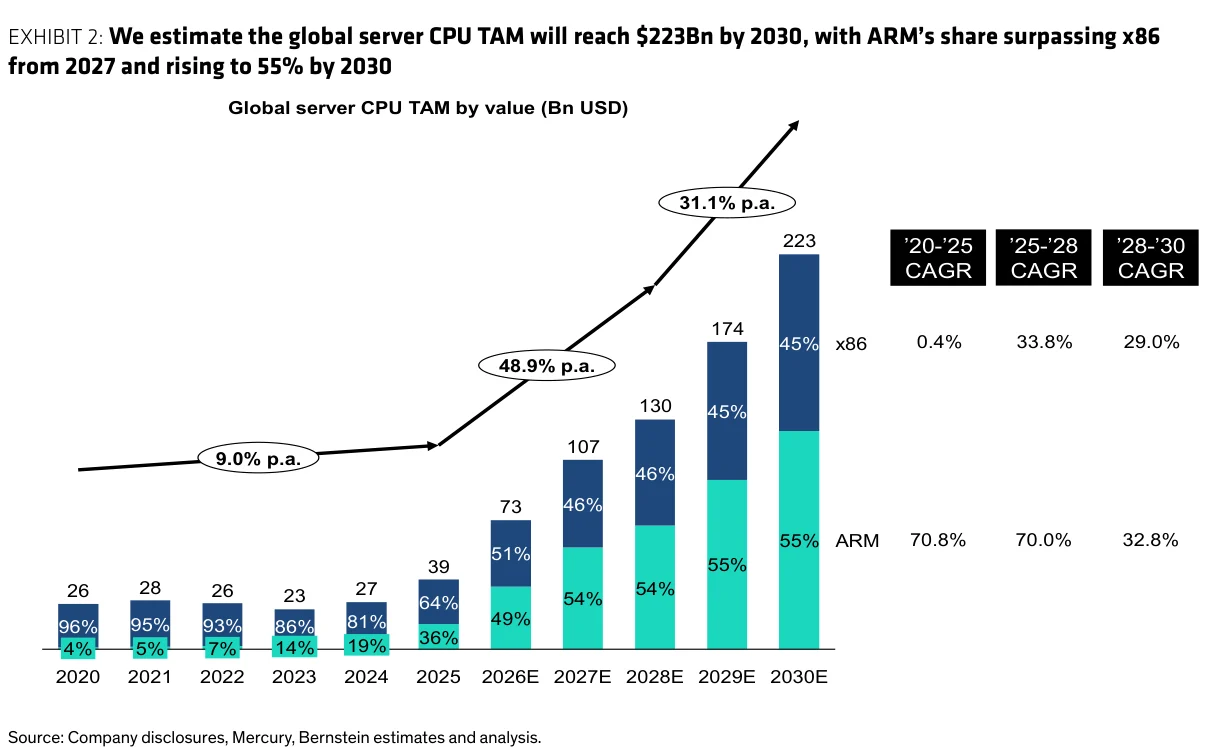
Exhibit 3:2030年全球服务器CPU出货量达9500万颗,ARM单位份额约20%
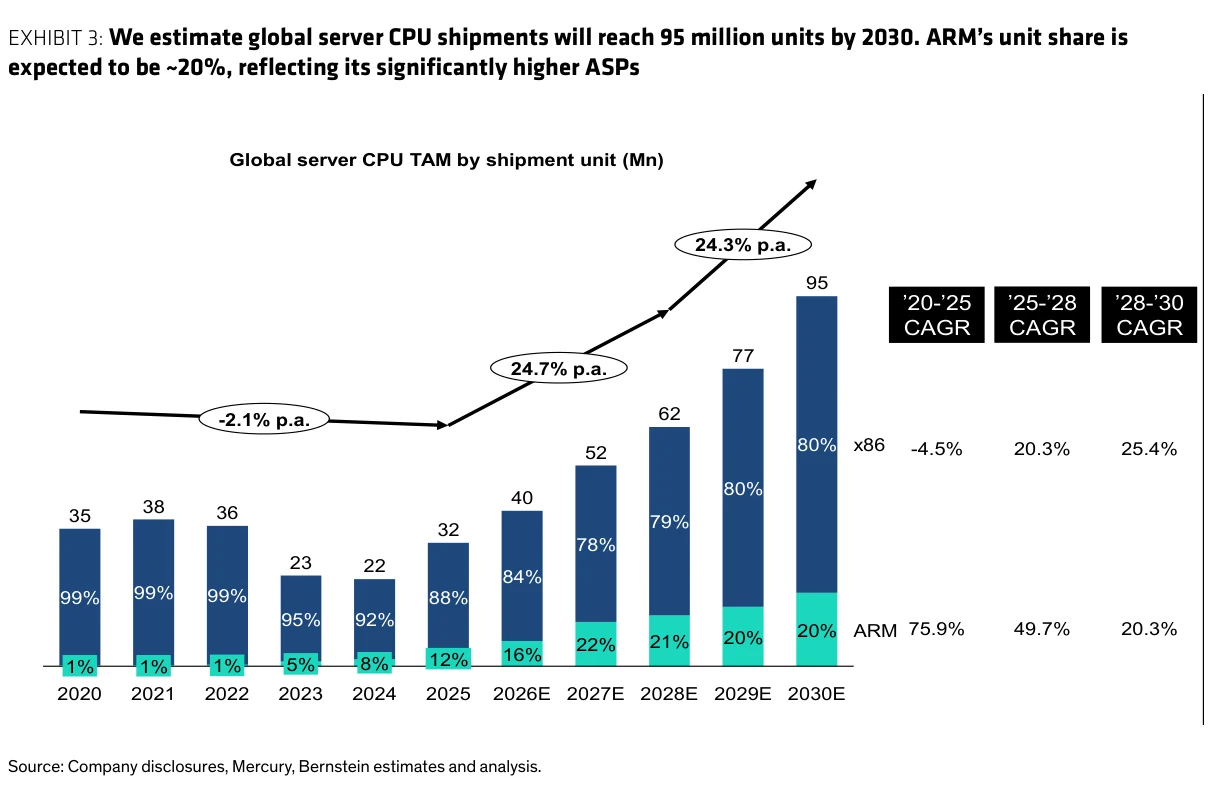
Exhibit 4:智能体AI推动算力向CPU倾斜,CPU占比由约14%升至50%
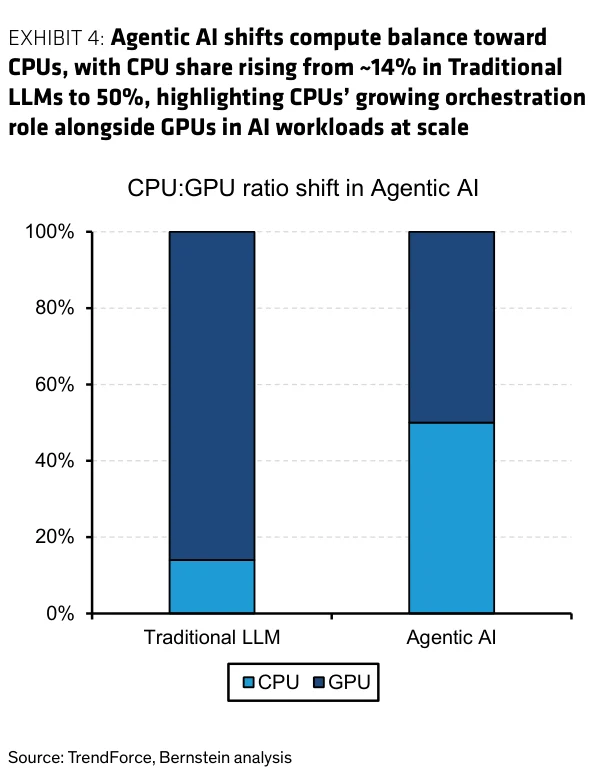
Exhibit 5:推理阶段CPU作用预计进一步提升
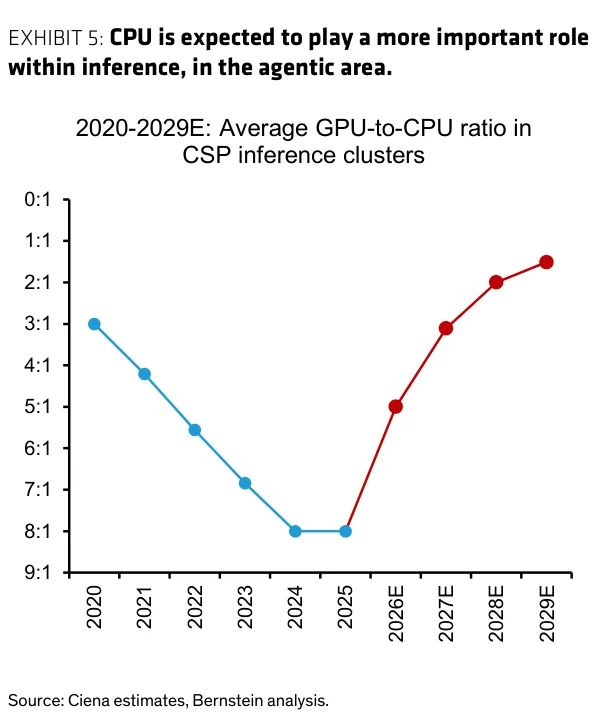
Exhibit 6:2030年服务器CPU市场在3.5万亿美元AI资本开支基准情形下达2230亿美元
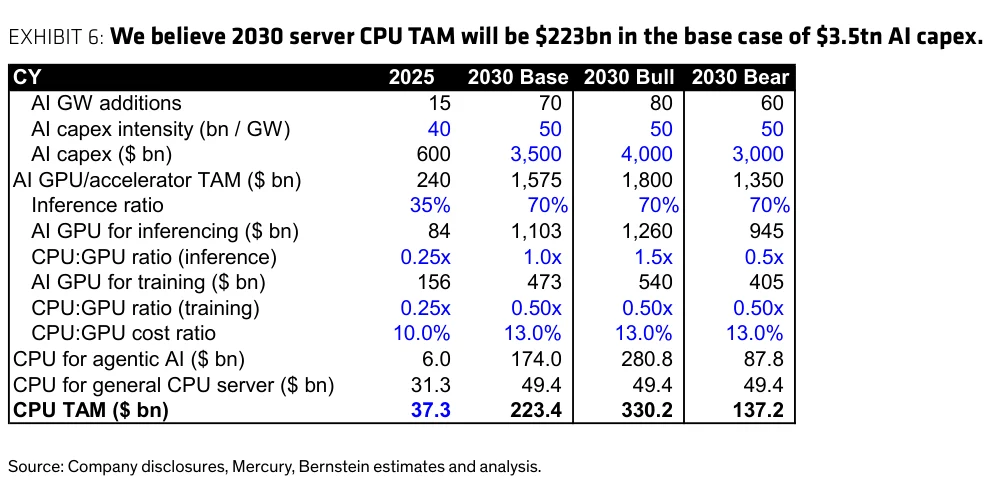
Exhibit 7:中国x86服务器CPU市场2030年达270亿美元,全球份额回升至约27%
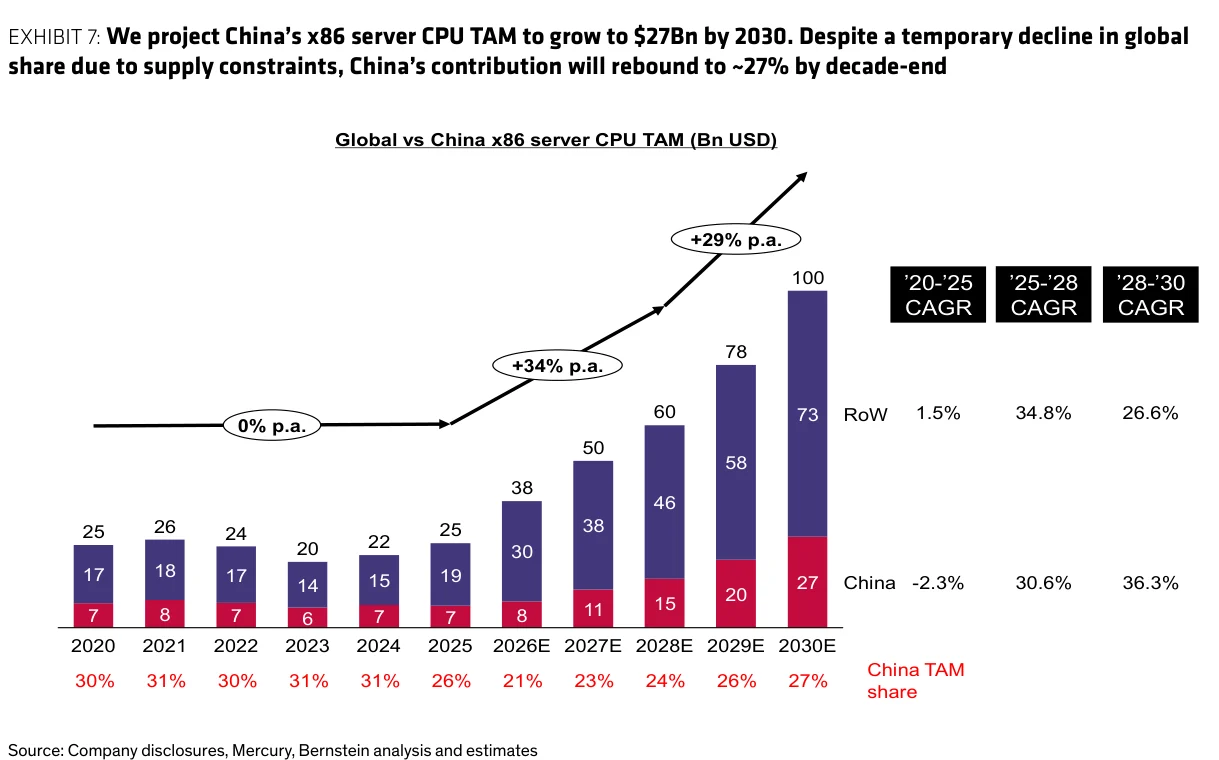
Exhibit 8:中国x86服务器CPU出货量2030年达2500万颗,单位份额高于价值份额
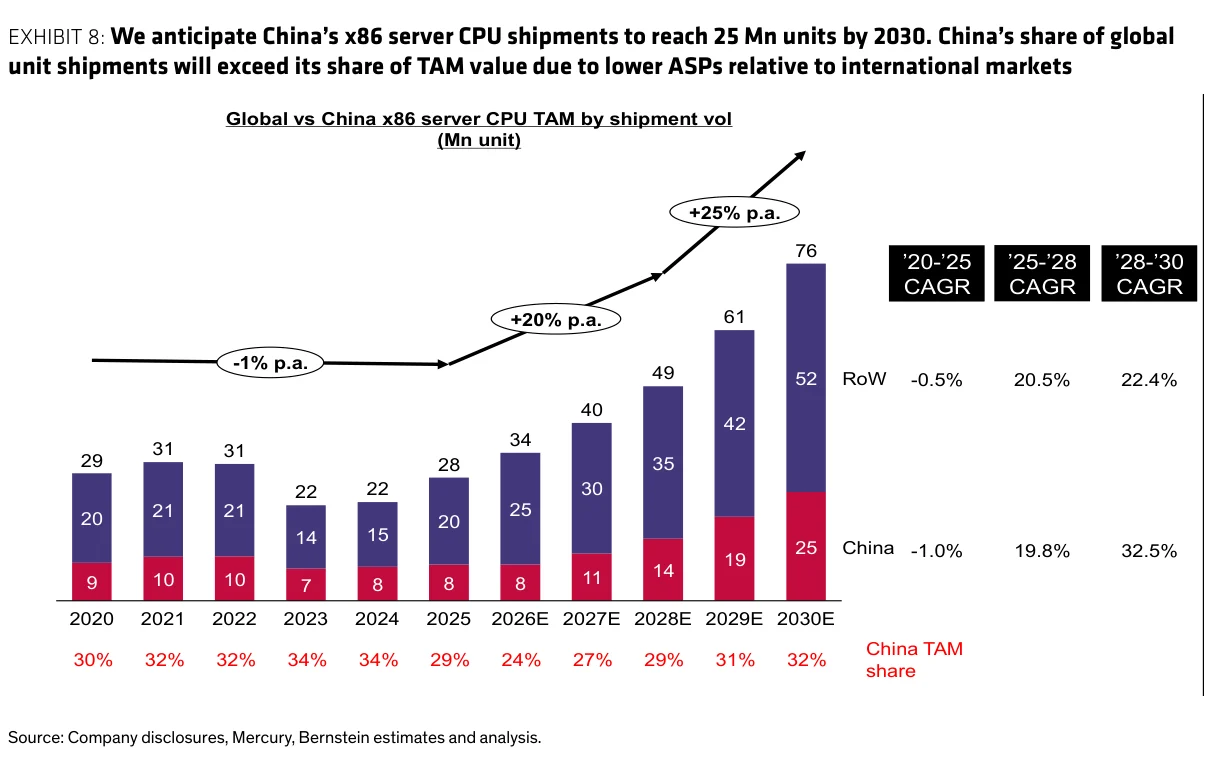
Exhibit 9:中国x86服务器CPU自给率快速提升,2028年后国产替代加速
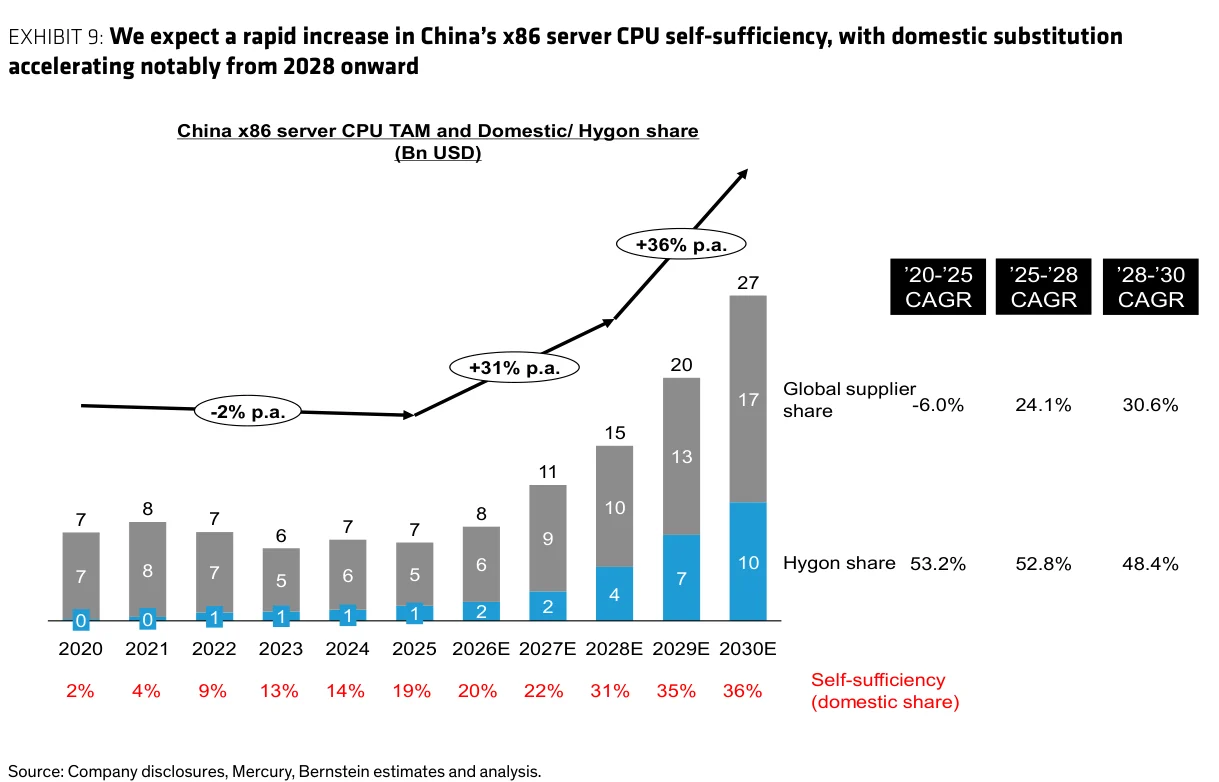
Exhibit 10:海光出货份额提升更快,带动中国x86服务器CPU自给率2030年约50%
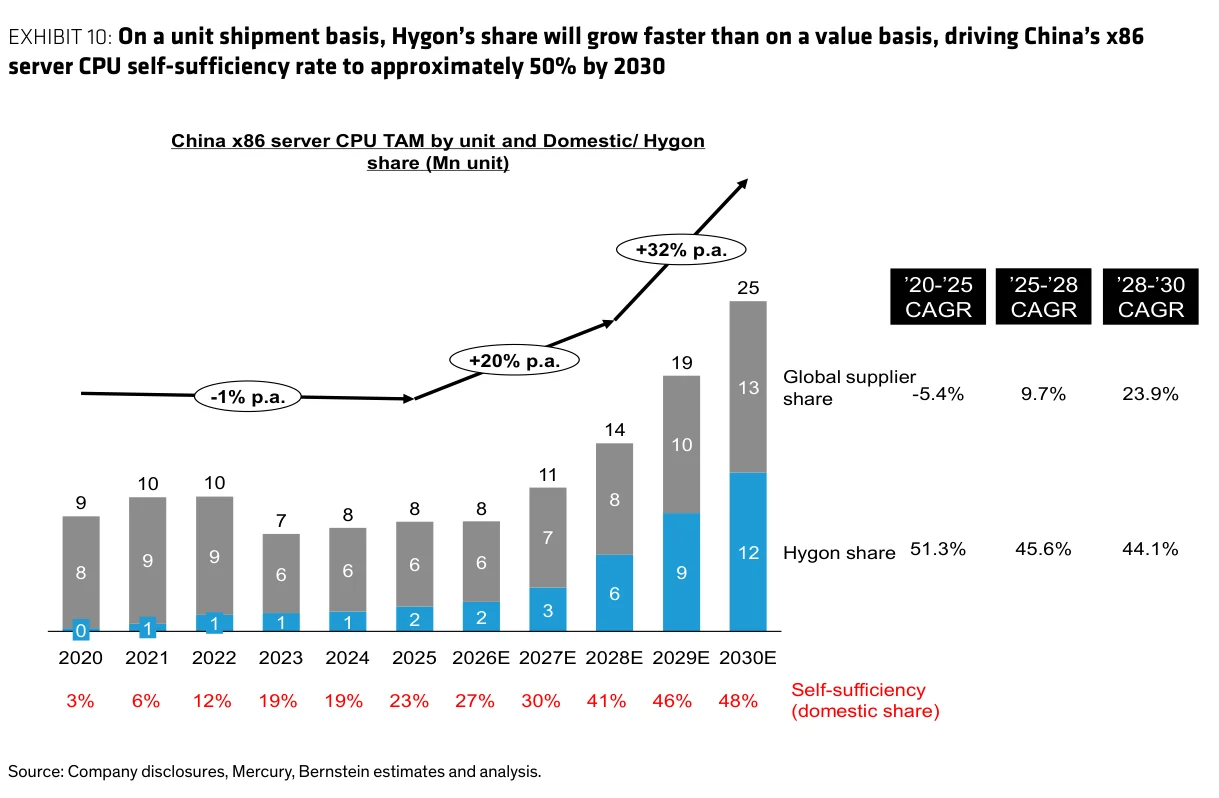
Exhibit 11:海光CPU和DCU硬件由软件生态支撑
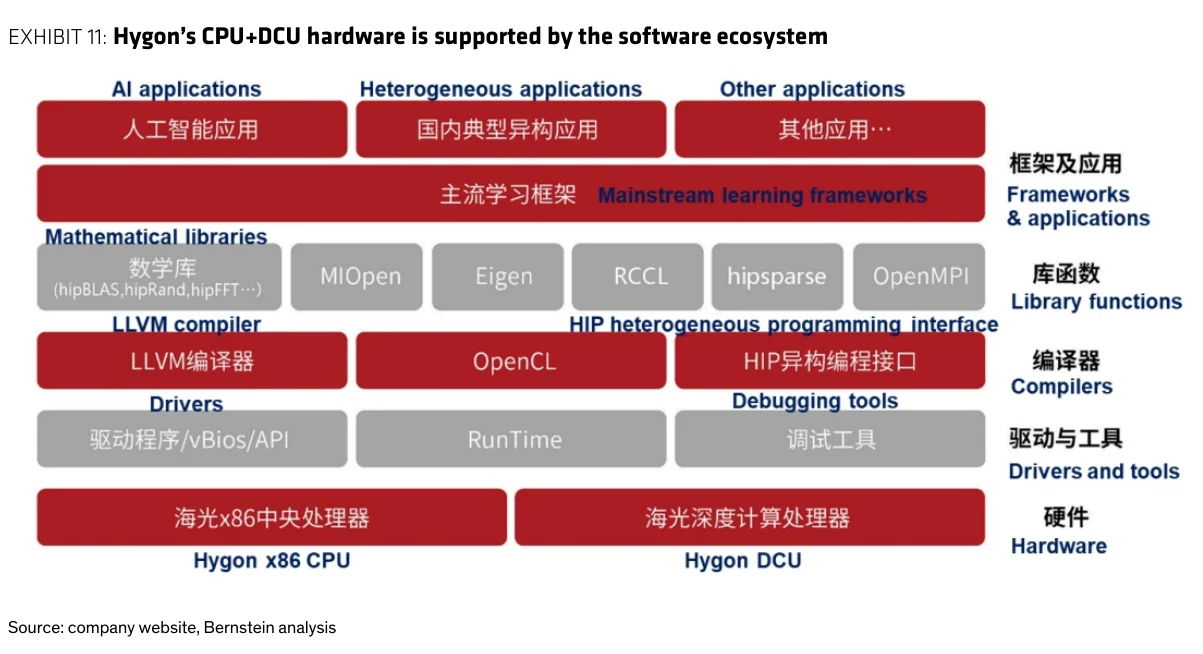
Exhibit 12:海光自第四代起每代核心数翻倍,并转向自研微架构
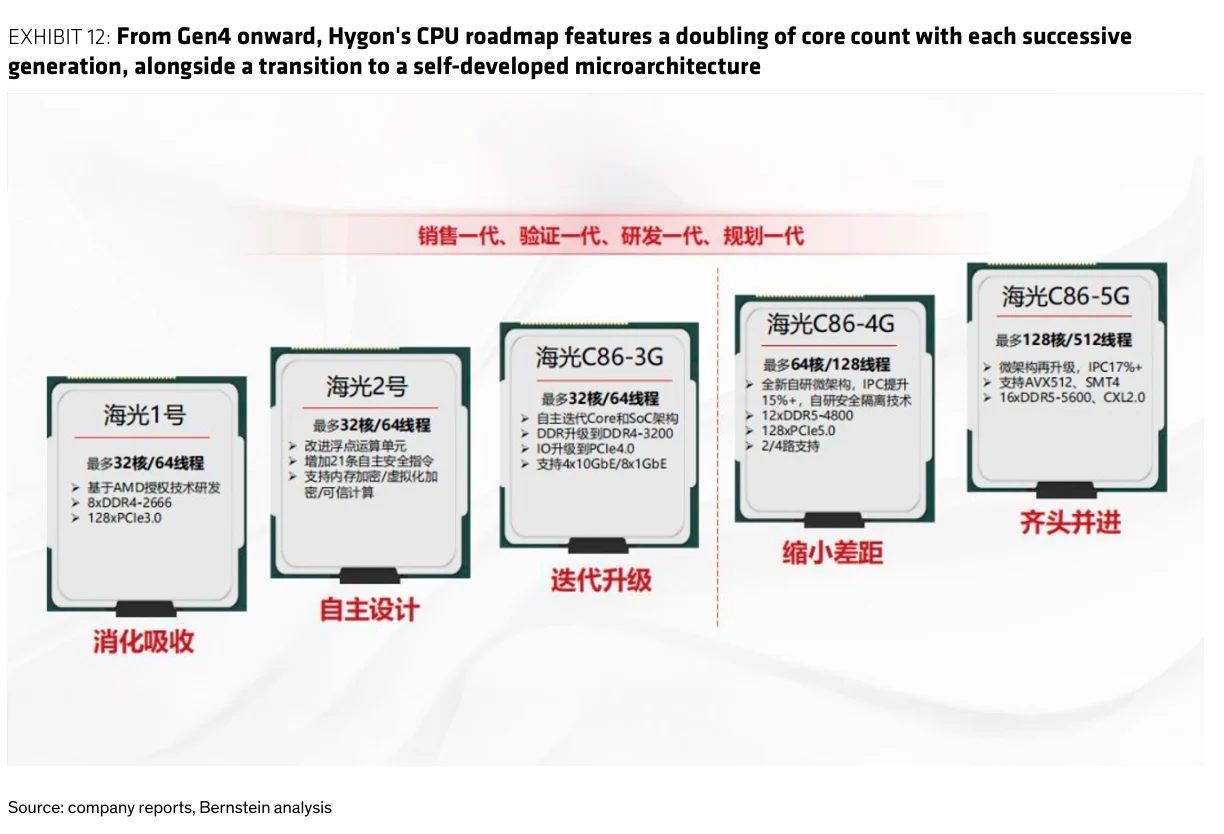
Exhibit 13:海光与全球x86同业技术差距维持约2-3年
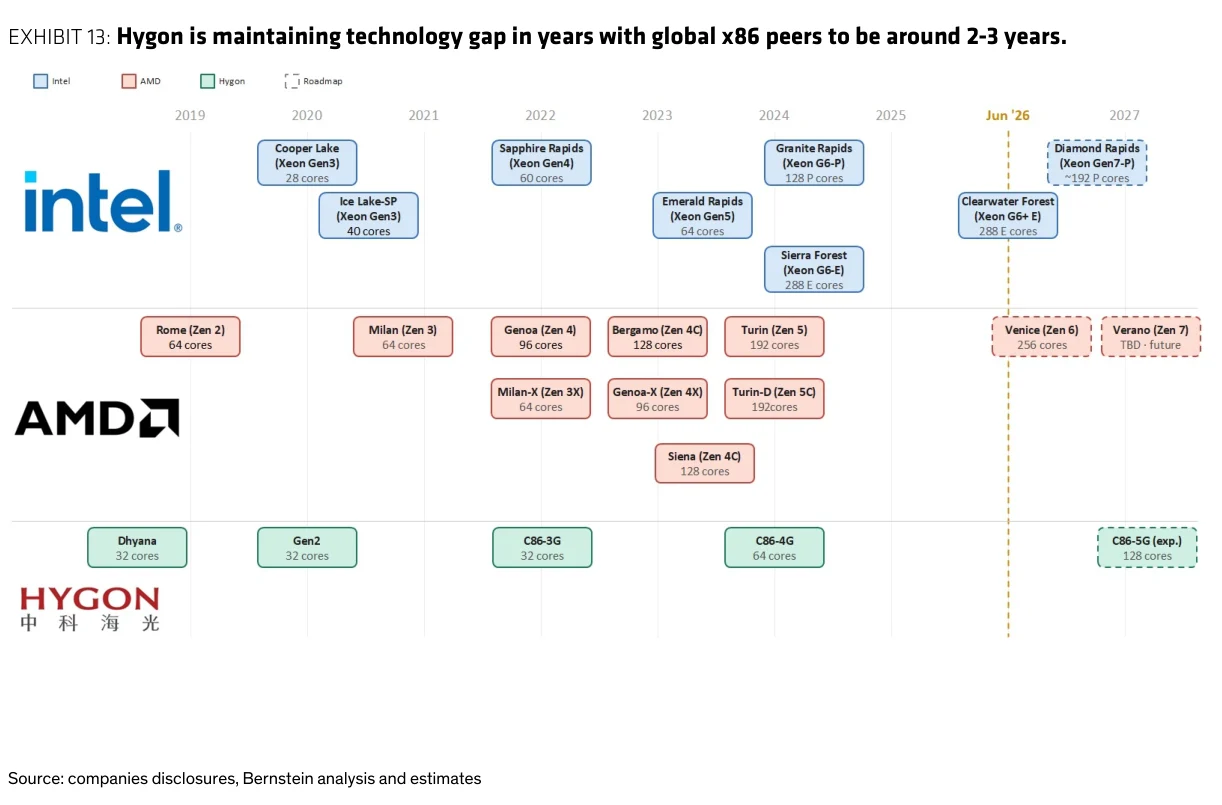
Exhibit 14:海光性能差距维持2-3年,C86-G5升级后当前约50%渗透空间扩大
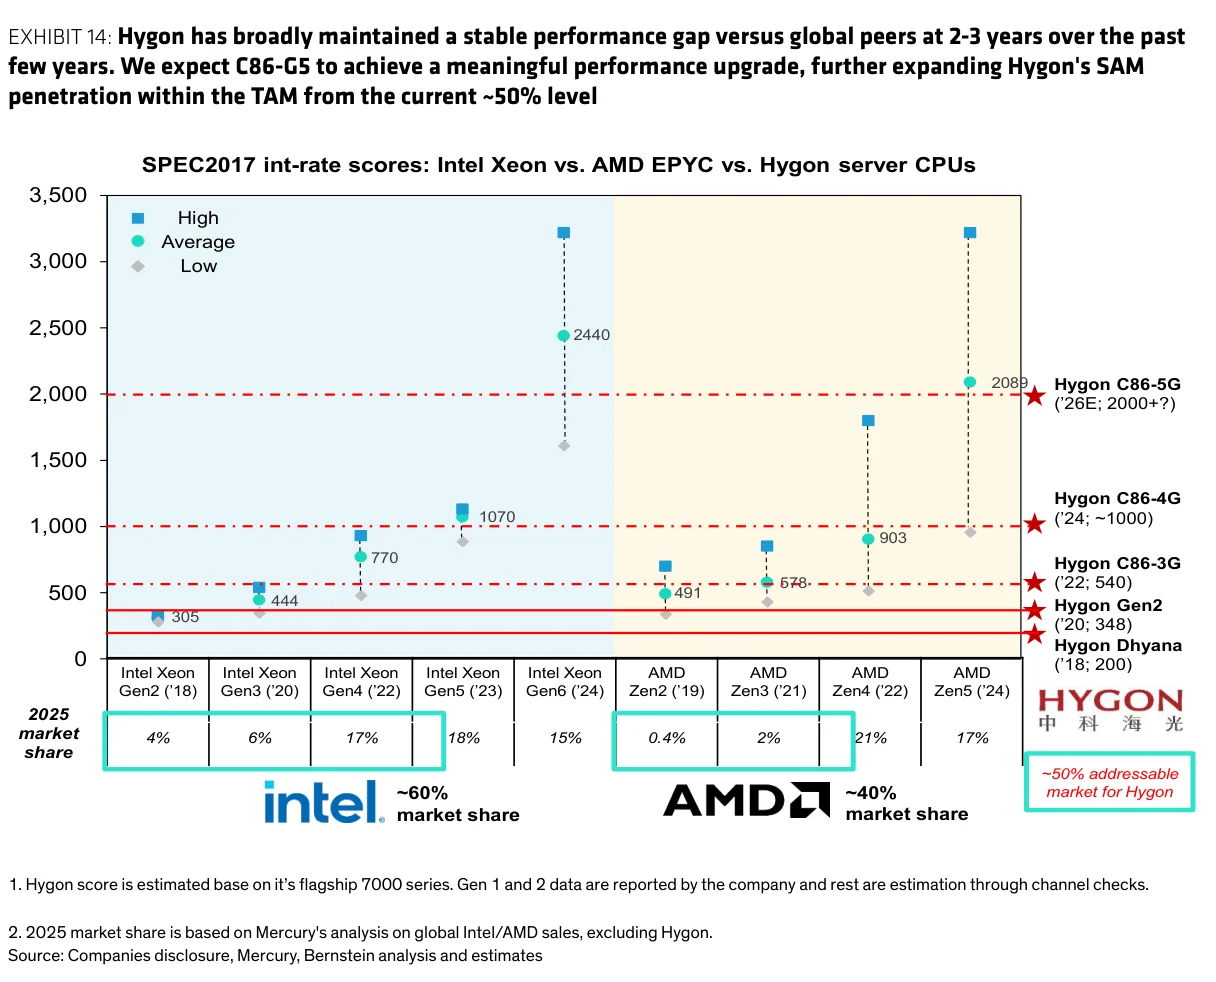
Exhibit 15:海外路线图显示处理器升级由更高核心数推动,米兰和热那亚规格可对比海光第四代
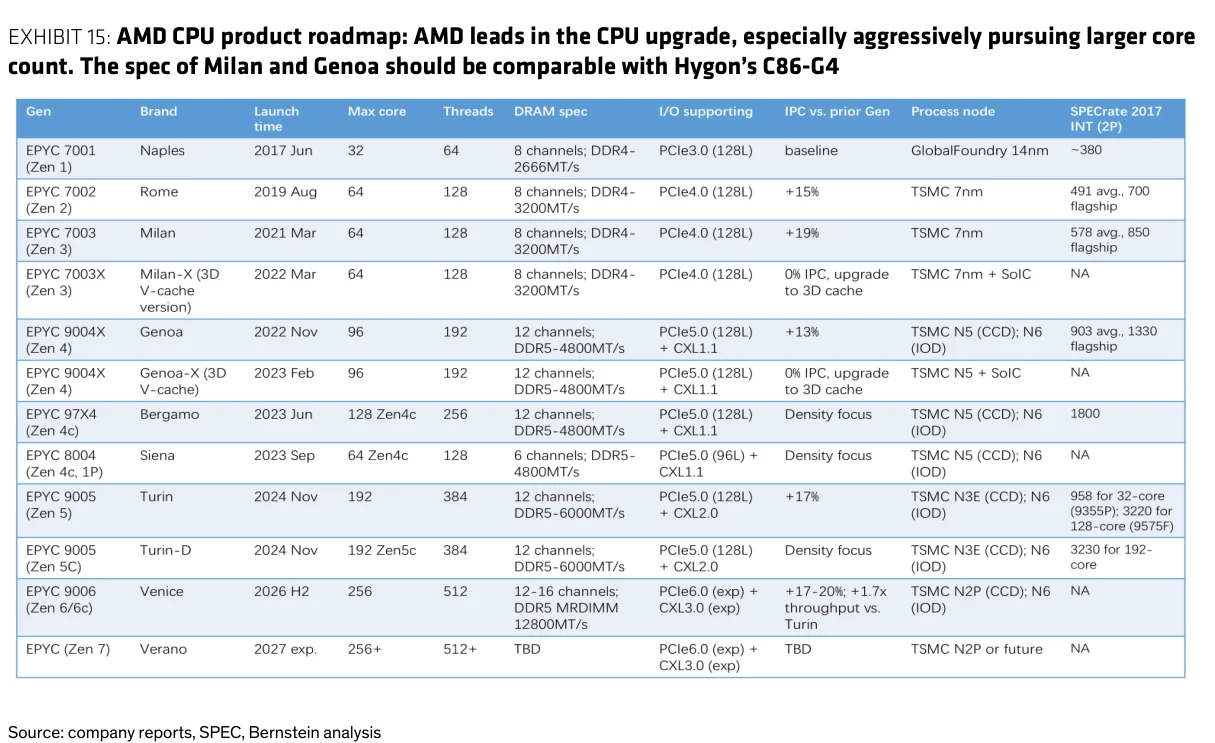
Exhibit 16:英特尔路线图显示产品迭代加快,先进制程贡献规格提升
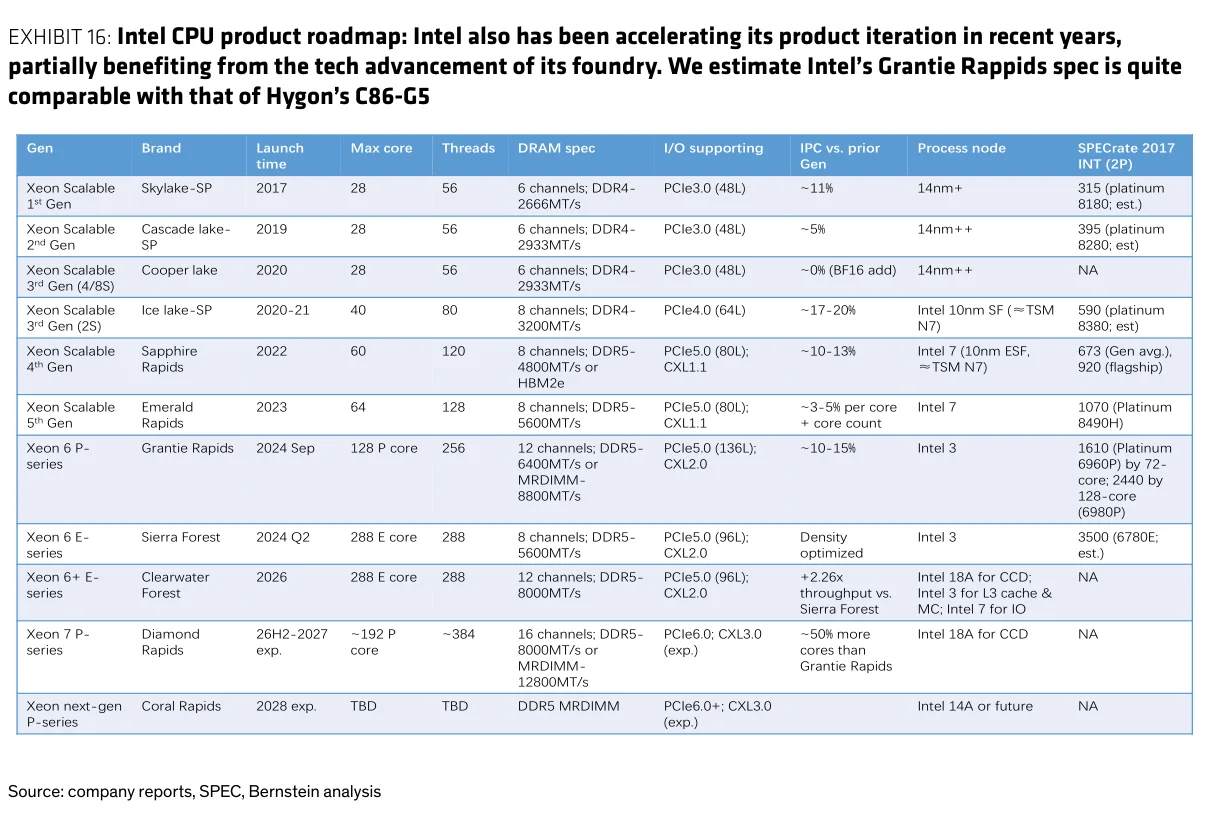
Exhibit 17:CSP主导需求预计贡献2030年约76%新增装机,是海光突破大客户的关键