汇丰 亚洲集装箱航运:运费底线更强,风险收益比更佳
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰上调了亚洲集装箱航运板块的盈利预期,主要得益于长荣海运(Evergreen)三季度营收超预期及同业指引上调,这预示着四季度运费底线将高于此前预期。 尽管预计运费在黄金周后会有所回落,但短期盈利可见度显著提升。 汇丰将长荣海运和东方海外(OOIL)评级上调至“买入”,中远海控(CSH)评级上调至“持有”。 报告同时指出,由于未来运力交付及红海航线正常化,对2027-28财年持谨慎态度,且目前仍低于市场共识。
主要观点
- 长荣海运三季度营收表现强劲,超出汇丰预期22%,超出市场共识9%。
- 赫伯罗特(Hapag-Lloyd)和以星航运(ZIM)上调盈利指引,支撑了四季度运费底线更高的观点。
- 中美贸易休战延长至2027年1月10日,有助于支撑四季度需求。
- 尽管港口拥堵有所缓解,但台风、巴拿马运河限制及欧洲内陆瓶颈持续存在,支撑了运费。
- 汇丰上调了2026-28财年盈利预测,但对2027-28财年仍低于市场共识,主要担忧运力过剩。
- 中远海控预计2026年下半年运量增长3%,平均运费同比上涨32%。
论述逻辑
- 长荣海运三季度业绩超预期 -> 行业同业上调指引 -> 确认四季度运费底线高于预期 -> 短期盈利可见度改善 -> 汇丰上调相关标的评级及目标价 -> 但考虑到2027-28年运力交付带来的过剩风险 -> 长期保持谨慎态度。
关键展望
- 预计2026年四季度息税前利润(EBIT)可能超过2026年上半年总和。
- 预计2027-28年运费将出现更陡峭的正常化趋势。
推荐标的
- 长荣海运(2603 TT):评级上调至“买入”,目标价上调至300.00新台币。
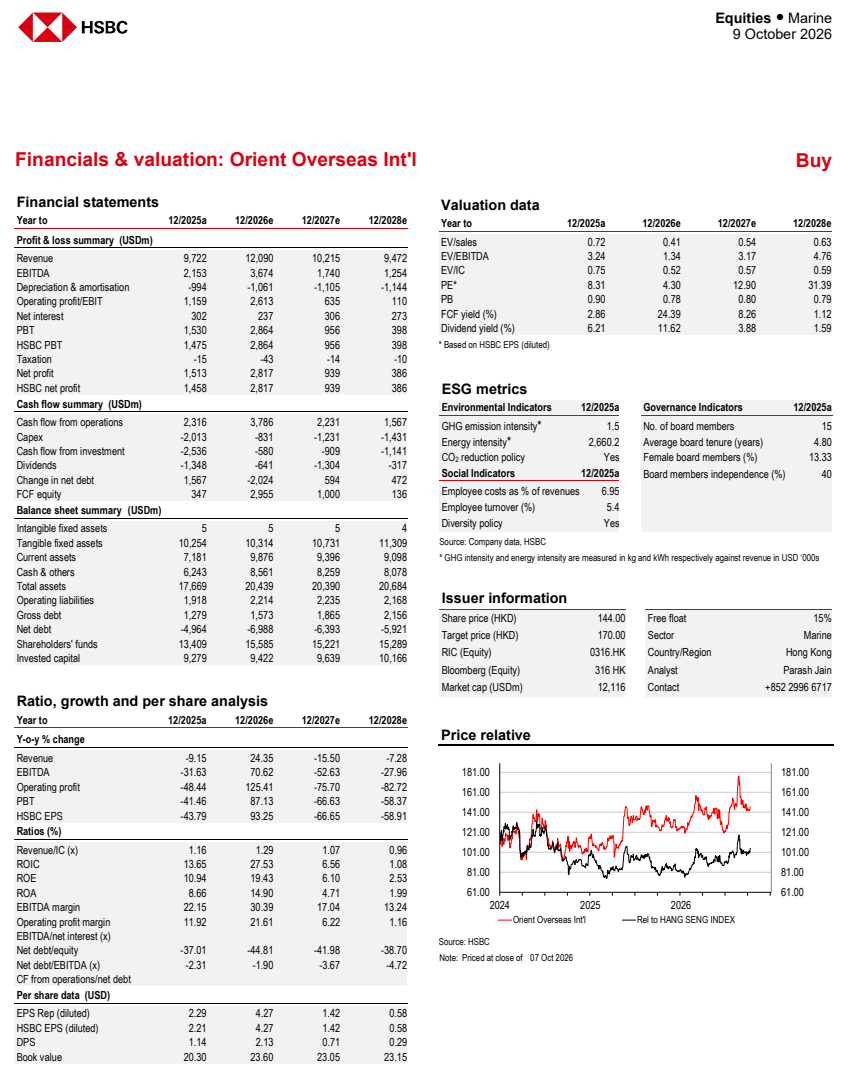
- 东方海外(0316 HK):评级上调至“买入”,目标价上调至170.00港元。
- 中远海控(1919 HK / 601111 CH):评级上调至“持有”,H股目标价18.00港元,A股目标价18.20人民币。
关键图表
图1. 汇丰 2026年10月9日
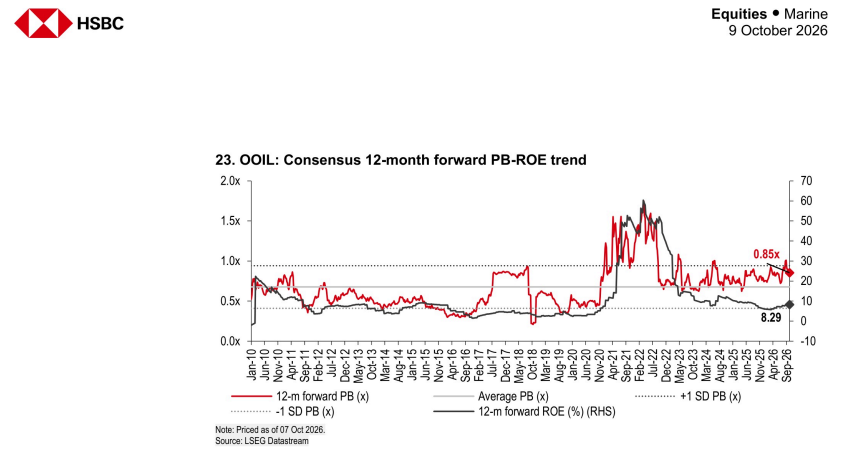
图2. 汇丰 2026年10月9日

图3. 净利息与自由现金流收益率
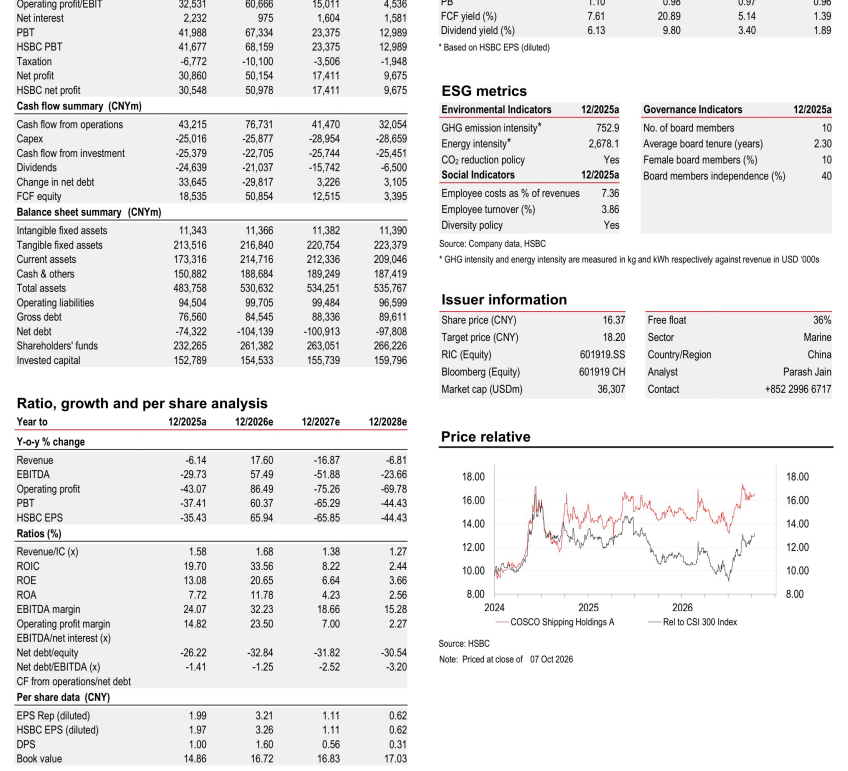
图4. 汇丰 2026年10月9日