伯恩斯坦 思爱普(SAP.GR):思爱普:人工智能抬高胜率,思爱普能抓住吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告探讨了思爱普(SAP)在云转型过程中的增长动能及人工智能(AI)的货币化潜力。 尽管思爱普的云业务增长稳健,但分析显示其迁移周期正在拉长,且客户迁移紧迫感下降。 目前约57%的ECC客户已迁移至S/4,剩余43%的迁移过程可能更为缓慢。 虽然AI在提升思爱普战略地位方面具有潜力,但具体的合同溢价、生产使用率及毛利贡献尚不明确。 伯恩斯坦维持对思爱普的“跑赢大盘”评级,目标价为273欧元,认为其迁移引擎依然完好,且2027年的增长预期具有可实现性。
主要观点
- 思爱普云业务增长预期稳健,但需警惕增长质量
- S/4迁移进度已过半,但剩余客户迁移节奏放缓
- 客户对S/4迁移的紧迫感降低,迁移周期延长
- AI已成为客户S/4战略的重要影响因素
- 云毛利率在二季度出现下滑,反映出投资压力
- 思爱普的云转型同时伴随着传统维护收入的加速流失
论述逻辑
- 思爱普通过S/4迁移推动云转型,虽然迁移周期拉长,但庞大的存量客户基础仍能支撑未来几年的增长。AI作为战略抓手,通过提升业务流程自动化增强了产品粘性,但短期内AI研发与交付成本上升对毛利率构成压力。只要思爱普能保持合同积压(Backlog)的稳健增长,并平衡好AI投资与运营效率,其2027年的增长目标依然可期。
关键展望
- 预计2026财年云收入增长在23%至25%(固定汇率)之间
- 关键验证点包括:收购调整后的合同积压增长、定价策略、下半年订单转化率以及2027年的积压储备
推荐标的
- 思爱普(SAP.GR):评级为“跑赢大盘”(Outperform),目标价273欧元
关键图表
图1. SAP 2026年第三季度预测:伯恩斯坦略高于市场共识,云业务除外
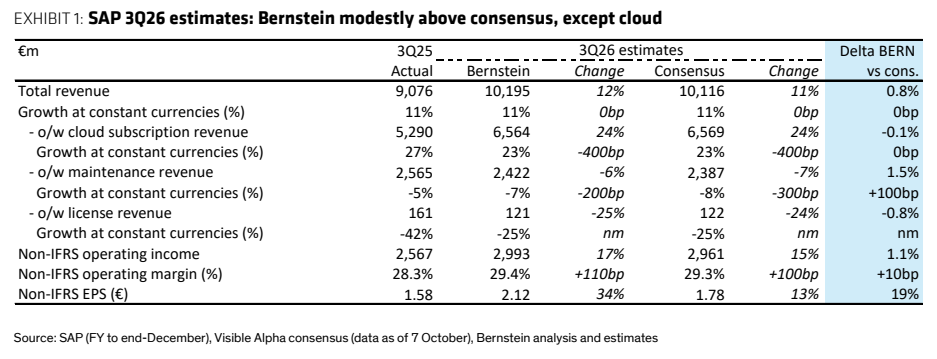
图2. S/4采用率日益向云端倾斜,但部署仍呈碎片化
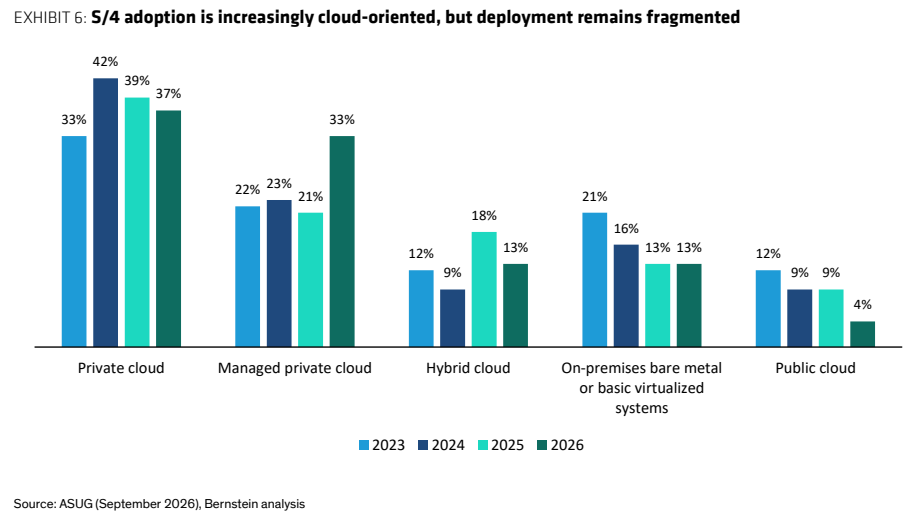
图3. S/4正成为云端安装基数
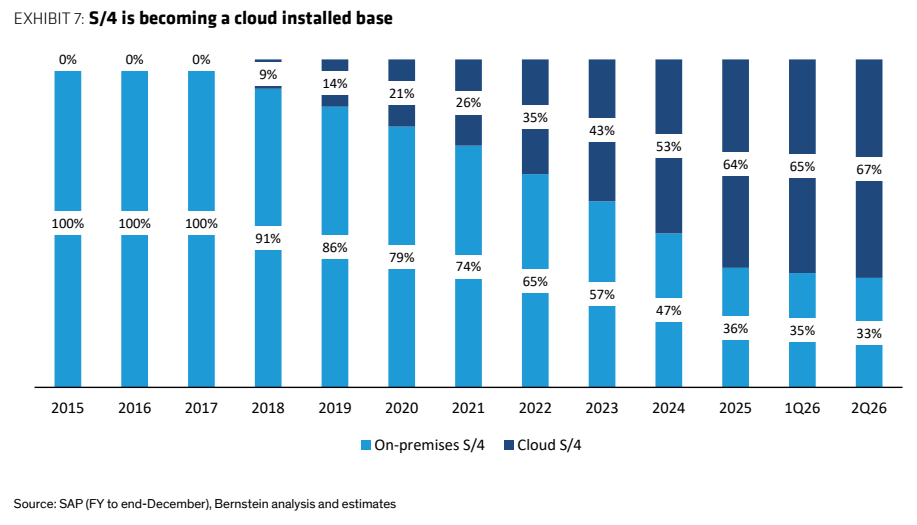
图4. 客户需要人工智能代理,但仍希望由人类掌控
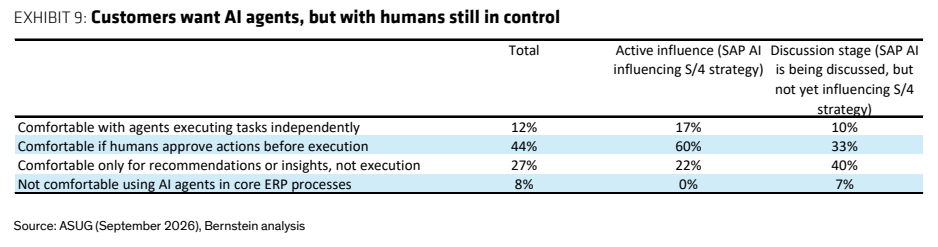
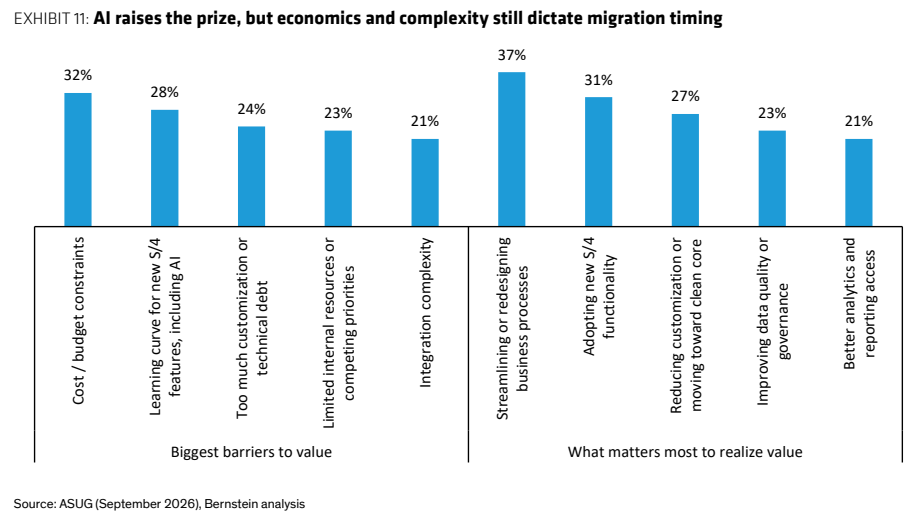
图5. 人工智能提高了回报,但经济效益和复杂性仍决定了迁移时机