摩根大通 浙江鼎力机械– A:周期性较小的复合股,美国人工智能基础设施上行;假设覆盖范围增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖浙江鼎力机械(603338.SS),给予“增持”评级,目标价定为65.00元人民币。 作为全球第三大高空作业平台(AWP)制造商,鼎力展现了强劲的执行力,在反倾销/反补贴税(AD/CVD)及关税压力下仍保持了稳健的营收与利润增长。 公司核心增长驱动力包括美国人工智能数据中心建设带来的结构性需求,以及计划中的美国本土化生产以缓解关税风险。 摩根大通预测2025A-2028E期间营收与净利润复合年增长率(CAGR)分别为13%和14%,并认为其高ROE、净现金资产负债表及较强的利润率韧性使其估值具备吸引力。
主要观点
- 浙江鼎力是全球第三大高空作业平台(AWP)制造商,具备较强的抗周期性。
- 公司在FY21-25期间成功应对关税压力,营收增长约2倍,净利润从8.84亿元人民币增至19亿元人民币。
- 美国人工智能数据中心建设是关键结构性增长驱动力,美国市场占公司销售额的30-40%。
- 计划中的美国工厂有望缓解关税政策带来的估值压制,并提升盈利可见度。
- 公司FY25A-FY28E的营收与净利润CAGR预计分别为13%和14%。
- 鼎力FY27E P/E为10.2倍,低于其五年平均水平14倍。
- 欧洲市场贡献约20%营收,新兴市场贡献约25%营收,中国市场贡献约20%营收。
- 臂式产品占比提升,FY24臂式产品占比达38%,剪叉式占比44%。
论述逻辑
- 公司通过产品创新与全球化布局(尤其是美国市场)实现增长 -> 尽管面临AD/CVD关税挑战,但通过高ROE和稳健利润率证明了其抗周期能力 -> 随着美国AI数据中心需求爆发及未来美国本土化生产落地,关税风险有望降低 -> 估值从当前10.2倍FY27E P/E向14倍历史平均水平回归,支撑增持评级。
关键展望
- 预计2028年实现美国本土化生产,以缓解关税风险。
- 目标价定为65.00元人民币,基于14倍FY27E P/E。
推荐标的
- 浙江鼎力(603338.SS):增持(Overweight),目标价65.00元人民币。
关键图表
图1. 鼎力机械远期市盈率估值区间:过去5年
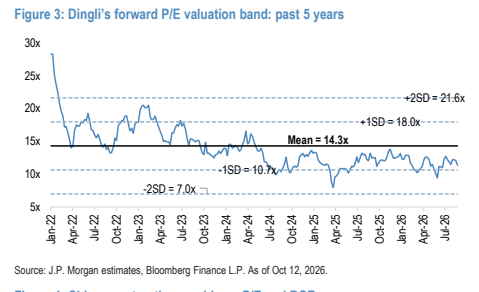
图2. 鼎力机械营收及同比变化
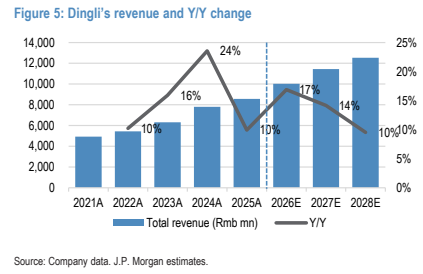
图3. 特雷克斯(Terex)高空作业平台订单储备
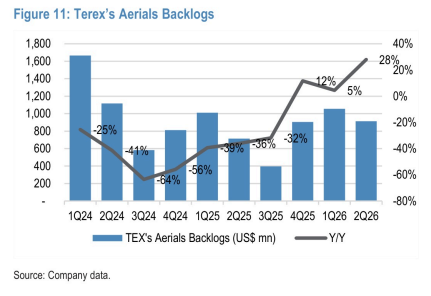
图4. 联合租赁(United Rentals)租赁总资本支出
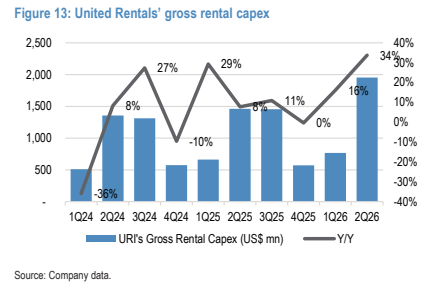
图5. 美国数据中心建设支出
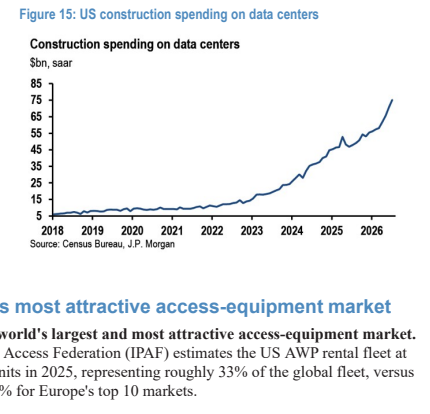
图6. 美国高空作业平台(AWP)租赁机队规模
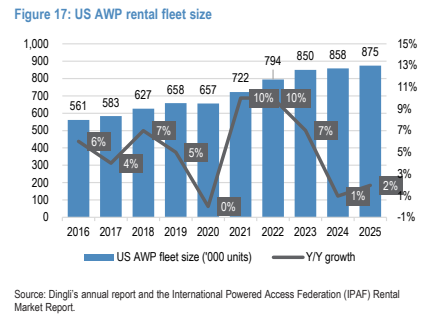
图7. 鼎力机械营收构成:按产品划分
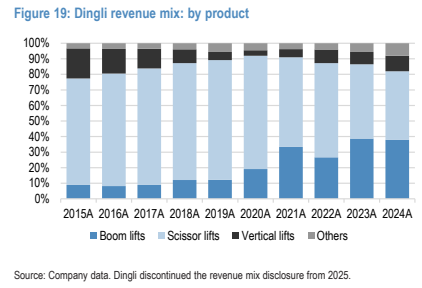
图8. 鼎力机械分地区营收构成(2025年)
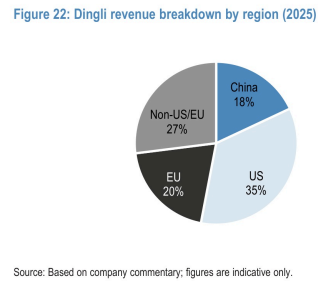
图9. 鼎力机械股权结构
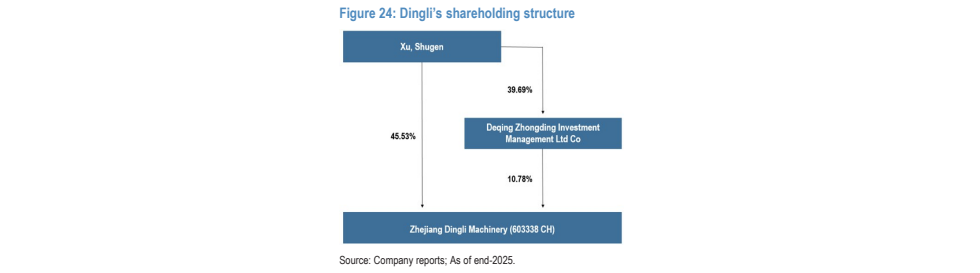
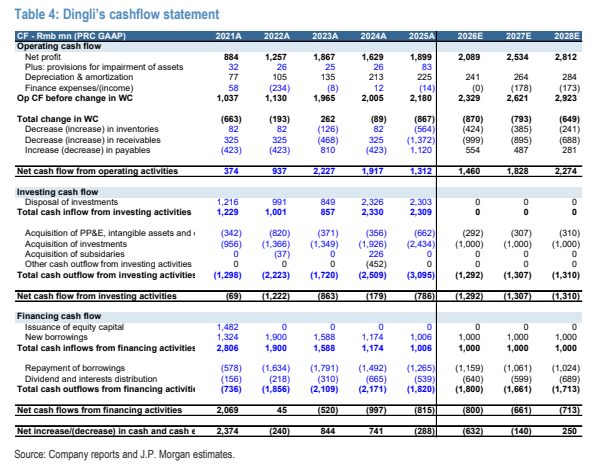
图10. 表4. 鼎力机械现金流量表