摩根士丹利 欧洲金属和矿业跟踪:现在的柴油,以后的成本
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了柴油价格上涨对矿业利润率的滞后影响。 柴油价格较冲突前水平翻倍,受俄罗斯/海湾地区出口减少、炼油限制及库存消耗影响,且美国可能限制柴油出口进一步加剧供应紧张。 矿业公司通常有2-3个季度的成本传导滞后,预计未来几个季度燃料、承包商费率和物流成本重置将对利润率构成压力。 尽管生产力提升和副产品抵扣有所缓解,但无法完全抵消能源成本敞口。 报告强调,短期成本韧性可能掩盖了行业对能源价格的脆弱性。
主要观点
- 柴油价格较冲突前水平翻倍,且受供应风险影响可能进一步上涨。
- 矿业利润率受柴油价格影响存在2-3个季度的滞后。
- 燃料和电力占直接运营成本的15-20%,其中燃料占比6-10%。
- 大型露天开采业务(尤其是大宗商品)受燃料成本波动影响最大。
- Fortescue预计FY27销售成本将因铁矿石库存中嵌入的更高成本而上升。
- Agnico Eagle将柴油视为2027年相比2026年最大的潜在成本压力。
论述逻辑
- 柴油价格上涨(事件)→ 供应受限与库存消耗(驱动因素)→ 矿业运营成本上升(直接影响)→ 2-3季度滞后传导(时间窗口)→ 利润率受损(最终结论)。
关键展望
- 预计未来2-3个季度燃料、承包商费率和物流费用重置将导致成本传导。
推荐标的
- BHP Group Ltd (OW), Glencore (OW), South 32 (OW), MMG Limited (OW), China Molybdenum Co., Ltd. (OW), Iluka Resources Limited (OW), Impala Platinum Holdings Limited (OW)
- Boliden AB (EW), Nexa Resources (EW), IGO Ltd (EW), Lynas Corporation Limited (EW), Tronox (EW), African Rainbow Minerals (EW), Vale S.A. (EW), Aurubis AG (EW), Dowa Holdings Co.,Ltd. (EW), KGHM Polska Miedz Spolka Akcyjna (EW), Mitsui Mining And Smelting Company (EW)
- Northam Platinum Limited (UW), Rio Tinto Ltd (UW), Rio Tinto Plc (UW), Antofagasta Plc (UW), Fresnillo Plc (UW)
关键图表
图1. 过去12个月(LTM)总回报:主要金属与矿业公司股票
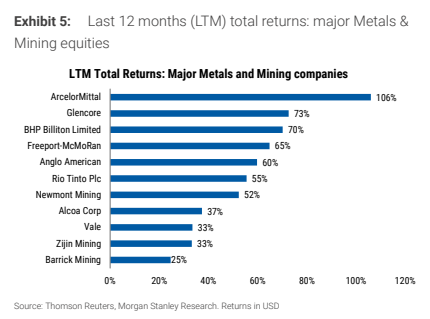
图2. 世界数据流钢铁指数相对于世界数据流指数的净资产收益率(RoE)
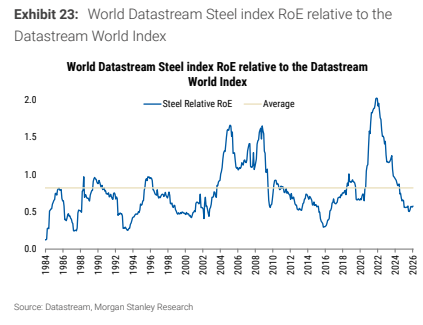
图3. 基准情景估值倍数与关键指标:铁矿石生产商
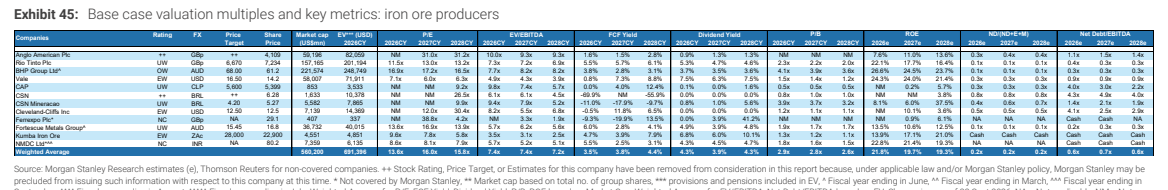
图4. 贵金属与铂族金属:价格快照
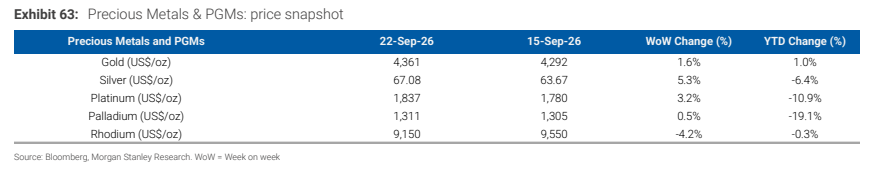
图5. 伦敦金属交易所(LME)投机性净多头头寸
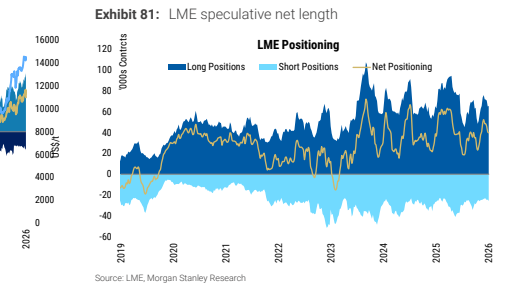
图6. 锌价差:上海期货交易所(SHFE)与伦敦金属交易所(LME)
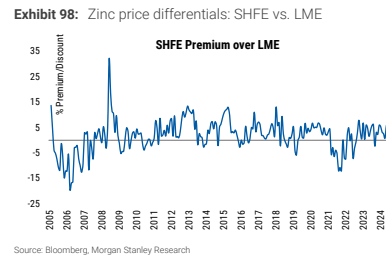
图7. 动力煤价格(美元/吨,离岸价)
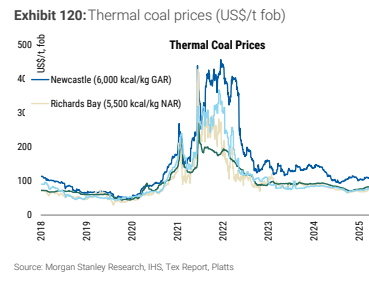
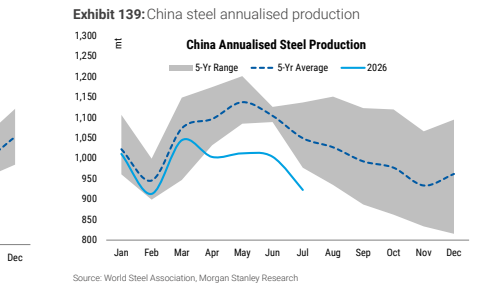
图8. 中国钢铁年化产量