高盛 法国兴业银行(SOGN.PA)资本市场日后更新预测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在法国兴业银行9月21日资本市场日(CMD)后更新盈利预测,维持中性评级,12个月目标价€80.50、对应11.3%上行空间。 高盛认为CMD指向共识仅有温和上修,自身相对公司目标对收入略更乐观、对成本略更谨慎。 收入端,公司2026-29年约3%的CAGR目标以2026E约€28.1bn为起点,隐含2029年收入€30.7bn、与共识一致;高盛建模+3.5% CAGR至2029E约€31.2bn,主要由对GBIS收入更乐观驱动。 成本端,公司<€16.3bn的2029E成本目标显著低于共识约€16.6bn,而高盛将估计小幅下调至约€17.1bn、仍高于目标,因Global Markets(尤其Prime Services扩张)成本压力持续,该部门成本收入比将从今年64%升至2029E的66%。 回报端,高盛预计2029E ROTE约13.5%、处于公司13%-14%目标区间内,但按公司定义的可比口径共识ROTE约13.7%已与指引一致,且13%-14%目标隐含€7.1bn-€7.6bn净利润区间、共识约€7.7bn,意味着2029E进一步上修空间有限。 50%普通派息率维持不变,2026-29E累计普通分配约€13.3bn(符合>€13bn目标),并预计以回购形式在2027/28/29E分配超额资本€3bn/€3bn/€2bn。 分部门看,Global Markets收入预测基本维持€6.1bn/€6.2bn/€6.4bn/€6.7bn,F&A收入CAGR约4%至2029E约€4.4bn(高出共识5%),MIBS国际零售收入预计自2027E起改善。
主要观点
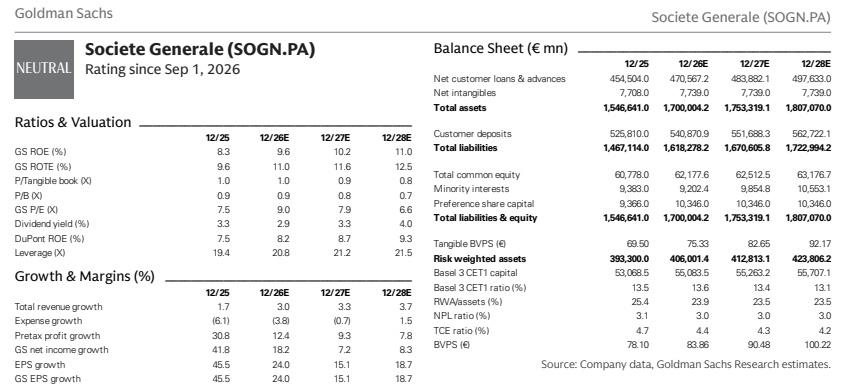
- 维持SOGN.PA中性评级(自2026年9月1日起),12个月目标价€80.50,较现价€72.31有11.3%上行空间;目标价历史显示9月1日由8月11日的€90.75下调至€80.50。
- CMD更新总基调:公司9月21日资本市场日指向共识仅温和上修,高盛相对公司公布目标对收入略更乐观、对成本略更谨慎。
- 收入端:公司2026-29年约3%的CAGR目标以2026E约€28.1bn为起点,隐含2029年收入€30.7bn、与Visible Alpha共识一致;高盛建模+3.5% CAGR至2029E约€31.2bn,主要由对GBIS收入更乐观驱动。
- 成本端:公司2029E集团成本目标<€16.3bn相对共识约€16.6bn有显著上行空间,但高盛更新估计为约€17.1bn、仍高于目标,因持续看到Global Markets的成本压力。
- ROTE与上修空间:共识口径headline ROTE为12.8%、低于公司2029E目标13%-14%,但按公司定义调整后的可比共识ROTE约13.7%已与指引一致;13%-14%目标隐含€7.1bn-€7.6bn净利润区间,共识约€7.7bn意味着2029E进一步上修空间有限。
- 股东分配是战略基石:普通派息政策维持基础净利润(AT1后)的50%,超额资本分配每年随Q2业绩公布;高盛建模2026-29E累计普通分配约€13.3bn、符合>€13bn目标,并预计2027/28/29E以回购形式分配€3bn/€3bn/€2bn。
- Global Markets:高盛预测基本维持2026-29E收入€6.1bn/€6.2bn/€6.4bn/€6.7bn,略好于公司目标区间,受Prime Brokerage业务持续扩张及客户与产品渗透率提升支持。
- F&A:上调预测至2026-29E收入CAGR约4%、2029E达约€4.4bn(高出Visible Alpha共识5%),受2029年约60%的目标分销率及2025-2029年发起总量增加约50%的雄心支持。
- MIBS:预计国际零售银行收入自2027E起持续改善,由捷克、罗马尼亚和非洲的市占率提升与数字化增长驱动;Ayvens仍是部门内关键机会;二手车销售结果向管理层指引区间低端正常化带来近期压力,但租赁增长与消费金融复苏仍支持部门同比增长;集团对MIBS成本收入比目标<47%,高盛建模2029E约47%、好于共识。
- 降本路径构成:2029E集团成本基数绝对下降2%至<€16.3bn,即2026-29净降本约€0.3bn(总节省约€1.9bn,被约€1.0bn通胀与约€0.6bn增量投资部分抵消);IT简化贡献约€0.5bn,采购成本目标2029年比2026年低约€0.4bn,人员管理以自然流失为主。
- Markets部门成本压力量化:建模未来四年收入年增2%-4%(股票快于FICC),但opex 2027年增2%、2028和2029年各增5%,部门成本收入比从今年64%升至2029E的66%;高盛2029E集团成本收入比55%,高于<55%的公司目标。
- 回报路径:预计盈利能力中期提升,2029E回报达约13.5%、与13%-14%目标区间一致,但AT1成本趋高;高盛2026E、2027E、2028E ROTE预测分别为11.0%、11.6%、12.5%。
论述逻辑
- CMD(9月21日)目标显示共识仅温和上修空间 → 高盛据此更新模型:收入端因GBIS(Global Markets与F&A)更乐观,建模+3.5% CAGR至2029E约€31.2bn,高于公司目标隐含的€30.7bn → 成本端因Global Markets扩建Prime Services将使成本增速多年超过收入增速(2027年+2%、2028/29年各+5% pa),2029E成本约€17.1bn,高于公司<€16.3bn目标 → 收入与成本假设相抵后,2029E ROTE约13.5%落入13%-14%目标区间,但可比口径共识ROTE约13.7%、共识净利润约€7.7bn已处于隐含€7.1bn-€7.6bn区间上沿,进一步上修空间有限 → 50%派息与每年Q2公布的超额资本分配(回购€3bn/€3bn/€2bn)构成回报支撑 → 维持中性、目标价€80.50(上行11.3%)。
关键展望
- 超额资本分配每年随Q2业绩公布,高盛预计以回购形式在2027/28/29E分别为€3bn/€3bn/€2bn;2026-29E累计普通分配约€13.3bn、符合>€13bn目标。
- 2029E公司目标验证点:ROTE 13%-14%(高盛预测约13.5%)、集团成本<€16.3bn(高盛约€17.1bn)、成本收入比<55%(高盛55%)、收入隐含€30.7bn(高盛约€31.2bn)。
- MIBS国际零售银行收入改善预计自2027E开始,由捷克、罗马尼亚和非洲的市占率提升与数字化增长驱动。
- 近期风险:二手车销售结果向管理层指引区间低端进一步正常化构成压力,但租赁业务增长与消费金融(利润率改善)复苏仍支持部门同比增长。
- Markets前瞻:未来四年收入年增2%-4%(股票快于FICC),opex 2027年+2%、2028/29年各+5% pa,部门成本收入比由今年64%升至2029E的66%。
- EPS预测小幅调整:2026/27/28E新预测8.00/9.20/10.93,旧预测为8.03/9.27/10.86。
- AT1成本中期趋高,是股东回报提升路径中的一个因素。
推荐标的
- 法国兴业银行(SOGN.PA):NEUTRAL(中性),自2026年9月1日起;12个月目标价€80.50,现价€72.31,上行空间11.3%。理由:CMD后收入端略更乐观但成本端更谨慎,2029E共识进一步上修空间有限。
- 本评级为相对评级,比较对象为高盛欧洲银行覆盖宇宙,包括ABN Amro Bank、AIB Group、Alpha Bank、BBVA、BNP Paribas、Banco Santander、Barclays Plc、Credit Agricole SA、Deutsche Bank、HSBC、ING Groep NV、Intesa Sanpaolo、Nordea、Standard Chartered、UBS Group等(完整名单见披露附录)。
关键图表
图1. 法国兴业银行预测

图2. 法兴各部门预测对比Visible Alpha一致预期(除另有说明外,单位为百万)

图3. 法国兴业银行最新指引对比高盛预期(GSe)与Visible Alpha(VA)

图4. 法国兴业银行预估变动(我们的目标价为12个月目标价)
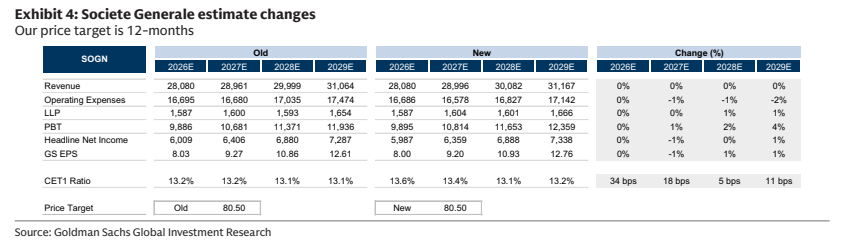
图5. SX7E价格指数(指数重定为100,2018年9月至今)

图6. SX7E对比SXXP表现(指数重定为100,2018年9月至今)

图7. SOGN预期市盈率(一致预期12个月远期市盈率——5年历史)

图8. SOGN预期市净率P/TBV倍数(一致预期12个月远期P/TBV——5年历史)

图9. SOGN预期市盈率对比行业平均水平

图10. SOGN预期P/TBV倍数对比行业平均(高盛覆盖范围)

图11. 高盛:法国兴业银行(SOGN.PA)