伯恩斯坦 Spotify Technology SA(SPOT.US)Spotify 投资者日预览:15~40(+)~20(+)~持久盈利增长算法
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在 Spotify 投资者日(2026年5月)前发布预览报告,认为 Spotify 已进入持久盈利增长阶段,预计2026-2028年营收复合年增长率(CAGR)为15%,毛利率提升至40%以上,EBITDA利润率超过20%。报告强调广告、播客和有声书是增量增长驱动力,并认为市场低估了 Spotify 的盈利潜力。报告维持“跑赢大市”评级,目标价未明确给出。
主要观点
- Spotify 已从增长模式转向盈利模式,预计2026-2028年营收CAGR为15%。
- 毛利率预计从2025年的约35%提升至2028年的40%以上,主要驱动力是播客和有声书利润率改善。
- EBITDA利润率预计从2025年的约15%提升至2028年的20%以上。
- 广告业务是增量增长关键,预计2028年广告收入占比从2025年的约15%提升至20%以上。
- 播客和有声书投资将在2026年后实现正贡献,推动毛利率扩张。
- 定价能力持续,2025年已提价,未来可能进一步提价。
- 市场对 Spotify 的盈利预期过于保守,伯恩斯坦的预测高于共识。
- 投资者日可能宣布新的财务目标,包括长期营收增长和利润率目标。
- 风险包括竞争加剧、内容成本上升和宏观经济不确定性。
论述逻辑
报告从 Spotify 2025年业绩改善(营收增长、毛利率提升、EBITDA转正)出发,认为公司已建立可持续盈利模式。通过分析广告、播客和有声书的单位经济改善,推导出未来三年营收CAGR 15%、毛利率40%+、EBITDA利润率20%+的预测。最后指出市场共识低估了这些驱动因素,投资者日可能成为催化剂。
关键展望
- 投资者日(2026年5月)可能宣布2026-2028年财务目标。
- 广告收入占比提升至20%以上(2028年)。
- 毛利率突破40%的时间点可能在2027年。
- 风险:竞争(Apple、Amazon)、内容成本、宏观经济。
推荐标的
- Spotify Technology SA(SPOT.US):评级“跑赢大市”,目标价未明确给出。理由:持久盈利增长算法,广告和播客驱动利润率扩张。
关键图表
图1. 我们预计2026年运营成本增加,主要受人工智能投资和营销支出增加推动
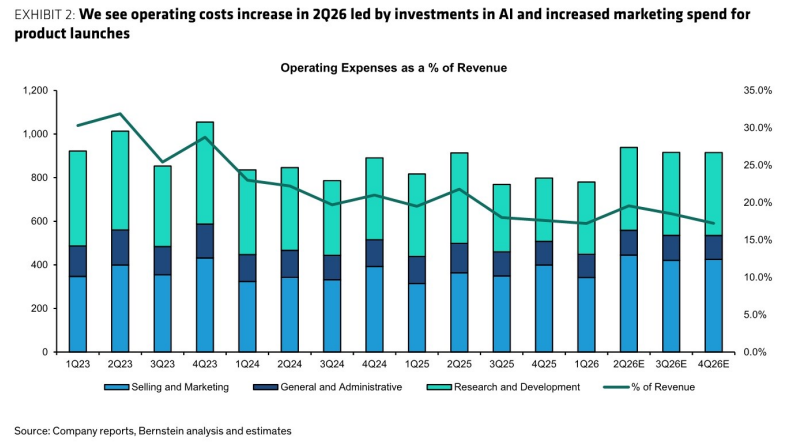
图2. 我们认为2026年是SPOT的投资季度
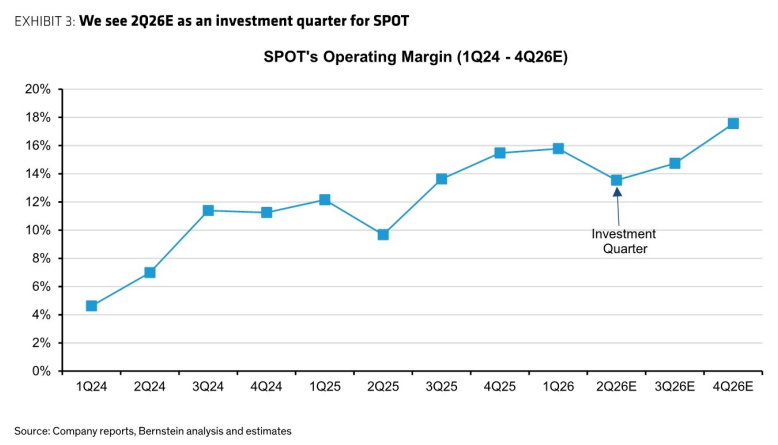
图3. 过去12个月基于拍卖的广告约占广告支持总收入的23%
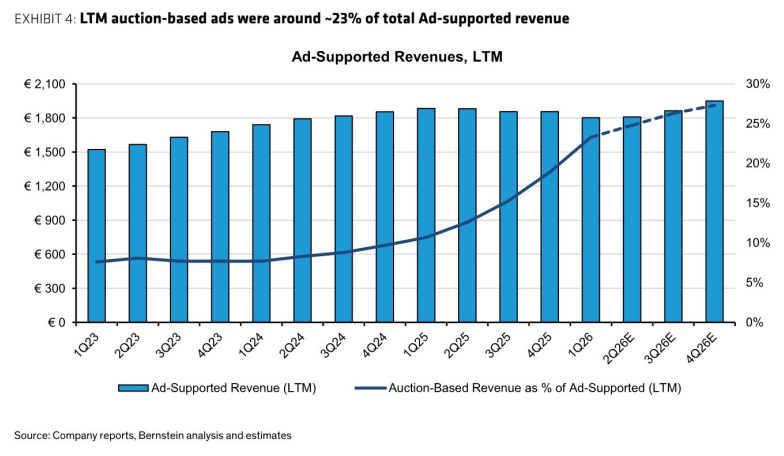
图4. 自2025年第四季度以来转化率压缩反映了免费层级漏斗建设
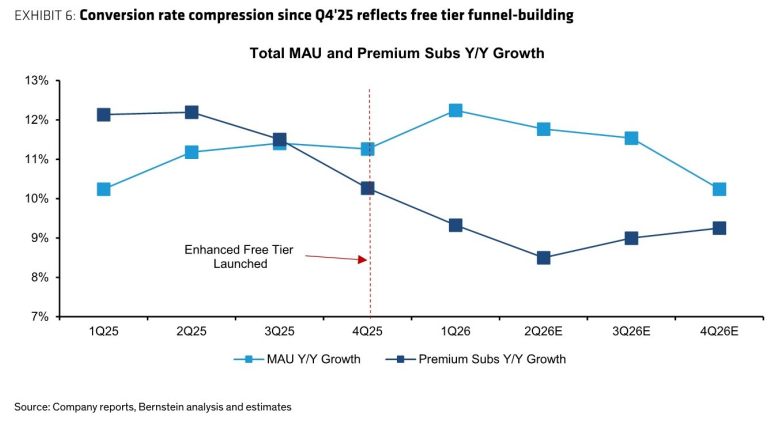
图5. 我们预计定价持续走强,对高级版毛利率提升约130个基点贡献最大
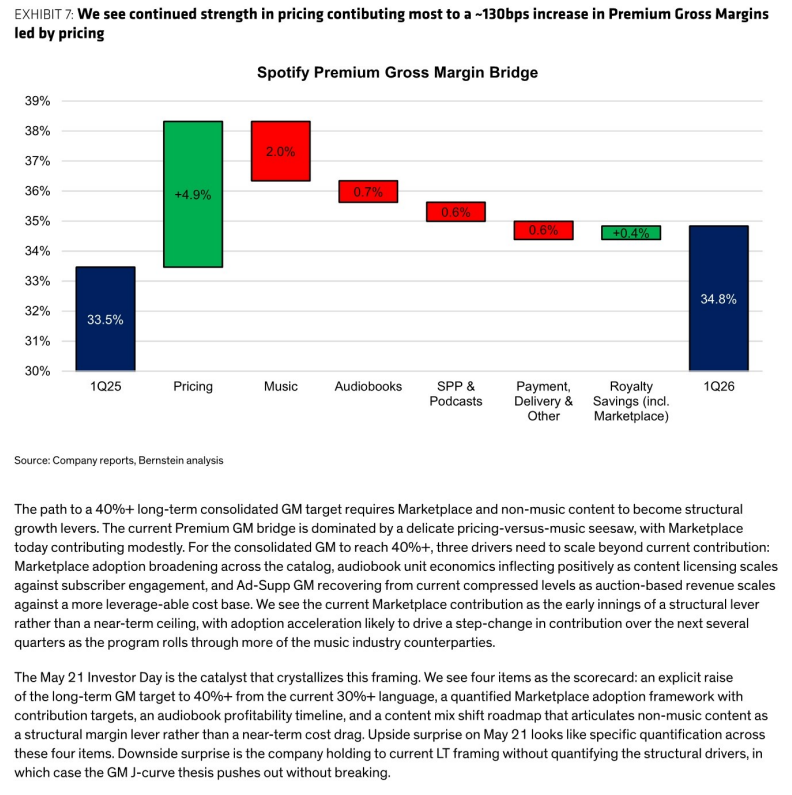
图6. SPOT 2026年指引与伯恩斯坦及市场共识对比
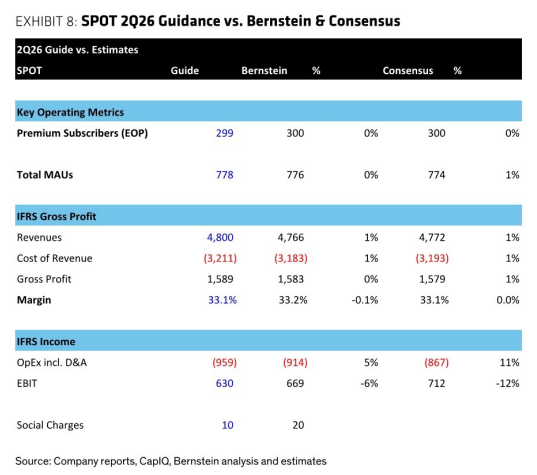
图7. SPOT财报回顾
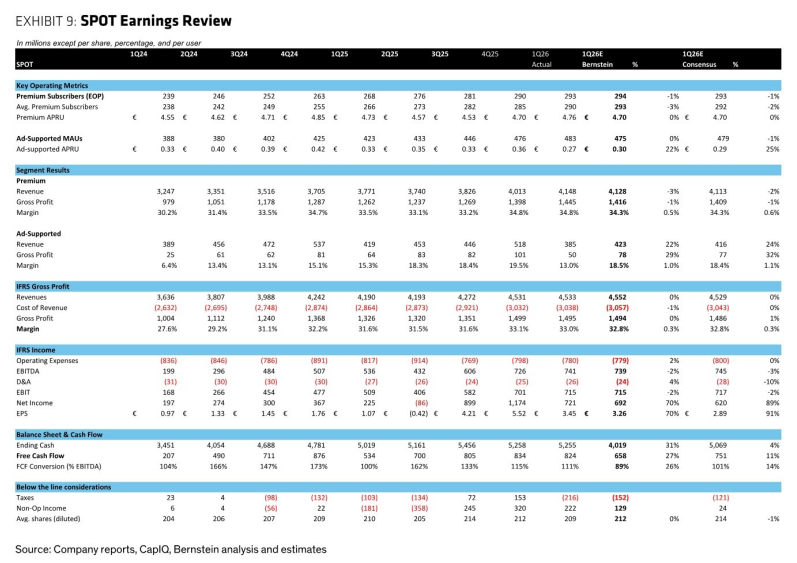
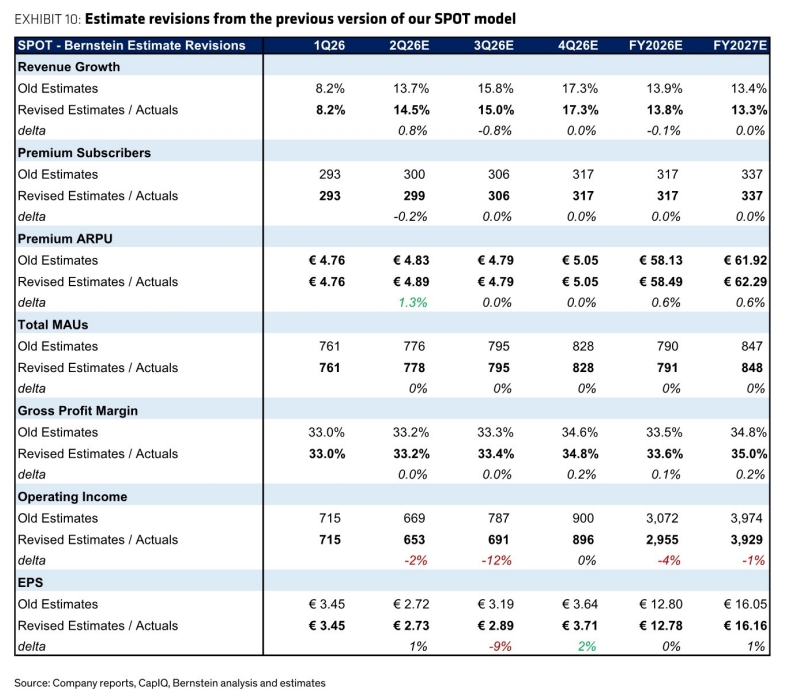
图8. 对之前SPOT模型版本的盈利预测修正