华创证券 电力设备及新能源行业海外新兴产业日报:通胀风险仍受关注,AI资本开支融资扩张,数据中心基础设施推进IPO
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持行业“推荐”评级,聚焦美国宏观、AI及半导体、数据中心电源三条线索的海外最新动态,以辅助国内映射产业链研究。 宏观方面,里士满联储主席Barkin表示当前通胀风险高于最大就业风险,上周加息25个基点有助通胀回落,但未就进一步收紧政策释放明确信号;中东供应端出现恢复迹象,沙特重启东西向输油管道(全面恢复或需6至8周),伊朗称若美国解除海上封锁可在7天内重开霍尔木兹海峡。 价格端,Brent原油结算价99.25美元/桶,日环比下跌1.09%、较2月底上涨36.93%;亚洲JKM较2月底上涨142.89%、英国天然气上涨128.47%、荷兰TTF上涨131.16%,而美国NYMEX仅上涨5.64%,区域分化延续。 AI及半导体方面,高盛将亚马逊、Alphabet、Meta、微软和甲骨文2027年全球投资级债务发行规模估算从约4000亿美元上调至4200亿美元,较2026年预估的2500亿美元增逾60%,并预计2027年约35%的资本开支由债务融资支持;Anthropic发布Claude Opus 5.5,运行成本较Opus 5降低40%;Apptopia估算Meta旗下Muse上线12天全平台下载约280万次,北美iOS下载量高于ChatGPT同期。 数据中心电源方面,AI基础设施供应商Accelevation推进美股IPO,拟发行3000万股、发行价区间每股20至24美元,募资最高7.2亿美元,目标估值最高53.7亿美元。 风险提示涵盖美国通胀与货币政策、中东能源供应、AI商业化及数据中心建设进度三个方面。
主要观点
- 报告维持行业“推荐”评级,关注美国宏观、AI及半导体、数据中心电源领域动态,以辅助对国内映射产业链研究。
- 报告以图表形式梳理美股隔夜市场概览及重点板块趋势,市场数据截至2026年9月22日收盘,新闻信息统计截至2026年9月23日。
- 里士满联储主席Barkin表示当前通胀风险高于最大就业风险,这是上周加息25个基点的重要原因,加息将有助减缓通胀,但未就进一步收紧政策释放明确信号,且其今年在FOMC不具有投票权。
- 中东石油供应通道出现恢复迹象:沙特已重启东西向输油管道、以较低流量输油并准备恢复从延布港出口原油,全面恢复或需6至8周;伊朗称若美国解除海上封锁可在7天内重新开放霍尔木兹海峡,提议已于9月16日递交美方。
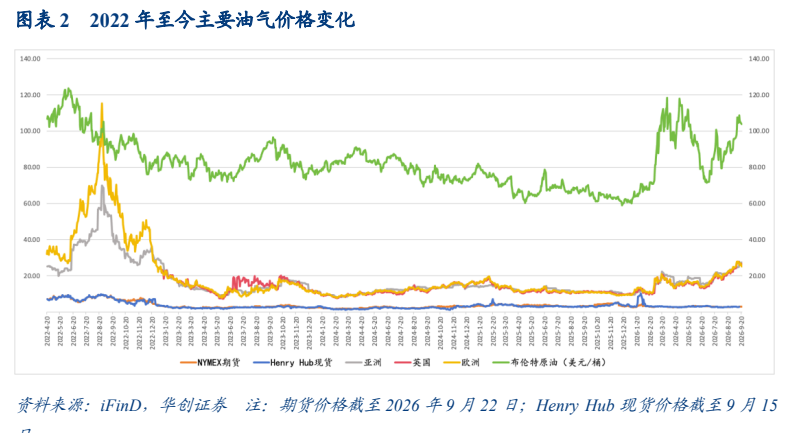
- Brent原油期货结算价99.25美元/桶,日环比下跌1.09%、较2月底上涨36.93%;天然气价格区域分化延续,亚洲JKM报26.05美元/百万英热单位(较2月底上涨142.89%),英国天然气主连折合24.02美元/百万英热单位(上涨128.47%),荷兰TTF折合25.11美元/百万英热单位(上涨131.16%)。
- 美国天然气累计涨幅相对有限:NYMEX天然气期货报3.018美元/百万英热单位,日环比上涨6.68%、较2月底仅上涨5.64%;Henry Hub现货截至9月15日报2.97美元/百万英热单位,较2月底下降0.67%。
- 高盛9月17日报告将亚马逊、Alphabet、Meta、微软和甲骨文2027年全球投资级债务发行规模估算从约4000亿美元上调至4200亿美元,较2026年全年预估的2500亿美元增逾60%,并预计2027年上述企业约35%的资本开支将由债务融资支持。
- Anthropic发布Claude Opus 5.5(Claude 5.5家族首个模型),官方称其表现可媲美Claude Fable 5.1,典型工作负载运行成本较Opus 5低40%、输出速度提高超过30%,输入/输出定价分别为每百万Token 4美元和20美元,较Opus 5下降20%。
- Apptopia估算Meta旗下AI应用Muse上线12天全平台下载约280万次,北美iOS下载量约180万次、高于ChatGPT同期的130万次,美国App Store总榜一度升至第2后登顶第1,美国DAU峰值约64.2万(ChatGPT上线同期为23.1万);订阅费为每月20美元和100美元。
- AI基础设施供应商Accelevation推进赴美IPO:与部分售股股东计划发行3000万股,发行价区间每股20至24美元,募资最高7.2亿美元,目标估值最高53.7亿美元,计划纳斯达克上市,提供数据中心配电、冷却及模块化基础设施。
- 风险提示聚焦三方面:美国通胀回落及货币政策转松不及预期或压制权益估值;中东能源供应改善不及预期或使油气价格维持高位并加大波动;AI商业化及数据中心建设进度不及预期或影响相关基础设施与设备需求。
论述逻辑
- 里士满联储主席表态通胀风险高于就业风险、上周加息25bp → 美联储紧缩预期仍是宏观主线;叠加中东供应通道出现恢复迹象(沙特重启输油管道、伊朗称可在7天内重开霍尔木兹海峡)→ Brent回落至99.25美元/桶,但欧亚天然气较2月底仍处显著高位、美国涨幅有限,区域分化延续;高盛上调五大科技巨头2027年发债规模至4200亿美元、预计约35%资本开支由债务融资 → AI资本开支融资扩张;Anthropic模型运行成本下降40%、Meta Muse上线12天下载约280万次 → 前沿模型成本下降与AI应用需求延续;Accelevation拟募资最高7.2亿美元推进美股IPO → 数据中心基础设施融资落地推进;上述海外动态共同用于映射国内产业链 → 支撑维持行业“推荐”评级。
关键展望
- 中东供应端验证点:沙特东西向输油管道全面恢复或需6至8周;伊朗关于重开霍尔木兹海峡的提议已于9月16日递交美方,等待美方回应。
- 货币政策观察点:巴尔金称加息将有助减缓通胀,但并未就是否需要进一步收紧政策释放明确信号,且其今年在FOMC不具有投票权。
- AI融资量化预期:高盛预计2027年五大科技巨头发债规模4200亿美元(较2026年预估2500亿美元增逾60%),约35%的资本开支将由债务融资支持。
- Accelevation IPO推进节点:拟以每股20至24美元发行3000万股、在纳斯达克上市,后续发行定价与募资结果为验证点。
- 报告提示三大风险:美国通胀回落及货币政策转松不及预期、中东能源供应改善不及预期、AI商业化及数据中心建设进度不及预期。
推荐标的
- 行业评级:电力设备及新能源维持“推荐”评级(按报告评级体系,预期未来3-6个月内该行业指数涨幅超过基准指数5%以上)。
- 报告未明确给出个股推荐标的、评级或目标价;文中提及的亚马逊、Alphabet、Meta、微软、甲骨文(高盛发债规模估算对象)、Anthropic、Accelevation均属海外动态梳理,无评级信息。
关键图表
图1. 图表 1: 美股隔夜市场概览及重点板块趋势
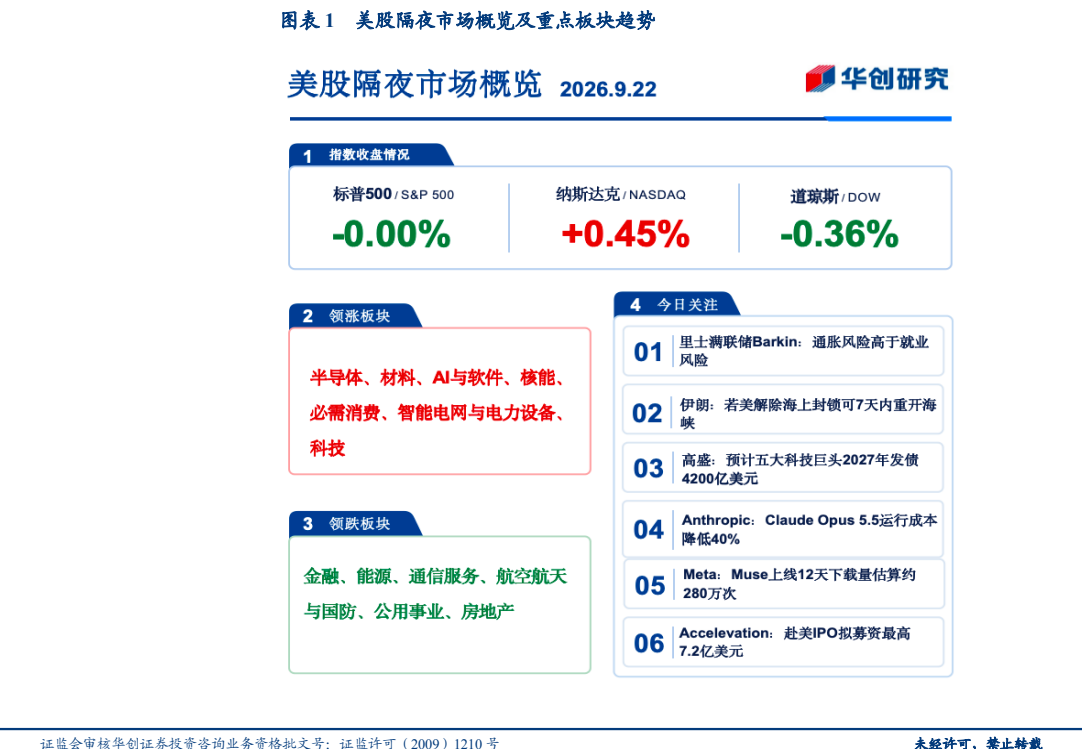
图2. 图表 2: 一we 一wrong an 一和 一ml 一和 HARB: iFinD, #OER 2: ARE E 2026 #9 月22 A; Henry Hub RHKUBME 9 月1