摩根大通 北京金山办公软件:人工智能延续生产力增长轨迹;首次覆盖并给予超配评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
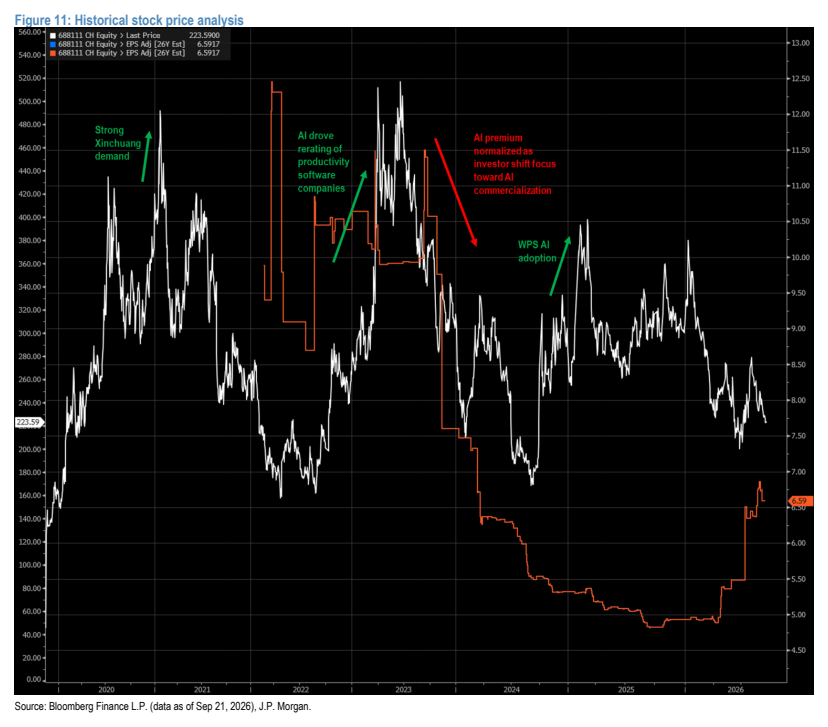
摩根大通首次覆盖金山办公并给予“超配”评级,目标价定为 325.00 元人民币。 报告认为人工智能(AI)将金山办公的业务范围从文档软件扩展至更广泛的知识工作领域,且个人订阅与 WPS365 构成了双重增长引擎。 2026 年上半年个人业务收入同比增长 15.2%,WPS365 连续六个季度保持 60% 以上的增长。 尽管估值较中国软件及全球 SaaS 同行存在溢价,但考虑到公司历史估值水平及盈利增长潜力,摩根大通看好其通过工作流所有权实现价值捕获的能力。
主要观点
- AI 扩展了生产力软件的可寻址市场,金山办公凭借现有分发优势具备先发地位。
- 个人业务货币化加速,付费用户增长显著超过 MAU 增长。
- WPS365 业务表现强劲,连续六个季度实现 60% 以上的同比增长。
- AI 商业化进程清晰,WPS AI 月活用户(MAU)在 2025 年底超过 8000 万。
- 摩根大通预测 2026-28 年收入和核心利润将分别高于市场共识 5%/11%/8% 和 10%/2%/2%。
- WPS365 旗舰版定价为 599 元/用户/年,为 AI 功能升级提供了明确路径。
论述逻辑
- AI 技术普及降低了智能成本 -> 金山办公利用现有庞大用户基数和文档工作流优势 -> 通过 WPS365 和个人订阅模式将 AI 转化为生产力工具 -> 提升用户付费意愿与 ARPPU -> 最终实现收入增长与盈利能力提升。
关键展望
- 摩根大通给予金山办公 2027 年 12 月目标价 325.00 元人民币,基于 45 倍 2028 年预期市盈率。
- 未来验证点包括个人 ARPPU 提升、付费转化率、WPS365 升级迁移及 AI 使用收入的明确化。
推荐标的
- 北京金山办公软件 (688111.SS):超配 (Overweight),目标价 325.00 元人民币。
关键图表
图1. WPS Comate示意图
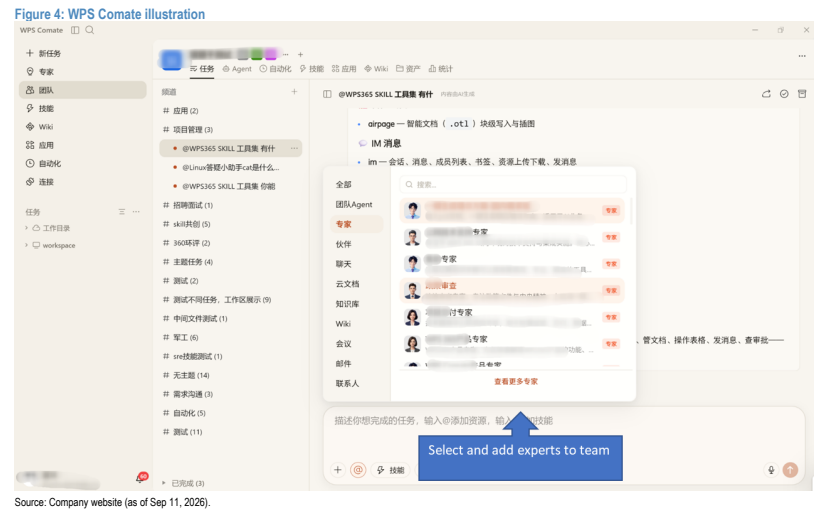
图2. 金山办公收入预测及同比增速(百万元人民币)
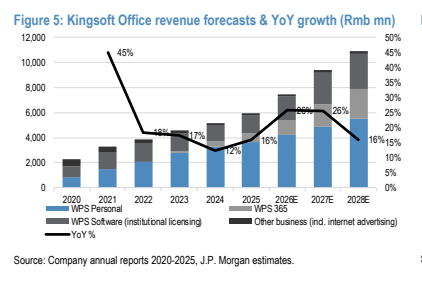
图3. 金山办公营业利润及营业利润率(百万元人民币)
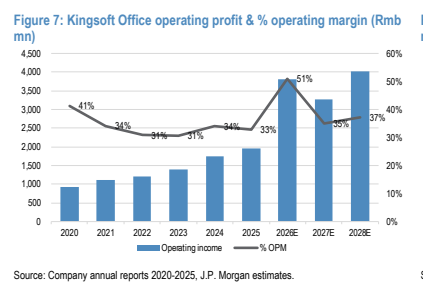
图4. 金山办公调整后净利润及净利率(百万元人民币)
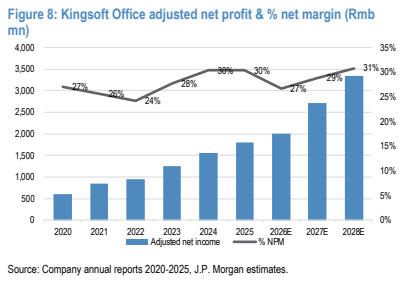
图5. 金山办公自由现金流(百万元人民币)
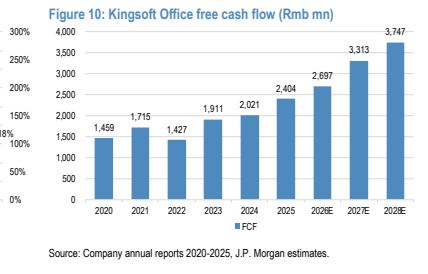
图6. 历史股价分析