宏观专题研究:成本冲击拖累8月工企盈利
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券宏观团队解读2026年8月工业企业财务数据:规模以上工企利润同比增速从7月的11.2%放缓至4.2%,营收增速从6.5%边际改善至7.3%,利润回落除去年同期高基数外更反映盈利动能放缓——单月利润增速自4月的24.7%高点持续回落,季调后利润率在4月达6.1%后回落至7月的5.5%、8月基本持平。 8月油价上涨带动PPI同比升至3.8%,与利润回落形成背离,显示涨价主要由能源和原材料供给冲击推动,盈利改善集中于少数上游行业。 上游和计算机通信行业8月利润分别增长36.3%和138.2%,对总体利润增速拉动4.0和12.5个百分点;剔除两者后其他行业盈利增速从7月的-9.1%走阔至-15%,广谱修复偏弱。 AI仍是最主要支撑,计算机通信行业对1—8月累计利润增长15.7%的贡献率达62%。 企业利润率边际回升至5.7%(季调后持平于5.5%),但季调后产成品库存增速从10.8%升至11.2%、高于7.3%的营收增速,应收账款增速从8.6%升至9.1%,被动累库与回款压力延续。 往前看,AI产业链景气和原材料涨价有望支撑盈利(9月前20日韩国出口同比78.3%、美国9月标普全球综合PMI初值58.4),但内需偏弱及盈利过度集中制约修复的持续性和广谱性,盈利能否扩散取决于财政支出力度、配套融资和项目开工能否加快形成实物工作量。
主要观点
- 8月规模以上工企利润同比增速从7月的11.2%回落至4.2%,营收增速从6.5%边际改善至7.3%;剔除高基数影响后盈利动能本身也在放缓,单月利润增速自4月的24.7%高点持续回落,季调后利润率4月达6.1%后回落至7月的5.5%、8月基本持平
- 8月油价上涨带动PPI同比升至3.8%,与工企利润回落形成背离,报告判断价格上涨主要由能源和原材料供给冲击推动,盈利改善集中在少数上游行业,需求偏弱下尚未转化为广谱盈利改善
- 上游行业8月利润增速较7月的44.3%回落至36.3%仍处高位;煤炭、油气开采和有色金属矿采选利润分别增长58.9%、29.0%和51.2%,石油加工由7月亏损转为8月盈利、拉动总体利润增长约1.9个百分点,化学原料利润增速从-7.3%回升至15.9%,有色冶炼利润增长33.2%
- AI需求继续支撑计算机通信行业盈利:8月利润同比增长138.2%,较7月的151.7%小幅回落,对总体利润增速拉动从13.5个百分点降至12.5个百分点,仍是最大增长来源;1—8月工企利润累计增长15.7%,计算机通信贡献率达62%
- 剔除上游和计算机通信后,其他行业盈利增速从7月的-9.1%走阔至-15%;黑色金属冶炼利润下降98.2%、电力热力下降49.1%,部分中游行业同时受终端需求偏弱和能源、原材料成本上升的挤压
- 出口敞口较高的通用设备、电气机械和仪器仪表8月利润分别增长9.9%、10.2%和20.1%,表现相对稳健;但内需板块表现仍然偏弱
- 8月工企利润率回升至5.7%,季调后持平于7月的5.5%;但季调后产成品库存增速从7月的10.8%上行至11.2%、高于8月7.3%的营收增速,应收账款增速从8.6%升至9.1%,被动累库和销售回款压力仍在上升
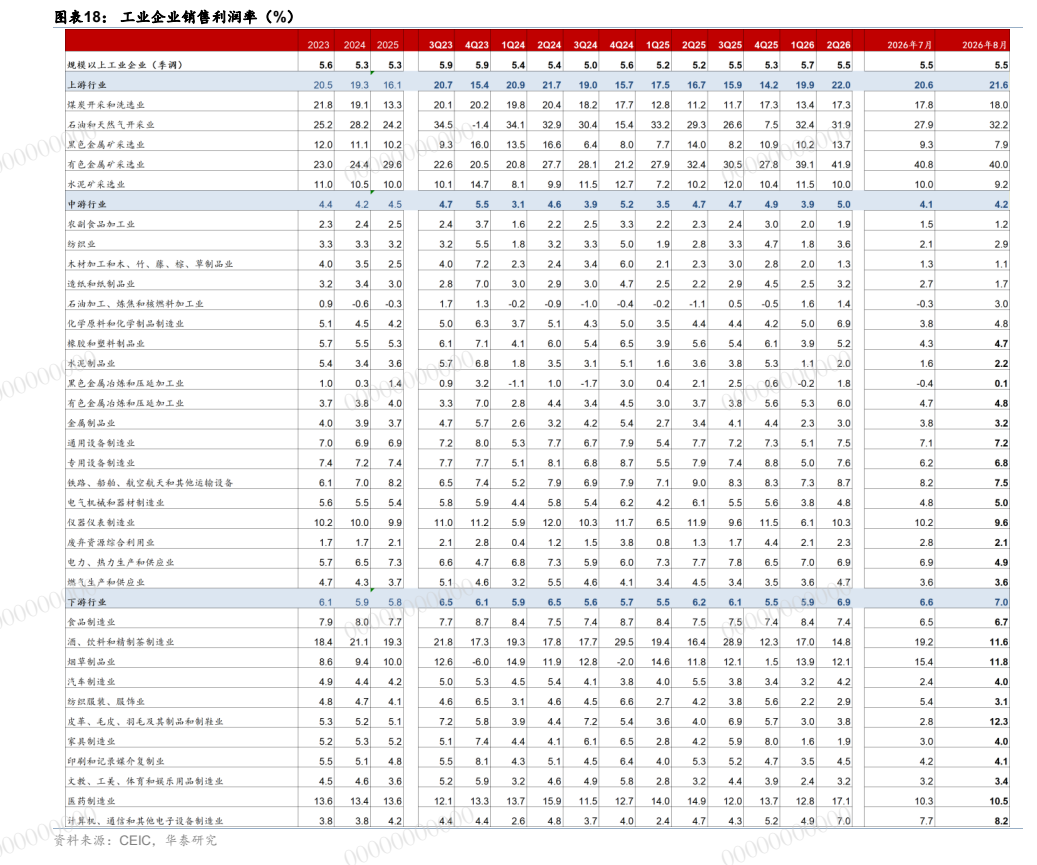
- 分链条看,中游8月利润同比从-8.8%回落至-10.3%,石油加工/化学制品利润增速从-131.2%/-7.3%大幅上行至774.5%/15.9%、合计拉动总体盈利约2.6个百分点;下游利润同比从39.3%下行至17.6%,低基数下汽车/医药增速回升至23.9%/5.0%,汽车由拖累1.4个百分点转为提振1.1个百分点,而食品制造/茶酒饮料/纺服业下行至-9.9%/-81.1%/7.0%
- 分所有制看,8月国有控股/股份制企业利润同比增速从7月的6.1%/17.4%回落至-22.2%/2.4%,私营和外资从0.3%/-7.4%回升至7.4%/9.6%;1-8月股份制企业累计增速20.4%居首,内外资仍有所分化
- 利润率行业分化明显:8月上游利润率升至21.6%、下游回升至7.0%、中游季调后利润率较7月回落0.06个百分点至4.1%,但茶酒饮料/烟草制品业利润率较7月的19.2%/15.4%分别回落7.6/3.5个百分点,运输设备/仪器仪表制造业利润率分别回落0.7/0.6个百分点
- 7月企业亏损有所扩大:2026年1-7月亏损金额累计同比从5.7%上行至8.0%;8月末产成品存货周转天数和应收账款平均回收期分别同比增加0.6/0.9天,7月在手现金及短期投资同比增速从8.1%升至9.1%,财务费用同比增速从21.0%回落至3.9%
论述逻辑
- 总量确认:8月工企利润同比从11.2%回落至4.2%、营收增速升至7.3%,季调后利润率持平于5.5%,单月利润增速自4月的24.7%高点持续回落,确认盈利动能放缓
- 解释PPI与盈利的背离:油价上涨推动PPI同比升至3.8%但利润回落,指向涨价源于能源和原材料供给冲击,盈利改善集中于少数上游行业而非广谱修复
- 结构验证:上游利润增长36.3%、计算机通信增长138.2%,分别拉动总体增速4.0和12.5个百分点,剔除两者后其他行业盈利增速走阔至-15%,证明修复缺乏广谱性
- 财务指标交叉印证:8月营收增速从6.5%回升至7.3%,季调后产成品库存增速从7月的10.8%进一步上行至11.2%、高于营收增速,季调后应收账款增速从8.6%上行至9.1%,指向供给冲击下的被动累库与销售回款压力上升
- 落到结论:AI景气与原材料涨价有望支撑盈利,但内需偏弱与盈利过度集中制约修复的持续性和广谱性,扩散取决于财政支出力度、配套融资和项目开工形成实物工作量
关键展望
- AI产业链景气度和原材料价格上涨仍有望对工企盈利形成支撑:9月前20日韩国出口同比增速进一步上行至78.3%,美国9月标普全球综合PMI初值升至58.4,显示海外需求及半导体产业链景气度仍较高
- 国际能源价格维持高位,可能推升全球部分传统行业滞胀风险,挤压成本传导能力较弱的中下游行业利润
- 盈利能否由上游和计算机通信行业向更多行业扩散,关键验证点在于财政支出力度、配套融资和项目开工能否加快形成实物工作量
- 风险提示:一是地产成交回落拖累内需走弱,二是油价上涨拖累全球总需求
推荐标的
- 报告未明确给出推荐标的(本篇为宏观专题研究,未涉及个股评级、目标价或证券标的)
关键图表
图1. 图表 1: 8 月工业企业盈利增速回落至 4.2%
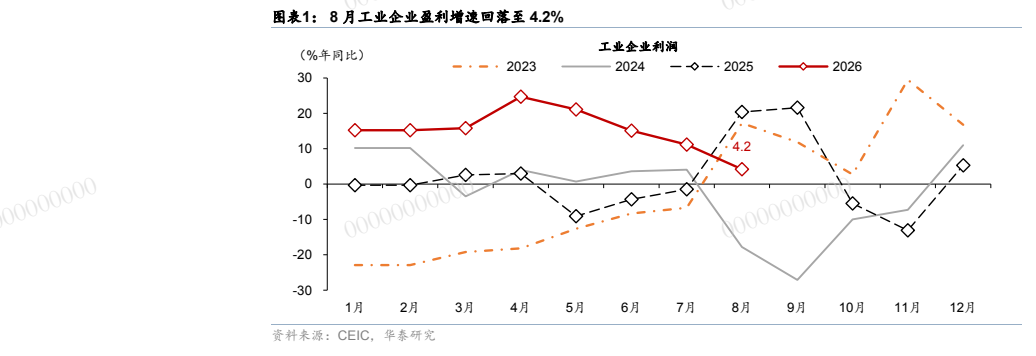
图2. 图表 2: 8 月工业企业销售收入同比上行
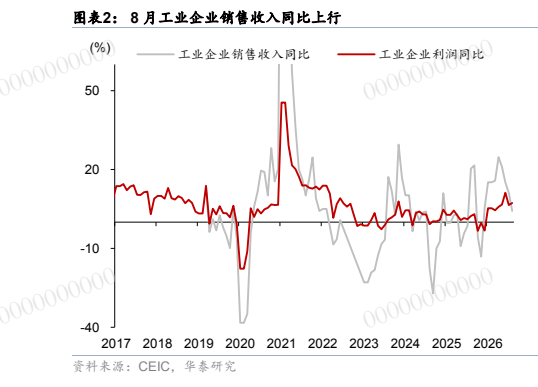
图3. 图表 4: 8 月剔除上游及计算机通信的工业企业营收同比上行
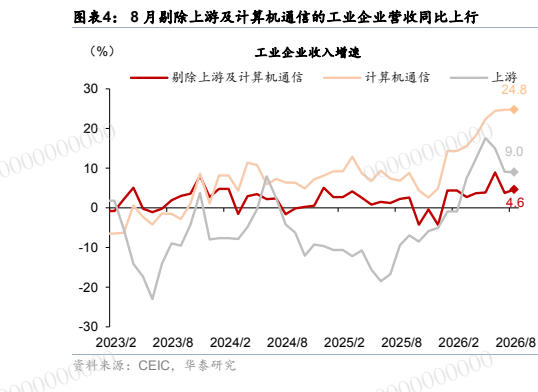
图4. 图表 5: 季调后,8 月工业企业整体利润率基本持平于 7 月的 5.5%
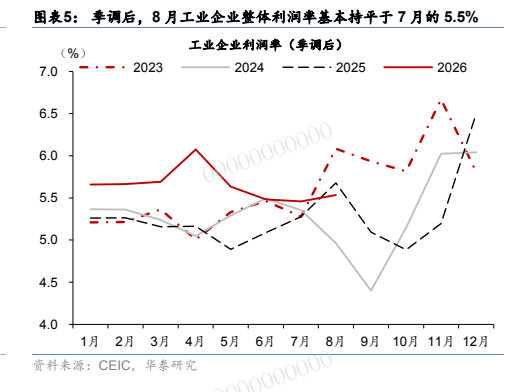
图5. 图表 6: 季调后,8 月工业企业上游利润率较 7 月有所回升 0000 0 0
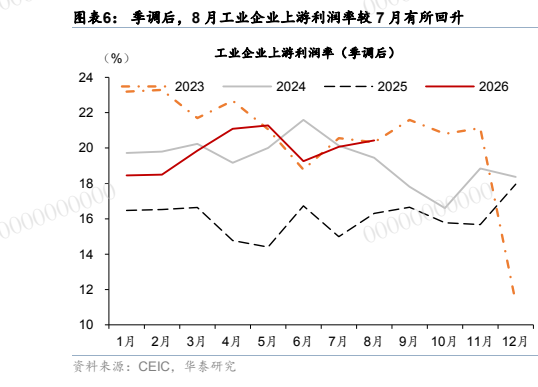
图6. 表 8: 季调后,8月工业企业下游利润率较7月有所回落
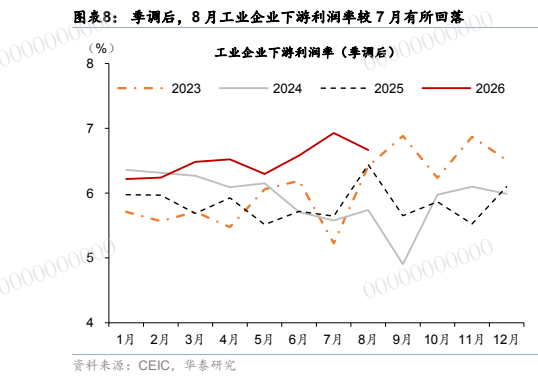
图7. 图表 9: 7 月工业企业亏损额同比回升至 8.0%
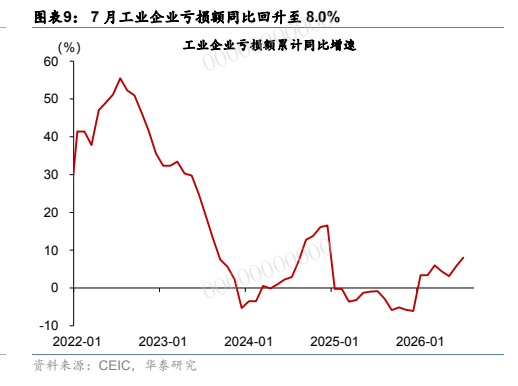
图8. 图表 11: 7 月季调后流动资产占总资产比率环比有所上行
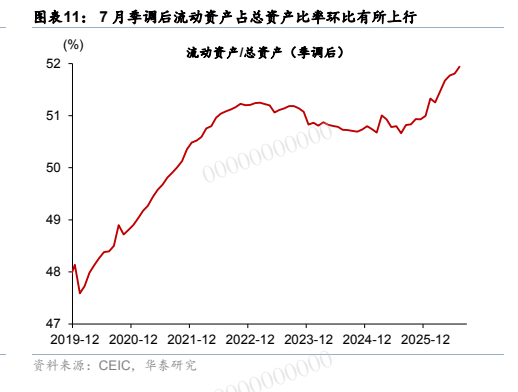
图9. 图表 12: 8 月季调后工业企业应收账款占收入比例基本持平于 7 月 00 00
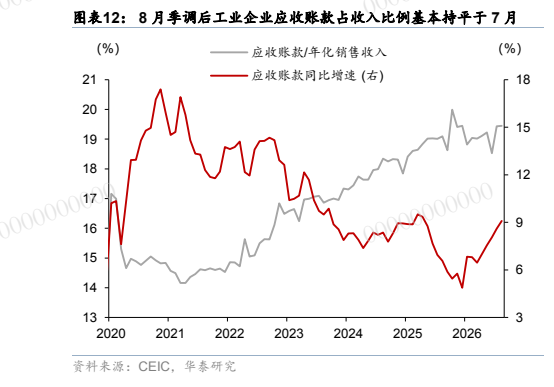
图10. 图表 13: 7 月工业企业财务费用占总收入比例有所回落
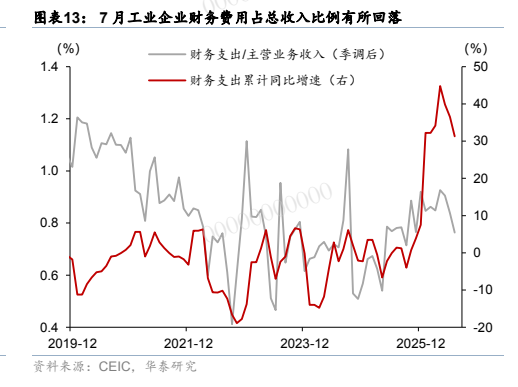
图11. 图表 17: 工业企业主营业务收入同比增速(%)
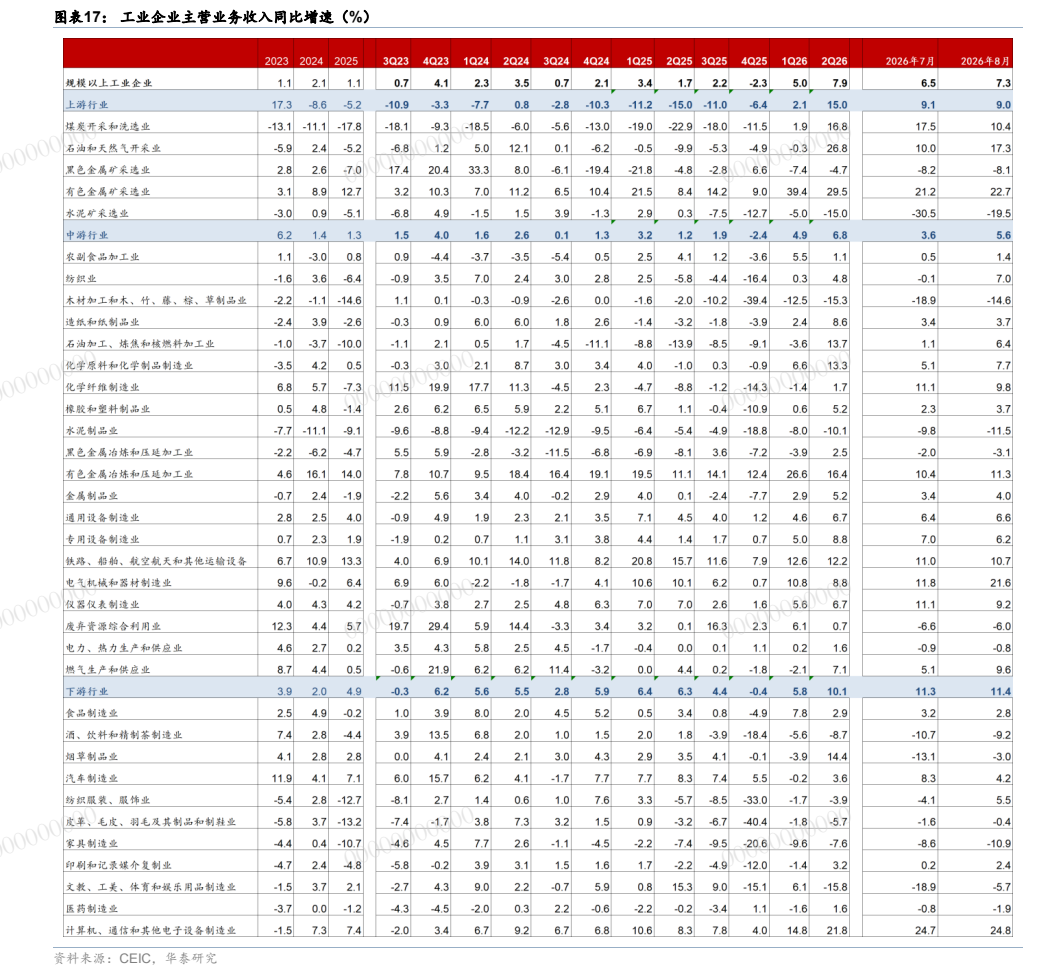
图12. 图表 18: 工业企业销售利润率(%)