巴克莱外汇洞察:中国~人民币升值推迟但未脱轨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱认为近期人民币升值的暂停并不代表趋势逆转,预计中期内仍将逐步升值。 虽然USDCNY在5月初跌破6.80,并在7月10日创下2023年2月以来最强中间价,但受政策面影响随后进入盘整。 中国央行继续通过设定弱于市场预期的中间价来遏制升值步伐,同时CFETS人民币贸易加权指数已接近2022年8月以来的最高水平,在当前内需进一步疲软的背景下,政策制定者需要维护出口竞争力,这限制了进一步升值的空间。 此外,出口商的美元结汇量预计将放缓,且在岸情绪指标的看涨程度也有所减弱。 尽管如此,巨额贸易顺差和收紧的资本流出管控措施将继续为人民币提供底层支撑,报告维持2026年底USDCNY预测为6.65,并维持做多离岸人民币兑印度卢比(CNHINR)的交易建议。
主要观点
- USDCNY在5月初跌破6.80并在7月10日创2023年2月以来最强中间价后,人民币升值暂停并进入盘整。
- 中国央行持续通过设定弱于市场预期的中间价来遏制人民币升值步伐。
- 维持2026年底USDCNY预测值为6.65,略强于远期水平。
- 人民币贸易加权指数接近2022年8月以来最高,在内需进一步疲软背景下,政策层需维护出口竞争力,缩小了进一步升值空间。
- 出口商的美元结汇量预计将从高位放缓,且若美元环境走强,出口商可能倾向于保留更多外汇收入。
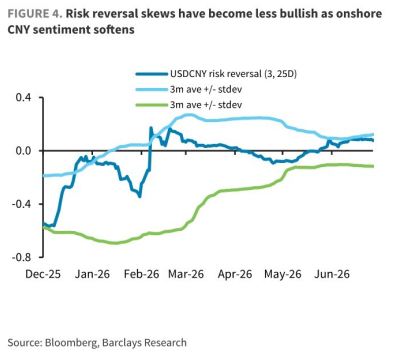
- 在岸人民币情绪指标的看涨程度减弱,3个月25Delta风险逆转指标显示对快速升值的预期已放缓。
- 中国收紧资本流出管控,自2026年7月1日起生效的修订版《境外投资管理规定》建立了更全面的海外投资审批框架。
论述逻辑
- 人民币升值暂停是由于央行遏制升值节奏、贸易加权汇率走强及出口商结汇放缓 → 但持续的巨额外部顺差及趋严的资本流出管控为汇率提供了底层支撑 → 因此升值前景未发生实质性改变,仅是推迟而非脱轨。
关键展望
- 预计USDCNY到2026年底将达到6.65。
- 广泛的美元复苏可能导致出口商结汇大幅放缓,从而制约人民币升值步伐。
推荐标的
- 维持做多离岸人民币/印度卢比(CNHINR)的相对价值交易建议。
关键图表
图1. 中国出口商美元兑换可能因美元走强而减少
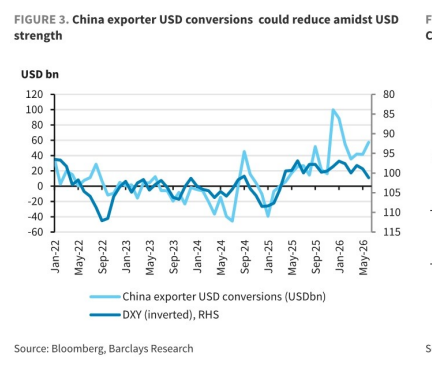
图2. 风险逆转偏差因在岸因素而变得不那么看涨