国盛证券 中观景气周报:内需表现较为参差,油运价格继续大涨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
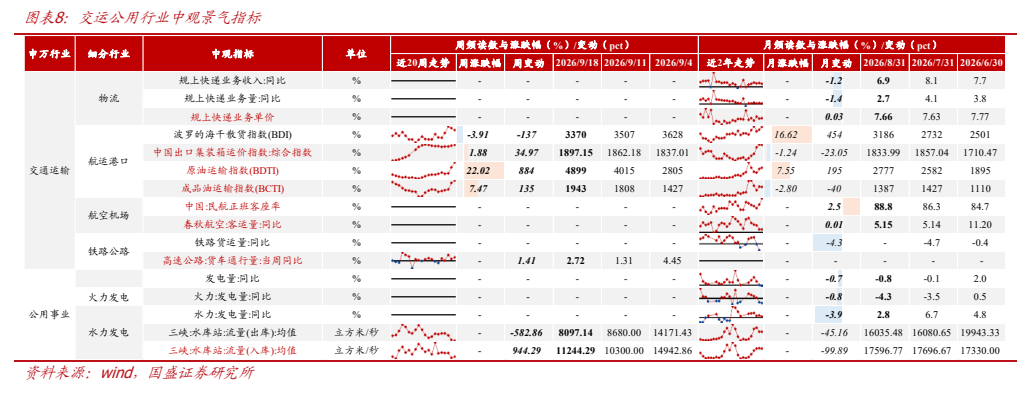
本报告为行业配置定期中观景气周报,跟踪 2026 年 9 月中旬当周及 8 月月度数据。 上游方面,本周 ICE 布油下跌 5.24%而 WTI 原油上涨 0.25%,油价表现分化,石油化工产品价差多数改善;焦煤、焦炭分别下跌 6.18%、5.33%,跌幅扩大;LME 铜、铝分别上涨 2.36%、1.34%,COMEX 黄金、白银分别上涨 0.59%、2.71%,碳酸锂下跌 5.68%;8 月钢材表观消费量同比下降 7.67%,降幅扩大 1.69pct。 中游方面,8 月蓄电池出口金额同比增长 32.5%,光伏价格回落、出口表现偏弱。 科技 TMT 方面,本周 DXI 指数、DRAM 与 NAND 价格分别上涨 3.29%、3.07%、1.69%,8 月日本半导体材料出口金额同比增长 52.25%。 消费方面表现参差:8 月家电零售改善、空调出口数量同比 27.5%环比提升 28.2pct,而猪鸡养殖亏损均扩大,自繁自养生猪亏损扩大至-190.48 元/头。 金融地产方面,8 月社融存量增速回落,商品房销售面积同比-15.41%,固定资产投资同比-13.51%但跌幅收窄。 交运方面,本周原油、成品油运价分别大涨 22.02%、7.47%,为本周最突出亮点;同时报告提示地缘政治恶化、经济大幅衰退、政策超预期变化三大风险。
主要观点
- 本周油价表现分化:ICE 布油下跌 5.24%,WTI 原油上涨 0.25%;石油化工产品中乙二醇上涨 3.82%,丁二烯下跌 7.48%,产品价差多数改善。
- 焦煤、焦炭跌幅扩大,本周分别下跌 6.18%、5.33%。
- 工业金属与贵金属价格上涨:本周 LME 铜、铝分别上涨 2.36%、1.34%,COMEX 黄金、白银分别上涨 0.59%、2.71%,碳酸锂下跌 5.68%。
- 黑色系需求走弱:本周螺纹钢、铁矿石分别下跌 0.39%、0.35%,8 月钢材表观消费量同比下降 7.67%,降幅扩大 1.69pct。
- 化工品价格分化:本周中国化工产品价格指数上涨 0.74%,合成氨上涨 5.33%,纯碱、顺丁橡胶、聚乙烯分别下跌 5.45%、3.82%、3.15%。
- 中游电池材料价格分化,8 月蓄电池出口增速回升:本周人造石墨上涨 2.46%、三元前驱体(523)下跌 2.09%,8 月蓄电池出口金额同比增长 32.5%,增速提升 0.8pct。
- 光伏价格回落、出口表现偏弱:本周光伏综合价格指数下跌 0.50%,硅片下跌 1.99%;8 月太阳能电池、逆变器与 7 月光伏组件出口金额同比-23.1%、+14.45%、-1.52%。
- 存储价格上涨:本周 DXI 指数、DRAM 价格与 NAND 价格分别上涨 3.29%、3.07%、1.69%;8 月日本半导体材料出口金额同比增长 52.25%,增速提升 3.18pct。
- 必需消费中养殖亏损扩大:本周猪肉平均批发价上涨 2.59%、白羽肉鸡价格下跌 5.99%;自繁自养生猪、外购仔猪养殖亏损分别扩大 16.41、24.96 元/头至-190.48、-88.09 元/头,毛鸡养殖亏损扩大 1.21 元/羽至-3.36 元/羽。
- 可选消费中家电是亮点:8 月家电零售增速改善,空调出口数量同比 27.5%,环比提升 28.2pct,大家电线上销售额跌幅收窄。
- 大金融:8 月社融存量增速回落、中长期贷款同比少增;本周 A 股日均成交金额环比下降 4.38%,但融资融券余额环比上升 0.25%,平均担保比例提升 5.69pct。
- 地产建筑仍偏弱但部分指标降幅收窄:8 月商品房销售面积、新建商品住宅销售价格指数、房地产开发投资完成额同比分别为-15.41%、-3.3%、-26.15%,环比分别变动-0.91、+0.1、+2.56pct;固定资产投资同比-13.51%,跌幅收窄。
- 交运公用最突出变化是油运价格继续大涨:本周原油、成品油运价分别上涨 22.02%、7.47%,集运价格小幅走强,干散货运价下跌。
论述逻辑
- 报告以周频价格数据与 8 月月度行业数据交叉验证各行业景气:上游看,油价分化、煤焦跌幅扩大、钢材表观消费量同比-7.67%且降幅扩大,指向资源品内部冷热不均,而铜铝与贵金属上涨显示工业金属和避险资产相对强势;中游看,蓄电池出口同比+32.5%但光伏出口走弱、轮胎开工率下行,制造链条分化;科技看,DXI、DRAM、NAND 分别上涨 3.29%、3.07%、1.69%且日本半导体材料出口同比+52.25%,指向存储景气温和改善;消费看,家电零售改善、空调出口提速,但养殖亏损扩大、餐饮增速回落,印证“内需表现较为参差”;金融地产看,社融增速回落、商品房销售同比-15.41%,拖累仍在但房价与投资降幅收窄;交运看,BDTI 运价单周上涨 22.02%,成为本周最强的景气信号,由此得出报告标题“内需表现较为参差,油运价格继续大涨”的总判断。
关键展望
- 报告未给出未来价格预测、目标价或评级展望,仅提示三大风险:地缘政治恶化、经济大幅衰退、政策超预期变化。
- 后续验证点隐含在各行业高频数据中:钢材表观消费量降幅是否收敛、光伏出口增速能否企稳、存储价格涨势能否延续、商品房销售与开发投资降幅能否继续收窄,以及油运价格大涨后的持续性。
推荐标的
- 报告未明确给出推荐标的、评级或目标价,仅按上游资源、中游制造、科技 TMT、必需消费、可选消费、大金融、地产建筑、交运公用八大行业呈现中观景气指标。
关键图表
图1. 图表 1: 上游资源行业中观景气指标
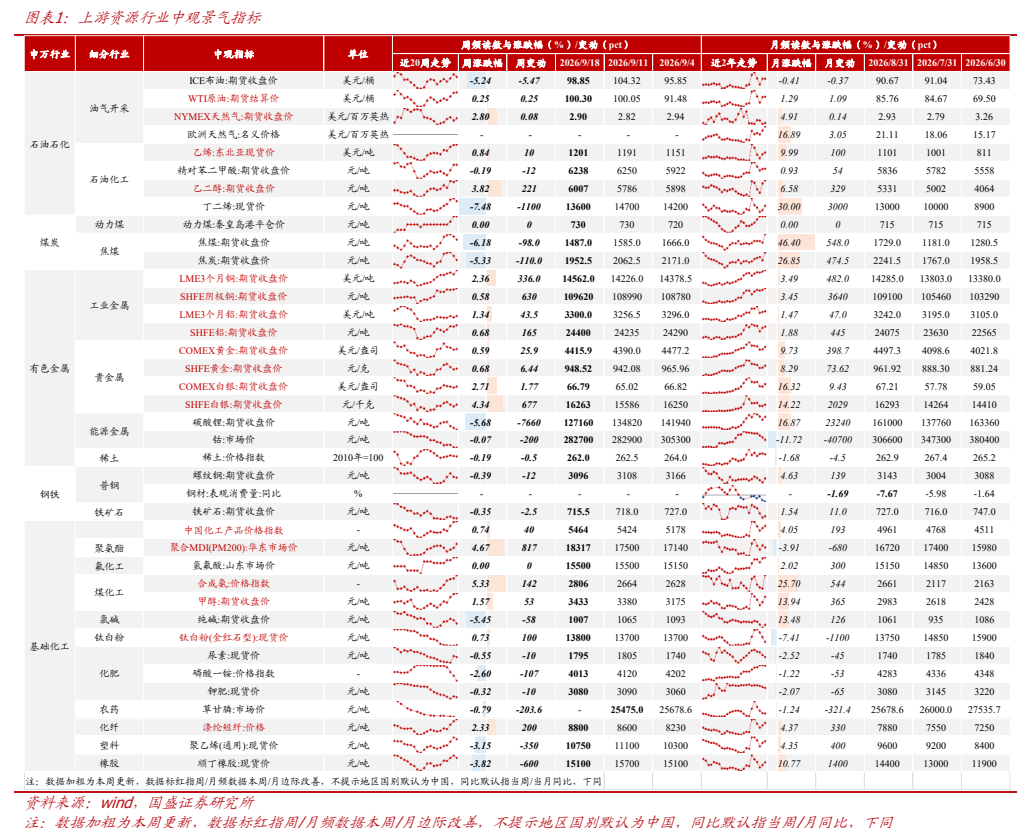
图2. 图表 2: 中游制造行业中观景气指标
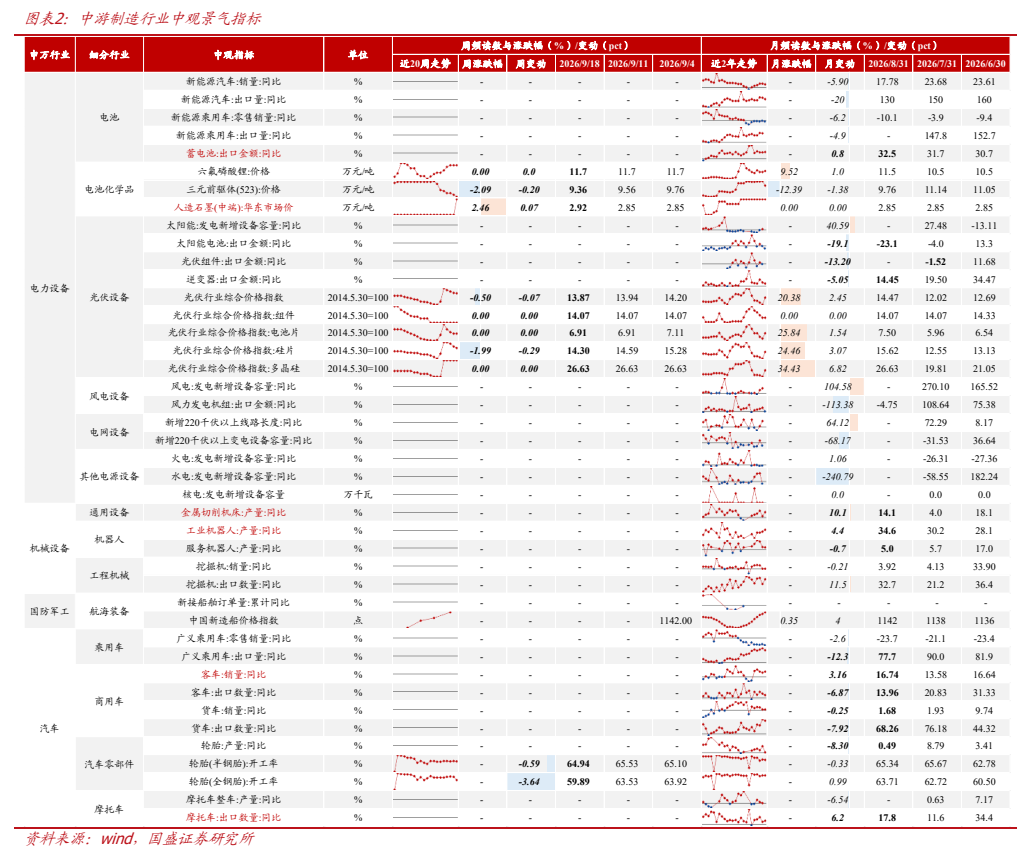
图3. 图表 3: 科技 TMT 行业中观景气指标
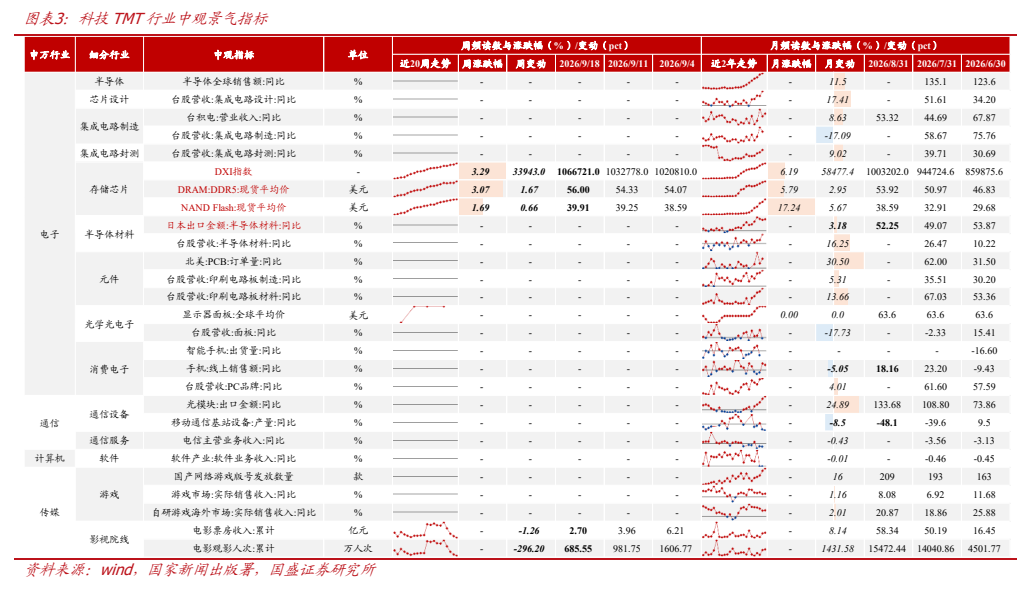
图4. 图表 4: 必需消费行业中观景气指标
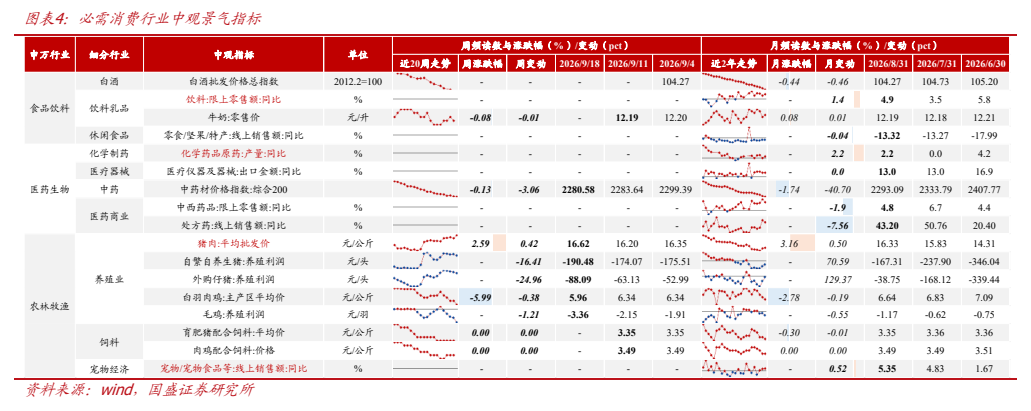
图5. 图表 5: 可选消费行业中观景气指标
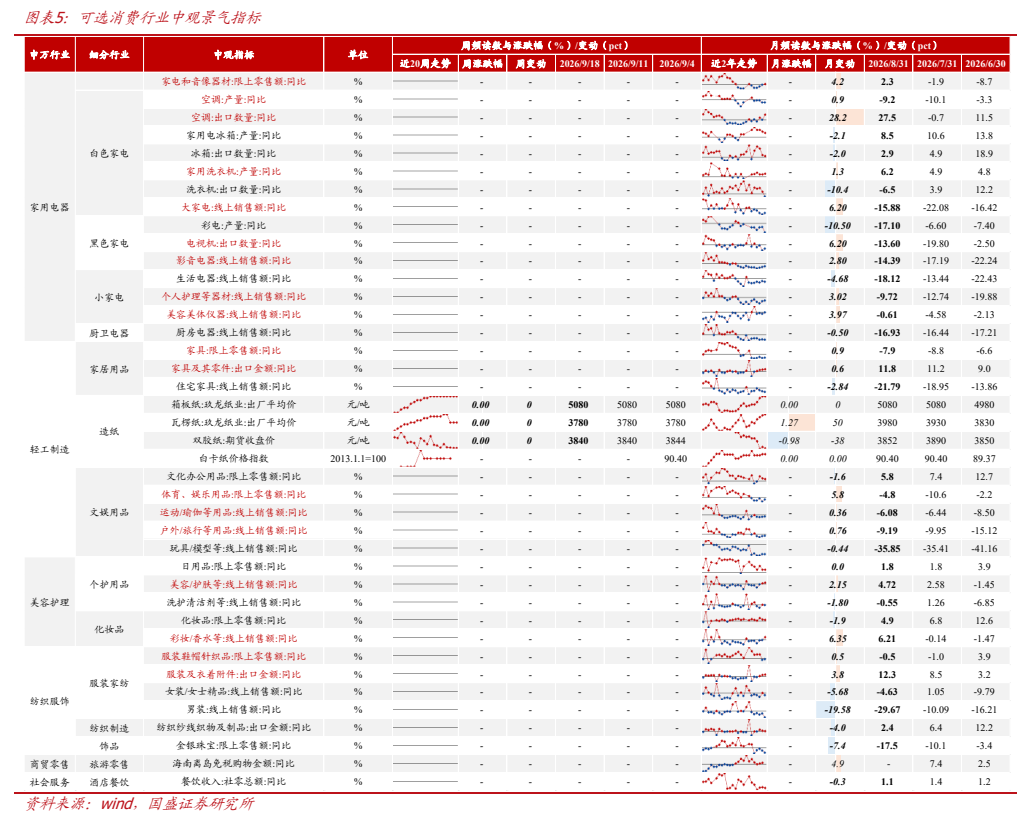
图6. 图表 6: 大金融行业中观景气指标
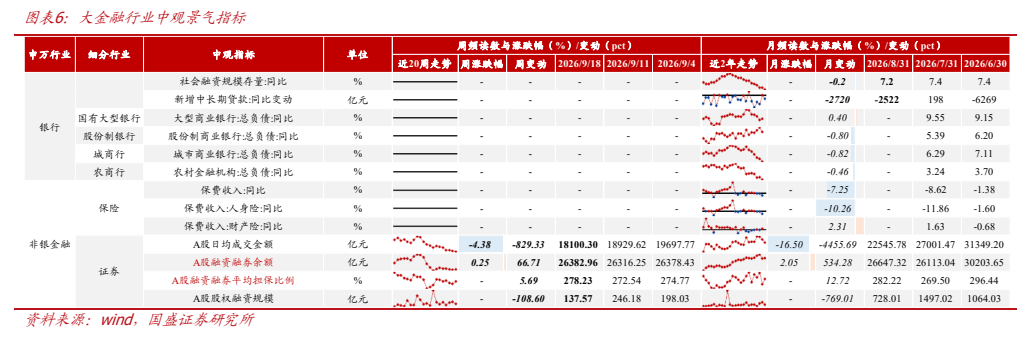
图7. 图表 7: 地产建筑行业中观景气指标
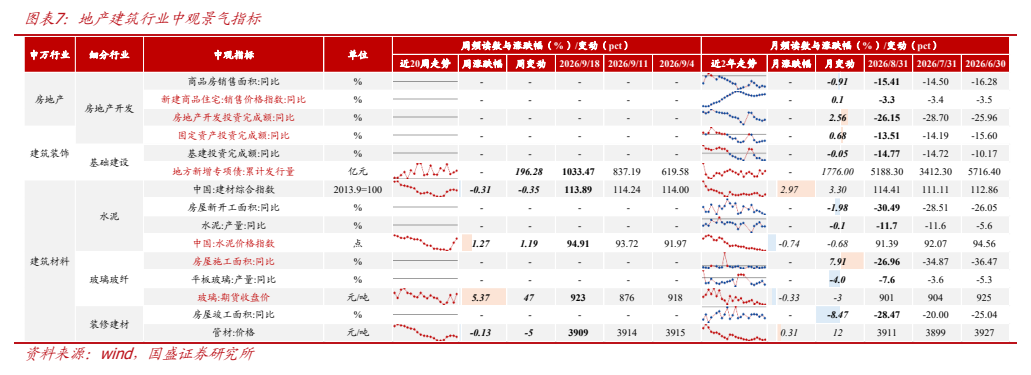
图8. 图表 8: 交运公用行业中观景气指标