摩根大通 房地产数据监控:中国内地:领先指标温和走软;香港:访港旅客维持10%同比增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布高频房地产与综合企业监控报告指出,中国内地房地产领先指标呈现温和走软态势。 实时二手房销售方面,9大城市上周成交同比增长9%,较前一周的+15%有所放缓,其中一线城市同比增长10%,上海与广州分别增长19%和16%表现领先。 新房官方周度网签同比增长9%,二手房12城网签亦同比增长9%。 不过前瞻情绪出现走弱,一线城市带看量指数持平于25.3,经纪人信心指数从56降至52,中原与冰山挂牌价格指数分别回落或微跌0.2%周环比;10城二手挂牌量较3月高点累计下降约5%。 香港市场方面,周度访港旅客总量达907,973人次,维持14%的同比增长。 信贷方面,JACI中国高收益地产指数单周下跌0.99%,新城控股拟发行4亿元境内债应对流动性,分析师给予其2028年到期债券中性评级。
主要观点
- 9个主要城市实时二手房销售同比增长9%(前一周为+15%),一线城市同比增长10%(前一周为+18%),其中上海与广州分别同比增长19%和16%表现优于大市。
- 官方销售网签数据显示,19个城市新房成交同比增长9%(前一周为+4%),二线城市以+26%的增速跑赢;12个城市二手房网签同比增长9%(前一周为+4%)。
- 房地产领先指标呈现温和走软:一线城市带看量指数持平于25.3处于复苏区间(20-40为复苏,<20为停滞);经理人信心指数由56回落至52(上海由53降至49,深圳由60降至56)。
- 挂牌价与挂牌库存方面,中原一线挂牌价指数从13.6微降至13.2,冰山指数周环比下跌0.2%;10城二手挂牌量周环比微跌0.2%,较3月峰值已累计回落约5%,释放房价企稳信号。
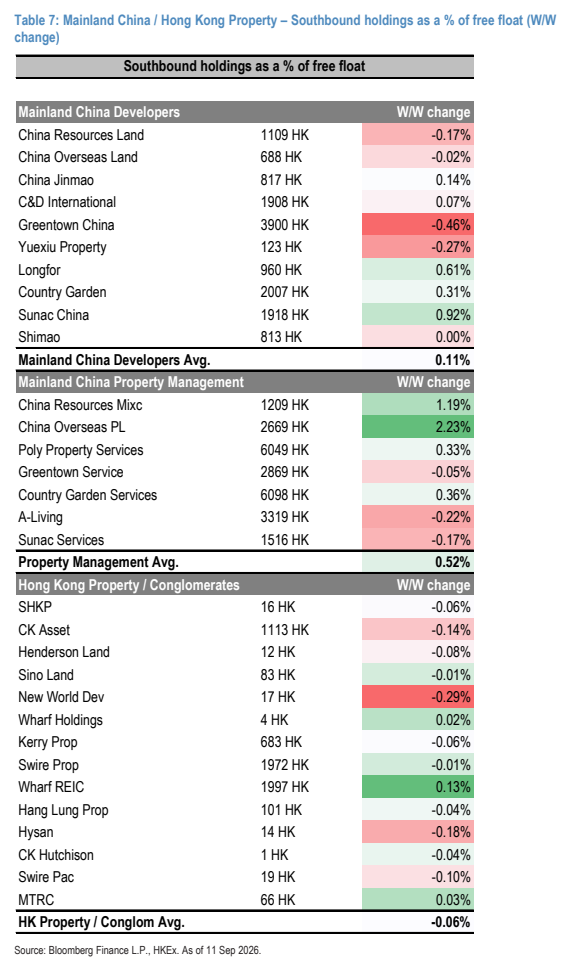
- 在房贷补贴政策猜测推动下,地产板块单周上涨4%跑赢恒生指数(+0.5%),对政策敏感度高的融创中国大涨27%、万科涨11%,碧桂园服务与世茂各跌3%;南向资金持仓周增0.1%。
- 截至2026年9月20日当周,香港总访港旅客达907,973人,周环比回升5%,同比维持14%的稳定增长;香港居民离境人数为2,460,600人,同比增长18%。
- 中资美元债方面,JACI中国高收益地产指数上周下跌0.99%(中国高收益企业债跌0.66%),年内迄今累计回报为9.61%。
- 新城发展考虑发行4亿元人民币境内增信抵押债券(参考票息4-7%),有望覆盖2026年12月到期的8.5亿元债务;但其2028年到期美元债报价99.5接近面值,上行空间受限,评级维持中性。
论述逻辑
- 高频成交跟踪显示二手与新房周度销量维持中个位数至双位数增长,但带看量与经理人信心指数等领先指标出现边际走弱且挂牌价微跌 → 虽有存量挂牌较3月高点回落5%对价格形成托底,但短期基本面动能放缓 → 市场对国庆节前房贷补贴政策的预期驱动股票出现阶段性脉冲,而信贷市场高收益指数回落、新城到期债接近面值上行空间受限 → 股票首选聚焦高确定性商业地产及中介龙头(华润万象生活、贝壳、华润置地),信用债首选新世界发展与希慎永续债及龙湖2029年债。
关键展望
- 市场关注国庆节前是否会正式推出房贷补贴政策,此预期仍是近期股票情绪波动的主要催化剂。
- 新城面临2026年12月到期的8.5亿元人民币债务,拟议中的4亿元境内增信债券若顺利发行将是其流动性接续的关键观察点。
推荐标的
- 华润万象生活(1209.HK):股票首选标的之一(分析师覆盖清单内评级未单独展开)。
- 贝壳(KE Holdings):股票首选标的之一(由Daniel Chen覆盖)。
- 华润置地(1109.HK):股票首选标的之一(分析师覆盖清单内评级未单独展开)。
- 新鸿基地产(0016.HK):评级超配(OW),目标价135.00港元,现价110.50港元。
- 长实集团(1113.HK):评级超配(OW),目标价52.00港元,现价46.00港元。
- 太古地产(1972.HK):评级超配(OW),目标价30.00港元,现价24.44港元。
- 置地公司(HKLD.SI):评级超配(OW),目标价10.70美元,现价8.66美元。
- 领展房产基金(0823.HK):评级超配(OW),目标价43.00港元,现价37.48港元。
- 九龙仓置业(1997.HK):评级超配(OW),目标价35.70港元,现价31.00港元。
- 恒隆地产(0101.HK):评级超配(OW),目标价10.00港元,现价6.66港元。
- 长和(0001.HK):评级超配(OW),目标价79.00港元,现价67.55港元。
- 怡和控股(JM.SI):评级超配(OW),目标价94.00美元,现价57.33美元。
- 港铁公司(0066.HK):评级超配(OW),目标价39.00港元,现价33.24港元。
- 恒基地产(0012.HK):评级中性(N),目标价28.50港元,现价26.34港元。
- 信和置业(0083.HK):评级中性(N),目标价10.60港元,现价10.12港元。
- 新世界发展(0017.HK):评级中性(N),目标价6.80港元,现价5.87港元。
- 信用债首选标的:新世界发展10.131%永续债(卖盘报价96.9,到期收益率11.3%)、新世界发展12.179%永续债(卖盘报价93.8,到期收益率14.5%)、希慎兴业7.2%永续债(卖盘报价104,赎回收益率6%)以及龙湖集团2029年到期债券(卖盘报价85.7,到期收益率9.6%)。
- 新城控股2028年到期债券(FUTLAN '28s):评级中性(Neutral),卖盘报价99.5,最差收益率12.5%,上行空间受限。
关键图表
图1. 冰山指数9大城市实时二手房每日成交
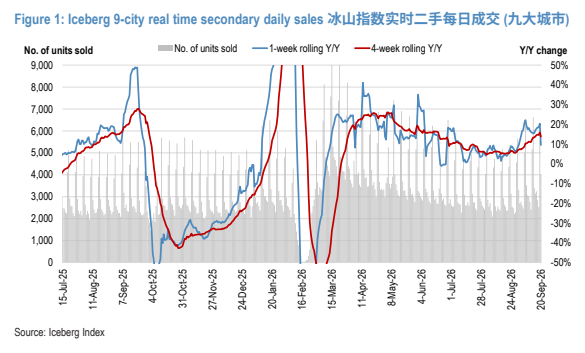
图2. 12城二手房每日网签成交量
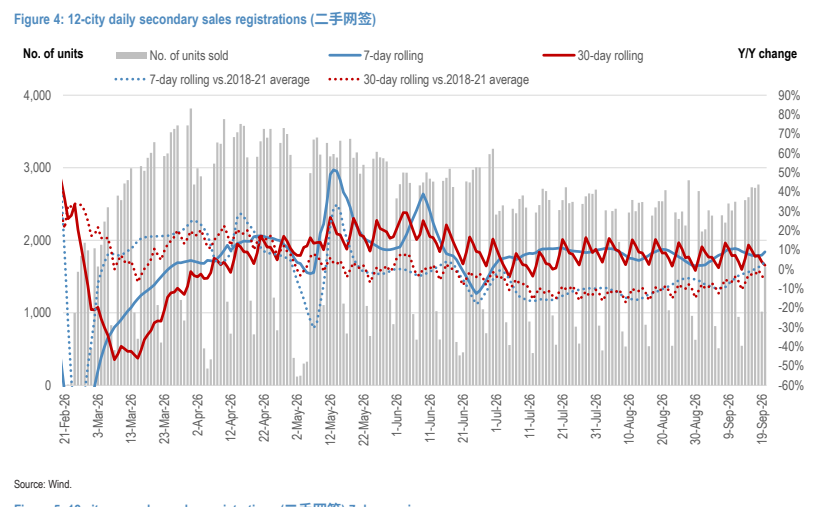
图3. 一线城市中原二手房经理人信心指数对比3个月滚动二手房销量
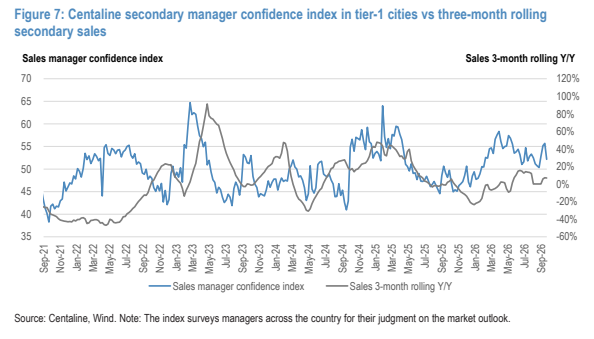
图4. 美联周末预约看房量(15个住宅小区)
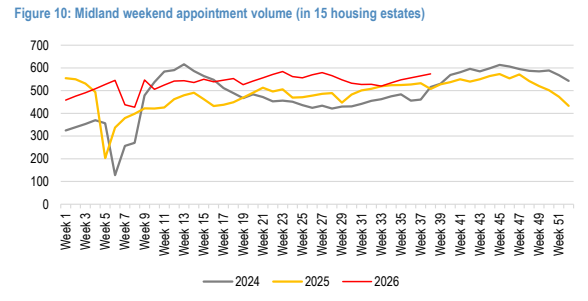
图5. 香港二手住宅楼价(中原城市领先指数,即CCL)
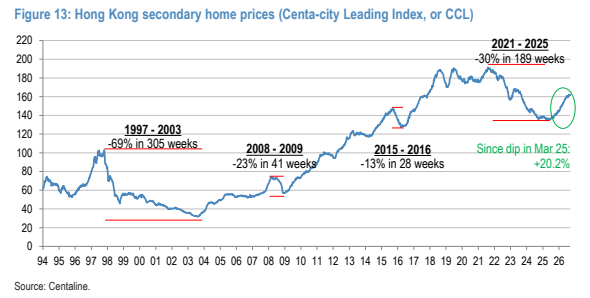
图6. 香港访港旅客减去居民离境人数的7天滚动平均值
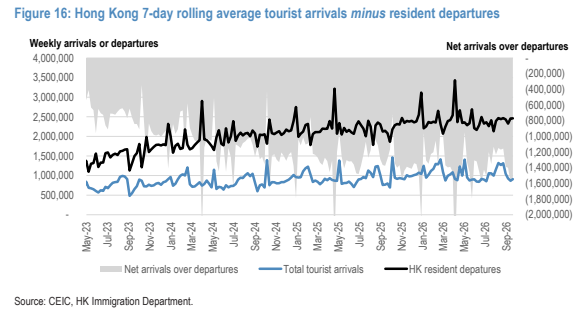
图7. 中国内地与香港房地产及综合企业——按公司类型划分的每周股价表现
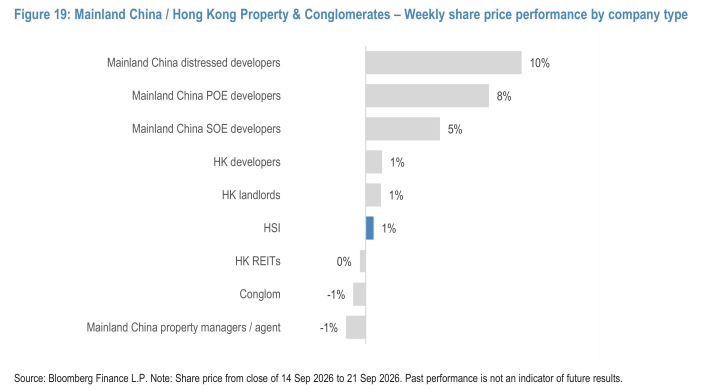
图8. 表7. 中国内地/香港房地产——南向资金持股占自由流通股比例(周环比)