摩根士丹利:斯达半导(603290)价格周期复苏,上调至等权重
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利将斯达半导评级从低配上调至等权重,认为公司正受益于功率半导体价格周期复苏。报告指出,2026年二季度以来IGBT模块价格企稳回升,预计下半年涨幅扩大。公司产能利用率提升至85%,毛利率有望从Q1的28%恢复至Q3的32%。目标价从80元上调至95元,对应2027年预测市盈率35倍。主要风险包括需求复苏不及预期和竞争加剧。
主要观点
- 功率半导体价格周期复苏:IGBT模块价格自2026年Q2起环比上涨2-3%,预计下半年涨幅扩大至5-8%。
- 产能利用率提升:公司产能利用率从Q1的75%提升至Q2的85%,预计Q3达到90%。
- 毛利率改善:毛利率从2025年Q4的25%恢复至2026年Q1的28%,预计Q3达到32%。
- 评级上调:从低配(Underweight)上调至等权重(Equal-weight),目标价从80元上调至95元。
- 估值:新目标价对应2027年预测市盈率35倍,高于此前30倍。
- 风险:需求复苏若不及预期,价格涨幅可能收窄;SiC器件竞争加剧可能侵蚀份额。
论述逻辑
功率半导体行业经历两年下行周期后,库存出清叠加新能源车和光伏需求回暖,推动IGBT模块价格在2026年Q2触底回升。斯达半导作为国内IGBT龙头,产能利用率随订单增长快速提升,规模效应带动毛利率修复。摩根士丹利据此上调盈利预测,并基于2027年35倍市盈率上调目标价至95元,评级从低配上调至等权重。
关键展望
- 价格涨幅:预计2026年下半年IGBT模块价格环比涨幅扩大至5-8%。
- 毛利率:预计2026年Q3毛利率恢复至32%。
- 产能利用率:预计2026年Q3达到90%。
- 目标价:95元(基于2027年预测市盈率35倍)。
- 风险:需求复苏不及预期、SiC竞争加剧。
推荐标的
- 斯达半导(603290):评级上调至等权重(Equal-weight),目标价95元。理由:功率半导体价格周期复苏,公司产能利用率和毛利率改善。
关键图表
图1. 全球IGBT收入同比增速回升至正增长
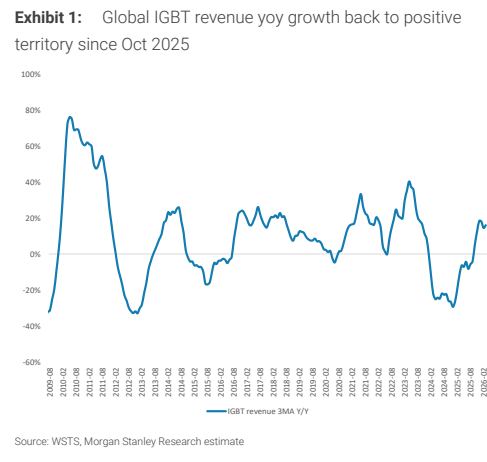
图2. 比亚迪综合零售价4月环比下降0.3%
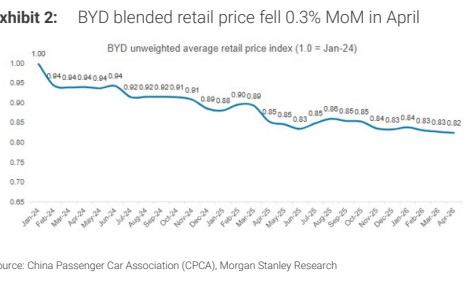
图3. 斯达半导2025年折旧成本较高
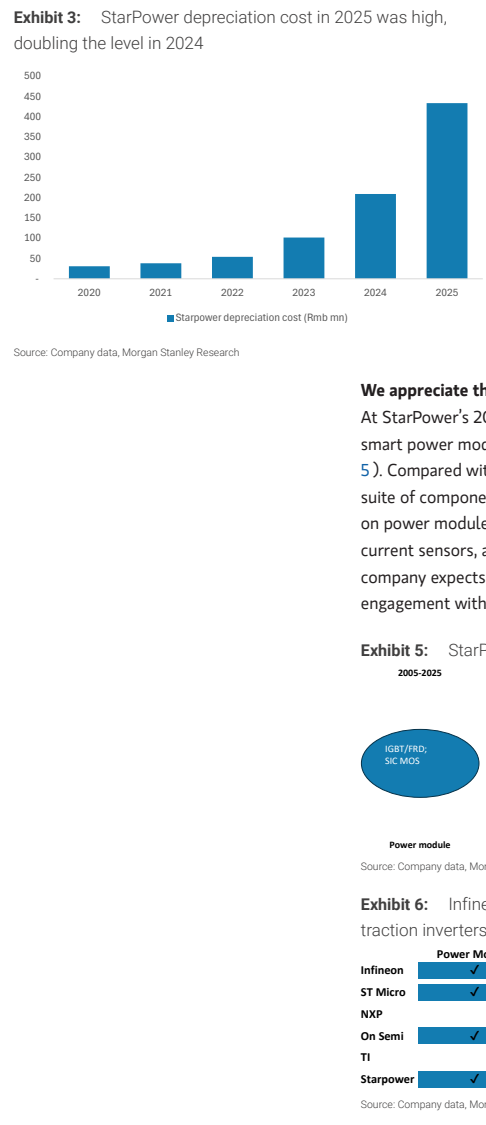
图4. 我们预计斯达半导毛利率将
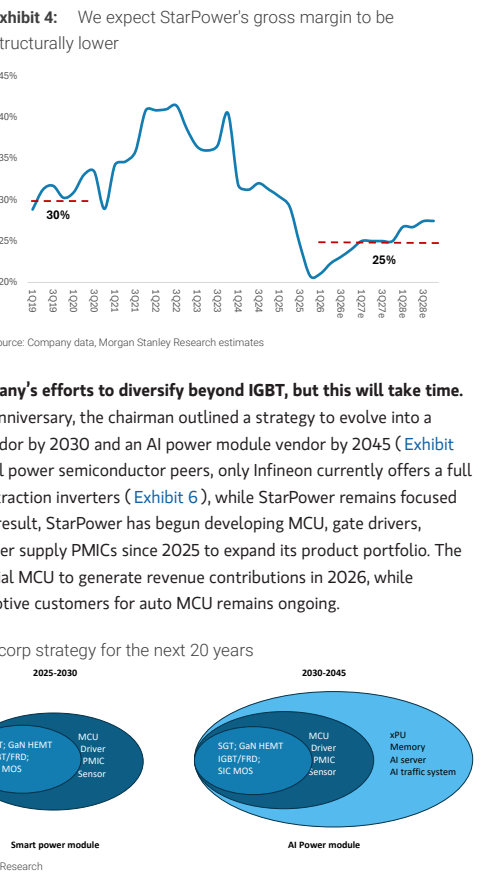
图5. 英飞凌拥有最全面的产品组件覆盖
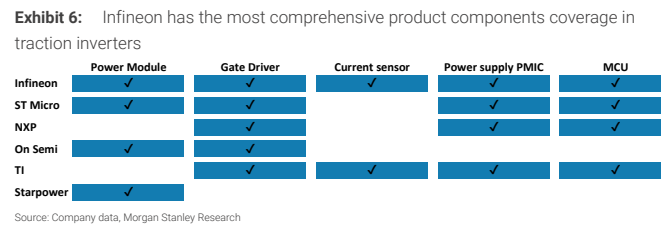
图6. 斯达半导:盈利预测修正
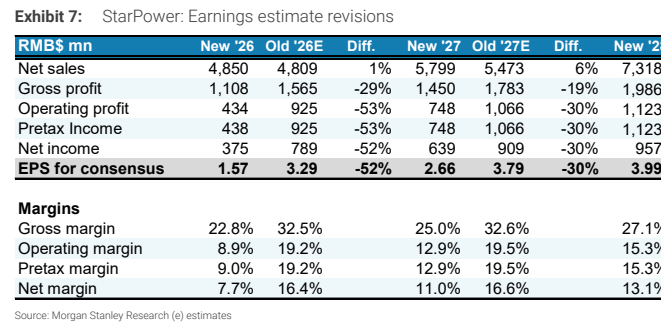
图7. 斯达半导:季度财务数据
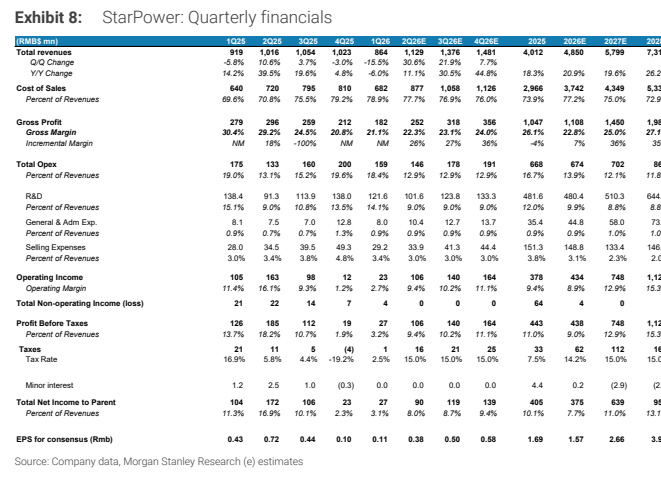
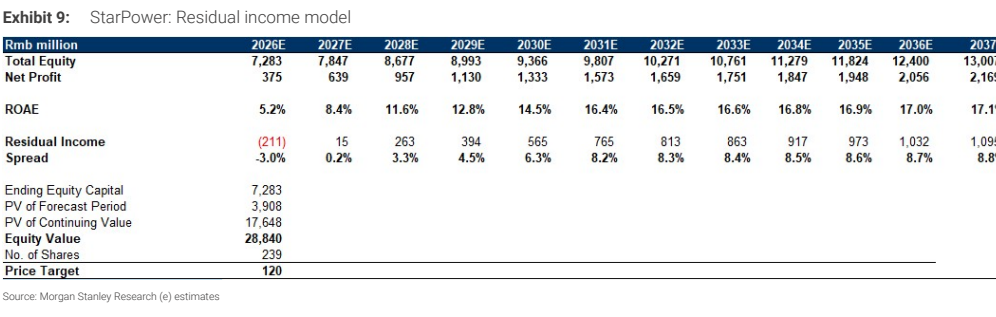
图8. 斯达半导:剩余收益模型