中银国际 中长线资金加码配置A股市场
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,中长期资金正在成为A股市场更稳定的买方力量,助力资本市场高质量发展和宏观经济新旧动能转换。 证监会2026年9月10日披露,今年以来社保、年金、保险等中长期资金合计净买入A股超过6,000亿元,持有A股流通市值较2025年底增长12.5%;截至2025年末各类中长期资金合计持有A股流通市值约23万亿元、占整体流通市值的19.3%,2025年合计净买入超过8,000亿元,新“国九条”以来累计净买入约1.3万亿元、持有流通市值累计增长约85%。 分类型看,公募基金2025年末持有各类股票市值9.03万亿元,权益类基金持有A股市值增幅26.99%,高于政策提出的每年至少增长10%的目标;保险资金弹性最高,2026年6月末权益持仓合计6.39万亿元、较2025年末增长12.1%,权益占比升至16.2%;社保基金A股持仓同期增至5,402亿元(增幅16.8%)。 报告拆分指出,12.5%的增幅约对应2.9万亿元账面扩张,明显高于6,000亿元净买入,说明相当一部分来自持仓股价上涨。 风格层面,2025年科技虹吸令中证红利下跌1.39%明显跑输,2026年以来红利与科技先后跑赢沪深300,7月单月中证红利上涨10.89%,截至9月24日上证红利指数上涨7.38%、科创50上涨23.56%,均跑赢沪深300(下跌2.43%)。 报告结论是经济修复偏缓、缺乏全面盈利扩张的背景下,资金集中于红利与科技两条主线,并以政策表梳理了自2024年新“国九条”以来长钱入市的十项制度安排。
主要观点
- 政策持续疏通“长钱”入市堵点,中长期资金正成为A股更稳定的买方力量,助力资本市场高质量发展与宏观经济新旧动能转换。
- 证监会2026年9月10日披露,今年以来社保、年金、保险等中长期资金合计净买入A股超过6,000亿元,持有A股流通市值较2025年底增长12.5%。
- 2025年基数已不低:截至2025年末中长期资金合计持有A股流通市值约23万亿元、占整体流通市值的19.3%;当年合计净买入超过8,000亿元,计入购买权益类基金、回购增持等渠道实际新增入市规模超过1万亿元;新“国九条”以来累计净买入约1.3万亿元、持有流通市值累计增长约85%。
- 市值增长包含存量重估:以2025年末约23万亿元为基数,12.5%的增幅约对应2.9万亿元账面扩张,明显高于6,000亿元净买入,说明相当一部分来自持仓股价上涨。
- 公募基金是A股体量最大的专业机构投资者:2025年末持有各类股票市值9.03万亿元,较2024年末的6.77万亿元增加2.26万亿元(增幅33.38%);权益类基金持有A股市值由5.89万亿元增至7.48万亿元(增幅26.99%),高于每年至少增长10%的政策目标;2026年6月末降至8.83万亿元(降幅2.2%),主要受上半年股市波动影响。
- 保险资金是本轮长钱入市中弹性最高的主体:2025年末权益配置(股票+证券投资基金)余额5.70万亿元、较2024年末的4.10万亿元增加1.6万亿元(增幅38.9%),其中股票资产3.73万亿元、同比增长54.1%;2026年6月末权益持仓合计6.39万亿元、较2025年末增长12.1%(6,907亿元),权益占资金运用余额比重进一步升至16.2%。
- 社保与年金稳步加仓:社保基金旗下账户A股持仓由2025年末的4,624亿元增至2026年6月末的5,402亿元(增幅16.8%);企业年金2025年末资产总额3.75万亿元,含权益类组合资产3.42万亿元、同比增长约13%。
- 红利与科技风格切换节奏错开:2024年上证红利上涨14.45%与沪深300的14.68%基本同步;2025年资金切向成长,沪深300上涨17.66%、创业板指和科创50分别上涨49.57%、35.92%,中证红利、上证红利分别下跌1.39%、5.14%;2026年上半年科技拥挤、红利回调,7月单月中证红利上涨10.89%、沪深300下跌7.86%,高息股防御属性凸显。
- 截至9月24日,红利与科技均跑赢沪深300:上证红利指数上涨7.38%、中证红利微跌0.36%,创业板指和科创50分别上涨5.51%和23.56%,沪深300下跌2.43%。
- 红利与科技两条主线的配置逻辑:经济修复偏缓、缺乏全面盈利扩张,科技端AI资本开支持续加码、电子通信订单与盈利预期清晰;红利端长线资金负债久期长、利率下行使高股息具备“替债”属性,且新会计准则下高股息股票更易计入FVOCI账户、股价波动对当期利润冲击较小。
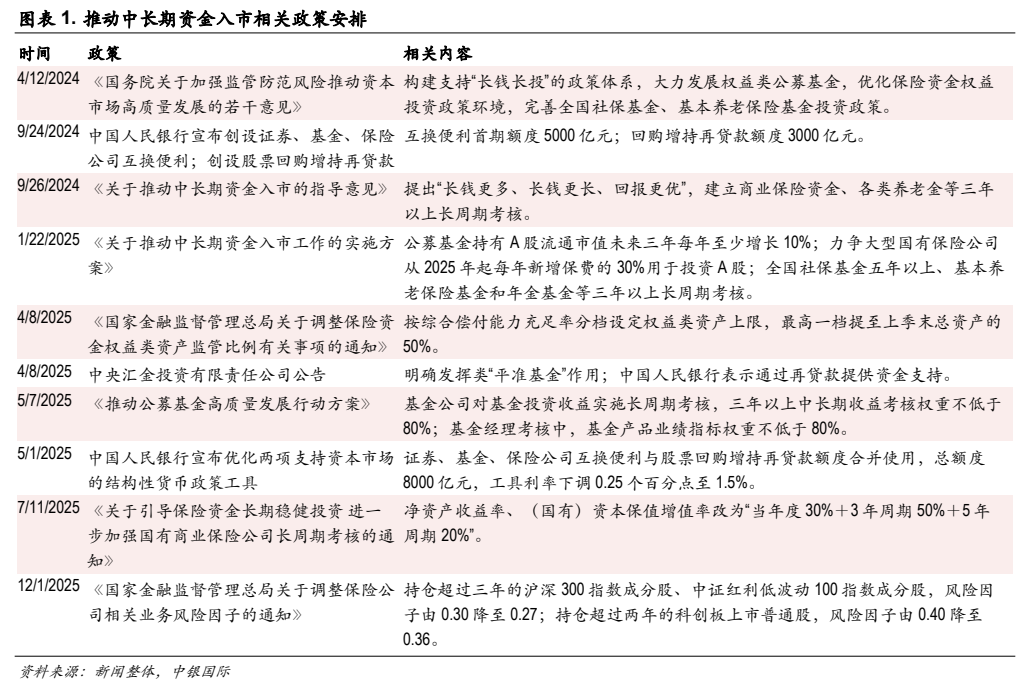
- 政策时间表(图表1)显示自2024年4月新“国九条”以来十项安排持续落地:互换便利首期额度5000亿元、回购增持再贷款3000亿元(后合并使用、总额度8000亿元并降息0.25个百分点至1.5%)、险企权益比例最高一档提至上季末总资产的50%、公募三年以上考核权重不低于80%,2025年12月起长持沪深300与中证红利低波动100成分股风险因子由0.30降至0.27、持仓超两年的科创板普通股由0.40降至0.36。
论述逻辑
- 新“国九条”以来政策持续疏通长钱入市堵点(公募持有A股流通市值每年至少增长10%、国有险企新增保费30%投A股、长周期考核与风险因子下调等)→ 社保、年金、保险等中长期资金今年以来净买入超6,000亿元,持有A股流通市值较2025年底增长12.5%(2025年末基数约23万亿元、占比19.3%)→ 分类型验证:公募9.03万亿元、险资权益持仓6.39万亿元(2026年6月末)、社保A股持仓5,402亿元,长钱体量与占比持续抬升 → 长钱偏好红利底仓,2025年科技虹吸令红利跑输,2026年AI交易拥挤后红利与科技先后跑赢沪深300 → 在经济修复偏缓、缺乏全面盈利扩张的背景下,资金集中于红利(“替债”属性+FVOCI)与科技(AI资本开支)两条主线,中长期资金成为A股更稳定的买方力量。
关键展望
- 政策目标验证点:公募基金持有A股流通市值未来三年每年至少增长10%(2025年实际增幅26.99%已高于该目标)。
- 大型国有保险公司力争自2025年起将每年新增保费的30%用于投资A股。
- 长周期考核机制持续落地:商业保险资金、各类养老金实行三年以上长周期考核;国有商业保险公司按“当年度30%+3年周期50%+5年周期20%”考核。
- 2025年12月1日起风险因子调整生效:持仓超三年的沪深300、中证红利低波动100成分股风险因子由0.30降至0.27,持仓超两年的科创板上市普通股由0.40降至0.36。
- 报告未给出指数点位目标或量化预测;后续观察依赖政策目标落地与经济修复节奏,报告提示消费与投资增长阶段性承压、整体经济修复偏缓、市场缺乏全面盈利扩张。
推荐标的
- 报告未明确给出推荐标的(宏观策略报告,全文未涉及个股评级、目标价或覆盖公司)。
关键图表
图1. 图表 1: 推动中长期资金入市相关政策安排