野村 盛美半导体(ACMR.OQ)清洗先锋拓展业务版图
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
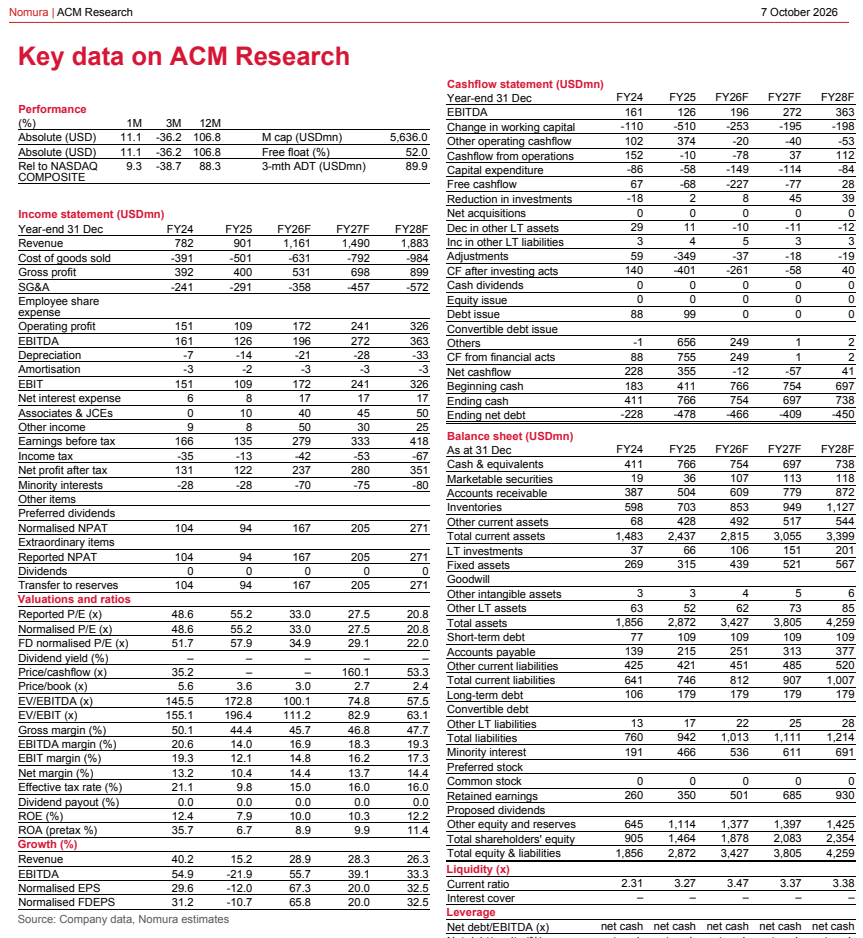
野村恢复覆盖ACM Research(ACMR US)并给予买入评级,目标价USD118.00,基于6.0倍前瞻EV/sales与2027F收入预测,较2026年9月30日收盘价USD80.92隐含+45.8%上行空间。 报告估计ACMR是中国晶圆清洗设备第一大本土供应商(约30%中国份额)、全球第四(约8%份额,Gartner口径),亦为全球第二大电镀(ECP)设备商(约10%份额,Gartner),并向炉管、track(涂胶显影)和PECVD平台化扩张;1H26新订单同比增长105%,存储客户占在手订单逾50%。 野村预计中国WFE市场2026F同比增长约27%至USD55.4bn、2030F达USD103.5bn;先进节点下清洗占fab capex比例或从约7%漂移至约10%,ECP受先进封装与3D集成驱动(HBM 12-Hi→16-Hi堆叠ECP强度达FCBGA的340-420%)。 2025-28F收入CAGR约28%,2028F收入约USD1.88bn,净利润CAGR约42%;公司长期收入目标超USD4.0bn(中国USD2.5bn、海外USD1.5bn)。 国产化是最重要驱动:中国WFE自给率仅约26-27%,ACMR中国市占率2025年约2.0%、2026F升至2.1%。 主要风险包括美国制裁升级、fab资本开支放缓、竞争加剧、新产品爬坡不及预期以及持股稀释。
主要观点
- 野村恢复覆盖ACMR并给予买入评级(由此前Suspended上调),目标价USD118.00,基于6.0倍前瞻EV/sales与2027F收入预测;对应企业价值USD8,890mn、股权价值USD8,688mn,较收盘价USD80.92隐含+45.8%上行空间
- 预测2025-28F收入CAGR约28%,2028F收入约USD1.88bn,净利润CAGR约42%;FY26F/27F/28F收入分别为1,161/1,490/1,883(百万美元),报告净利润167/205/271(百万美元)
- 市场地位突出:中国清洗设备第一大本土供应商(野村估计约30%中国份额)、全球第四(约8%份额,Gartner),全球第二大ECP设备商(约10%份额,Gartner),产品扩张至炉管、track、PECVD
- 订单动能强劲:1H26新订单同比增长105%,存储客户占在手订单逾50%
- 中国WFE市场是最重要驱动:2026F同比增长约27%至USD55.4bn,2030F达USD103.5bn;YMTC(未上市)与CXMT(688825 CH,Buy)持续扩产爬坡带来潜在可见上行空间
- 节点迁移推升清洗需求:历史上清洗约占fab capex的7%,管理层预计先进节点下该比例向约10%漂移;多重图形化令蚀刻/沉积步骤增多、每步之后多需清洗,清洗TAM增速快于光刻
- ECP重要性快速上升:ECD占2024和2025年沉积收入的7%(约合fab总支出的~2%),先进封装的凸点/铜柱、TSV、RDL均依赖电镀;HBM 12-Hi→16-Hi堆叠ECP相对强度达FCBGA的340-420%,2.5D CoWoS级达230%
- Ultra C Tahoe混合清洗平台兼顾批量成本低与单晶圆洁净度:较单晶圆SPM节省最多75%硫酸消耗,每台每年节省酸成本最多约US$0.5m,废酸排放至少减少80%,交叉污染风险最低
- 研发投入加大:2025年合并研发费用USD145mn,占收入16.1%,同比+37.5%(2024年:USD105mn、13.4%);累计专利申请2,633项、646项获授权(其中229项于1H26获授权)
- track与PECVD预计2027E开始贡献收入;公司长期收入目标超USD4.0bn(中国USD2.5bn、海外USD1.5bn),目标在各产品类别提升市场份额
- 国产化空间量化:中国WFE自给率约26-27%;ACMR中国市占率2025年约2.0%、2026F预计2.1%;情景测算显示2030F份额达4%对应2025-30F收入CAGR约36%,达5%对应约42%
- 主要风险:2025年逾99%收入来自中国;1H26清洗收入同比下滑约10%,恢复取决于SPM重复订单与2H26验收时点;ACMSH股权已从2019年100%稀释至2026年73.12%,潜在H股发行(约占扩大后股本10-15%)或进一步稀释
论述逻辑
- 美国出口管制令国产化从成本选择变为战略必需(中国WFE自给率约26-27%)→ 中国WFE市场扩容(2026F USD55.4bn、+~27% y-y;2030F USD103.5bn),叠加先进节点多重图形化令清洗步骤增加(capex占比7%→~10%)、先进封装与3D集成推升电镀需求(HBM 12-Hi→16-Hi ECP强度达FCBGA的340-420%)→ ACMR凭借SAPS/TEBO/Tahoe清洗技术与水平电镀架构成为中国清洗第一(~30%)、全球ECP第二(~10%),并向炉管/track/PECVD平台化扩张(2027E开始贡献收入)→ 1H26新订单+105%、中国份额2.0%→2.1%、2025-28F收入CAGR约28%支撑快于行业的增长 → ACMR相对A股子公司ACM Shanghai折价交易且折价收窄,叠加收入跑赢行业,构成重估理由 → 以6.0倍前瞻EV/sales乘以2027F收入USD1.5bn(1,490mn)得出目标价USD118.00,恢复覆盖给予买入。
关键展望
- 中国WFE市场2026F同比增长约27%至USD55.4bn,2030F达USD103.5bn
- 新平台时间表:KrF Track于2026年全流程验证、PECVD于2026年底具备量产条件,2027年为新平台首个有意义的收入年;track与PECVD自2027E开始贡献收入
- 财务预测:FY26F/27F/28F收入1,161/1,490/1,883(百万美元),FD normalised EPS为2.32/2.78/3.69美元,2028F P/E为22.0倍
- 以市场份额提升为首要目标,预计资本强度2027F约8%,2028F回落至约5%
- 长期收入目标超USD4.0bn(中国USD2.5bn、海外USD1.5bn),海外目标市场份额10%;目前海外收入贡献低于1%
- 清洗业务恢复取决于SPM重复订单与2H26验收时点;1H26清洗收入同比下滑约10%后竞争或加剧并压制ASP与利润率
- 关键风险:美国制裁升级影响国内fab扩产、fab capex放缓、竞争加剧、新产品爬坡不及预期;ACMSH潜在H股发行(约占扩大后股本10-15%)将进一步稀释持股
推荐标的
- ACM Research(ACMR US):恢复覆盖,评级买入(From Suspended),目标价USD118.00(From N/A),2026年9月30日收盘价USD80.92,隐含上行+45.8%;理由为中国清洗/ECP龙头地位、快于行业的收入增长、平台化扩张及国产化受益
- ACM Shanghai(688082 CH):Not rated,ACMR的A股上市子公司;ACMR相对其折价交易,折价收窄带来重估机会
- CXMT(688825 CH):Buy,野村预计其持续扩产并爬坡fab产能,为ACMR带来潜在可见上行空间
- SK Hynix(000660 KS):Buy,ACMR赢得的首个主要客户,约2011-13年起放量
- SMIC(981 HK):Neutral,ACMR渗透的关键中国客户之一
- YMTC(未上市)与HLMC(未上市):报告提及的ACMR关键中国客户,无评级
关键图表
图1. ACM Research按客户划分的收入

图2. 中国清洗设备在WFE市场份额预估(2025F)
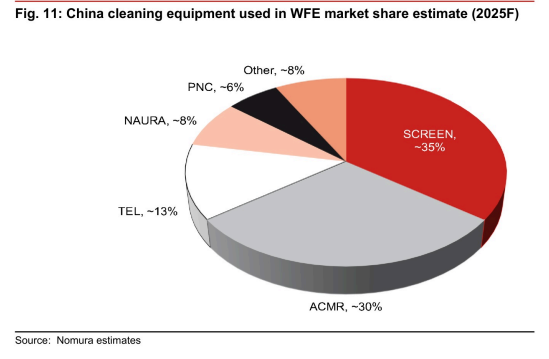
图3. 全球电镀设备市场份额(2024)
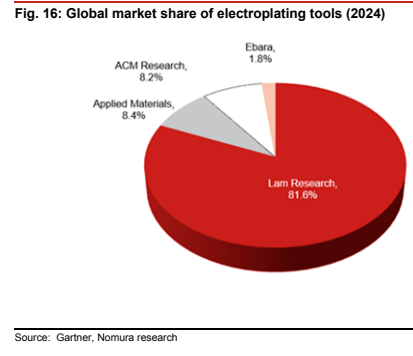
图4. 服务及备件收入占总收入的比例
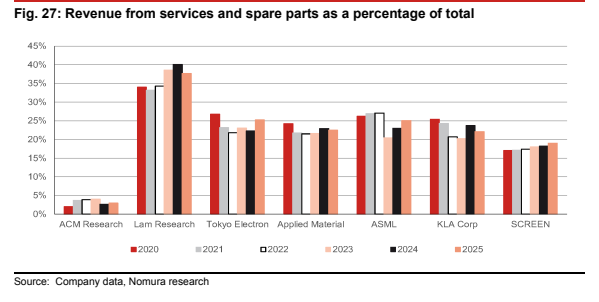
图5. ACM Research毛利率与营业利润率
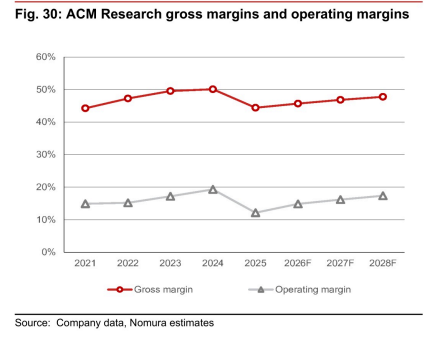
图6. 财务预测——野村与市场一致预期对比
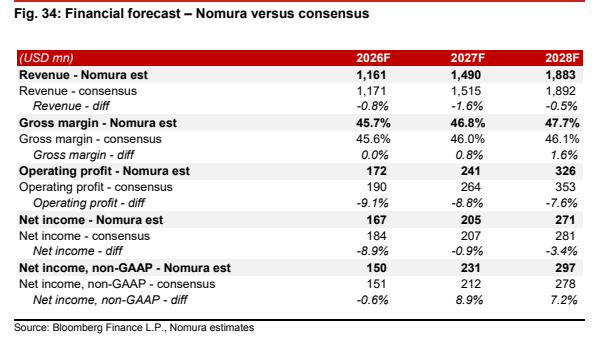
图7. ACM Research 5年远期EV/sales趋势
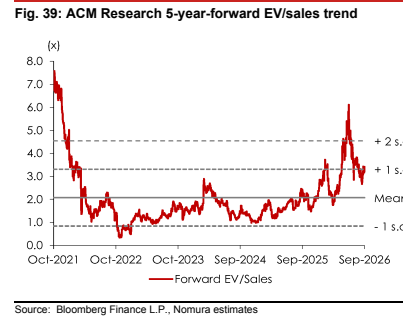
图8. 全球主要设备厂商EV/sales与营收增速对比

图9. 野村 | ACM Research 2028