高盛:有限责任公司
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛进一步下调全球 PC 出货量预测,原因是存储器与 CPU 成本上升,以及 Windows 10 停止支持后换机周期趋于平缓。 报告预计全球 PC 出货量在 2026 年和 2027 年分别同比下降 14%和5%,2028 年零增长,对应出货量为 2.55 亿、2.43 亿和2.44 亿台。 相较整体市场,AI PC 对涨价的敏感度较低,并受边缘 AI 计算需求推动,预计 2026—2028 年出货量分别达到 1.50 亿、1.75 亿和1.99 亿台,渗透率升至 59%、72%和82%。 AI PC 收入预计由 2026 年的1,690亿美元增至2028年的2,210亿美元,报告看好新 AI 应用持续推出带来的渗透率提升。 游戏 PC 也将凭借显卡平台、轻薄设计、AI 功能、静音模式及耐用性升级跑赢整体市场,2026年和2028年出货量预计为2,600万和2,800万台。 台湾 ODM 笔记本电脑2026年6月合计出货1,200万台,高于5月的930万台,显示季节性改善。
主要观点
- 全球 PC 市场预测再度下修:2026年和2027年出货量预计同比下降14%和5%,2028年零增长。
- 2026—2028年全球 PC 出货量预测分别为2.55亿、2.43亿和2.44亿台,低于此前同比下降10%、增长3%和增长3%的预测路径。
- 下调预测的核心依据是存储器与 CPU 成本上升,以及 Windows 10 停止支持后的换机周期趋平。
- AI PC 预计跑赢整体 PC 市场,因为其对价格上涨的敏感度较低,同时边缘 AI 计算需求增加。
- AI PC 出货量渗透率预计从2026年的59%升至2027年的72%和2028年的82%。
- 游戏 PC 预计在2026年和2028年分别出货2,600万和2,800万台,复合增速4%,优于整体 PC 出货量同期负2%的复合增速。
- 台湾 ODM 笔记本电脑2026年6月合计出货1,200万台,较5月的930万台改善;广达、仁宝、英业达、纬创和和硕6月出货分别为450万、240万、240万、200万和70万台。
- 服务器市场增长由 AI 服务器整机柜驱动,其2026—2028年出货量预计分别为5.5万、10.5万和16.3万柜,同比增长190%、89%和56%。
- 全球服务器收入预计从2025年的3,479.13亿美元增至2026年的6,041.17亿美元、2027年的8,498.60亿美元和2028年的11,021.09亿美元。
论述逻辑
- 存储器和 CPU 成本上升、Windows 10 换机周期红利趋平 → 高盛下调全球 PC 总量预测 → AI PC 因涨价敏感度较低且受边缘计算需求支持而相对跑赢 → 新 AI 应用及更高规格推动 AI PC 与游戏 PC 的产品组合升级 → 服务器端则由 AI 整机柜快速扩张带动收入规模和结构继续向 AI 倾斜。
关键展望
- 全球 PC 出货量预计在2026年、2027年分别同比下降14%和5%,2028年为零增长。
- AI PC 渗透率预计在2026—2028年由59%升至72%和82%,但高盛指出该渗透率预测较此前基本不变。
- 2026年 AI PC 渗透率提升的验证点是 OpenClaw、字节跳动 Seedance 等新 AI 应用持续推出。
- 游戏 PC 的后续增长取决于显卡平台、轻薄设计、AI 功能、静音模式和耐用性等规格升级能否推动平均售价提高。
- AI 服务器整机柜收入占全球服务器收入的比例预计从2025年的15%升至2026年的28%、2027年的40%和2028年的51%。
- 全球服务器总收入预计在2026—2028年分别同比增长74%、41%和30%。
推荐标的
- 报告未明确给出推荐标的、投资评级、当前价格或目标价;PC TAM 模型采用的主要供应商预测包括 Apple、Lenovo、HP、Dell、ASUS、Samsung、Microsoft、LG、Xiaomi 和 Gigabyte。
- 服务器出货量模型明确列示 Dell、HP、Super Micro、Lenovo、Gigabyte、Quanta、Hon Hai 和 Wiwynn,但本报告节选未为这些公司提供评级或目标价。
关键图表
图1. 台湾ODM笔记本出货量环比
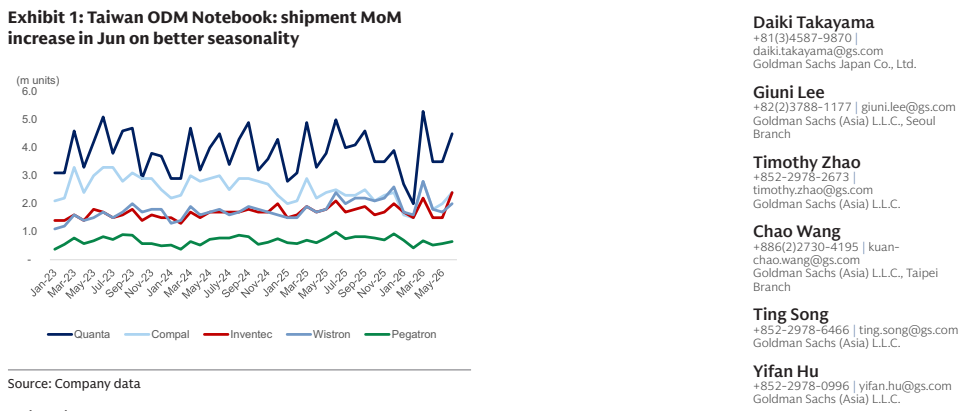
图2. PC平均售价:规格提升带动价格上涨
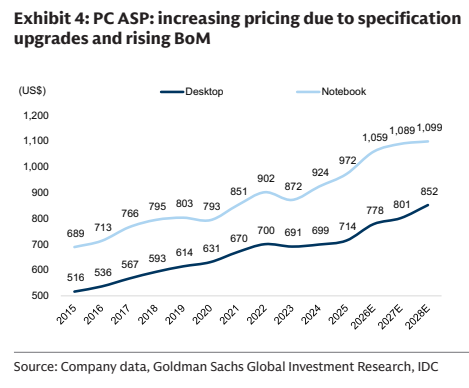
图3. 全球PC出货量:消费级与商用级对比
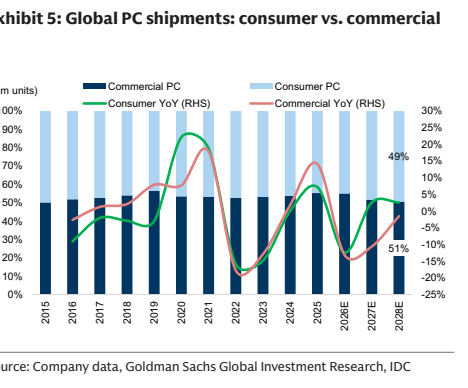
图4. 台湾ODM月度出货量汇总
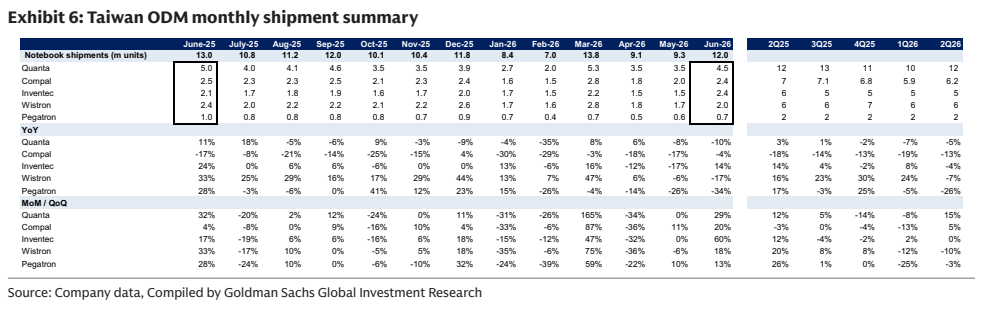
图5. 全球AI PC渗透率(按销量):59% / 72%
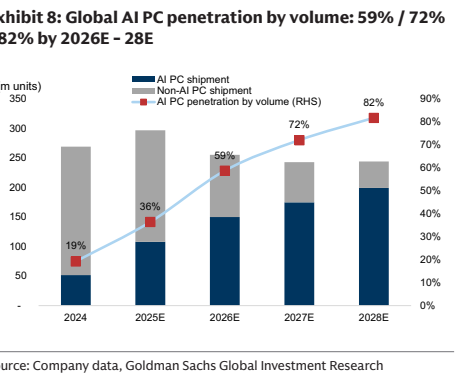
图6. 我们预计游戏PC平均售价将呈上升趋势
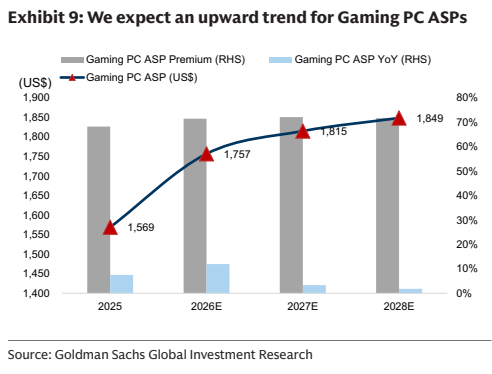
图7. PC市场规模修正:出货量
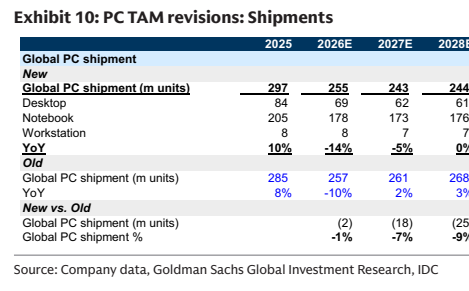
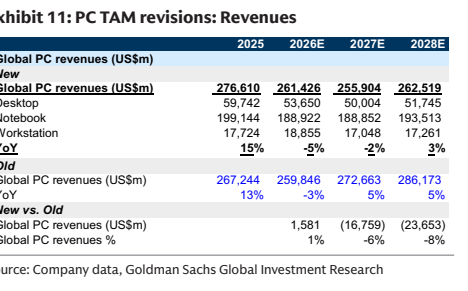
图8. PC市场规模修正:收入