豪鹏科技 001283 深度研究报告盈利能力持续提升AI端侧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
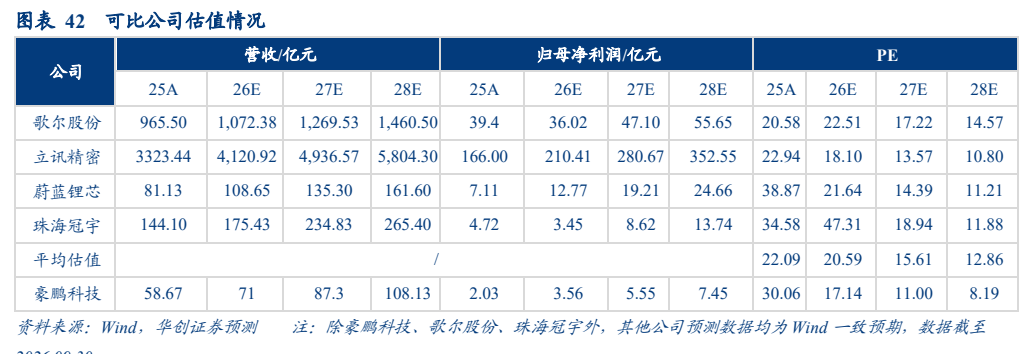
报告首次覆盖豪鹏科技(001283)并给予强推评级,目标价 64.2 元(当前价 47.06 元),核心逻辑是 AI 端侧、储能、具身智能三线共振。 公司 2025 年实现营收 58.67 亿元(YoY+14.84%),其中消费类收入 50.64 亿元、占比 86.32%,储能类收入 6.50 亿元(YoY+251.63%)、占比从 3.62% 提升至 11.09%,储能板块 2025 年实现盈亏平衡;26H1 营收 31.84 亿元(YoY+15.25%)、归母净利润 1.23 亿元(YoY+27.11%),毛利率 20.09%(YoY+1.35pct)。 端侧 AI 驱动消费电池升级:AI 手机推动鸿蒙+安卓市场 6000mAh 以上机型销量份额从 8% 攀升至 58%,AI PC 出货量 2024-2027 年 CAGR 59.1%,AI 眼镜 2025 年全球出货 870 万台、同比增长超 3 倍,公司卡位惠普、戴尔、索尼、亚马逊、大疆等头部客户,2025 年前五大客户占比 34.75%。 储能方面,2025 年全球户储出货约 35GWh、同比增幅超 50%,2030 年有望达 90GWh;全球 AIDC 储能锂电出货有望从 2025 年约 15GWh 攀升至 2030 年 300GWh 以上。 具身智能方面,2025 年全球人形机器人出货约 1.8 万台,2030 年有望突破 51 万台(CAGR 约 95%),公司已对智身科技完成战略投资。 报告预计 26-28 年归母净利润 3.56/5.55/7.45 亿元,参考歌尔股份、立讯精密、蔚蓝锂芯、珠海冠宇估值,给予 2027 年 15 倍 PE,目标价 64.2 元,首次覆盖给予强推评级。
主要观点
- 公司 2025 年战略定位升维为AI 端侧电池+固态,消费类电池构成基本盘、储能确立为第二增长曲线:2025 年营收 58.67 亿元(YoY+14.84%),消费类收入 50.64 亿元占比 86.32%,储能类收入 6.50 亿元(YoY+251.63%)占比从 3.62% 提升至 11.09%。
- 盈利进入上行阶段:26H1 营收 31.84 亿元(YoY+15.25%)、归母净利润 1.23 亿元(YoY+27.11%);毛利率 20.09%(YoY+1.35pct)、净利率 3.86%(YoY+0.36pct),储能毛利率 12.16%、同比大幅改善 9.27pct,2025 年储能板块实现盈亏平衡。
- 大客户战略构筑护城河:公司进入惠普、戴尔、索尼、谷歌、飞利浦、亚马逊、大疆等国际一线品牌供应链,2025 年前五大客户合计占比 34.75%;大疆 DJI Mic Mini 2S 无线麦克风的发射器和接收器内部电芯均标注豪鹏旗下广东豪鹏的生产标识。
- 端侧 AI 推动消费电池进入升级周期:全球端侧 AI 市场规模将从 2025 年 3,219 亿元增至 2029 年 1.2 万亿元(CAGR 39.6%);AI 手机 2027 年出货预计 5.22 亿部、占比 40%,鸿蒙与安卓市场 6000mAh 以上机型销量份额从 8% 迅速攀升至 58%。
- AI PC 与 AI 眼镜打开增量:IDC 预计全球 AI PC 出货量 2024 年超 5000 万台、2027 年达 1.674 亿台(CAGR 59.1%);2025 年全球 AI 眼镜出货 870 万台、同比增长超 3 倍,主流产品电池容量仅 150-220mAh、连续使用约 4 小时,对能量密度与异形化要求最苛刻。
- 新技术路线加速商业化:苹果钢壳叠层技术使空间利用率提升 18%,iPhone 17 全系列应用钢壳封装;硅基负极克容量高达 4200mAh/g;2024 年中国半固态电池出货 7GWh、2030 年预计超 65GWh。公司自研钢壳叠片工艺适配 AI 眼镜等微型终端,固液态电池已实现商用并获头部客户订单,截至 2026H1 持有有效专利 1314 项(发明专利 300 项)。
- 户储重回高增长:2025 年全球户用储能系统出货约 35GWh、同比增幅超 50%,预计 2030 年达 90GWh(2025-2030 年复合增速约 20.8%);澳大利亚 2025 年出货从 1.1GWh 跃升至 6.5GWh、同比增速接近 490%,德国、美国、澳大利亚、日本四大市场合计占全球户储装机 57%。
- AIDC 储能成为最具爆发力引擎:AIDC 单柜功率从数千瓦跃升至 100kW 以上、未来有望达 600kW,电费占运营成本比重高达 60%-70%,全球 AIDC 储能锂电出货有望从 2025 年约 15GWh 攀升至 2030 年 300GWh 以上,市场未来五年有望实现数十倍量级扩容。
- 公司储能产能加码:定增拟募资 8 亿元中约 4 亿元投向惠州潼湖工业园年产 3GWh 储能电池项目,产品覆盖储能电芯、314AH 液冷 PACK 电池包、INFINITE COMBO 5MWH/3.44MWH 液冷储能系统及 INFINITE CUBE 215KWH 液冷工商储能一体柜。
- 具身智能打开第三增长曲线:2025 年全球人形机器人出货约 1.8 万台、2026 年有望达 6.25 万台,2030 年将突破 51 万台(CAGR 约 95%);市场规模 2025 年约 170 亿元、2030 年有望达 2776 亿元;单台带电量通常在 0.86-2.3kWh 区间,公司已对智身科技完成战略投资,有望成为继消费电子、储能之后的第三大增长引擎。
- 盈利预测:预计 2026-2028 年营收 71.00/87.30/108.13 亿元(同比 21.0%/23.0%/23.9%),归母净利润 3.56/5.55/7.45 亿元(同比 75.3%/55.8%/34.3%);消费类毛利率从 20% 提升至 24%,储能类毛利率从 6% 提升至 16%。
- 风险提示:AI 终端需求不及预期、储能业务拓展不及预期、原材料价格波动、出口退税政策调整风险、汇率波动风险。
论述逻辑
- 端侧 AI 终端(AI 手机/AI PC/AI 眼镜)快速迭代 → 对电池容量、能量密度、异形化设计与安全性能提出全方位升级 → 消费类电池进入以能量密度为核心驱动力的新一轮升级周期 → 公司凭方形锂电+圆柱锂电+镍氢全品类矩阵及头部客户卡位有望深度受益。
- 能源转型+AIDC 需求共振 → 户储消化渠道库存后重回放量周期、AIDC 配储从可选配套升级为基础设施级必选项 → 公司锚定户储与 AIDC 两大方向并以定增加码 3GWh 储能电芯产能 → 第二增长曲线打开增量空间。
- 人形机器人进入万台级放量阶段 → 电池成为决定续航边界与场景拓展能力的核心变量 → 公司头部客户定制化研发+系统级交付模式与机器人非标化、高可靠需求天然适配 → 有望在规模化放量前率先卡位,成为第三大增长引擎。
- 三线共振叠加搬厂负面影响消退、规模效应与钢壳电池等新型产品比重上升贡献毛利率 → 预计 26-28 年归母净利润 3.56/5.55/7.45 亿元 → 参考可比公司估值给予 2027 年 15 倍 PE → 目标价 64.2 元、首次覆盖强推评级。
关键展望
- AI 手机:2027 年生成式 AI 手机出货预计达 5.22 亿部、占比提升至 40%(2023-2027 年 CAGR 83%);Canalys 预计 2027 年渗透率有望达 47%,赛迪顾问预测 2027 年全球 AI 手机销量有望超 5.9 亿部、占比超 50%。
- AI PC:IDC 预计 2027 年全球出货量达 1.674 亿台,2024 年至 2027 年间复合年增长率 59.1%。
- AI 眼镜:Wellsenn XR 预测 2026 年出货有望突破千万台,正式迈入规模化放量阶段,远期年电池需求量级有望达数亿颗。
- 户用储能:预计 2030 年全球户储系统出货量有望达 90GWh,2025 至 2030 年复合增速约 20.8%。
- AIDC 储能:全球 AIDC 储能锂电出货有望从 2025 年约 15GWh 攀升至 2030 年 300GWh 以上,市场未来五年有望实现数十倍量级的扩容。
- 人形机器人:2026 年全球出货有望达 6.25 万台;2030 年出货将突破 51 万台、市场规模有望达 2776 亿元(2026 至 2030 年间复合增速约 86%)。
- 固态电池:2024 年中国半固态电池出货 7GWh、预计 2030 年超 65GWh;预计 2027 年左右全球主流车企将启动全固态电池装车测试,消费电子领域导入节奏亦在加速。
- 风险因素:AI 终端需求不及预期、储能业务拓展不及预期、原材料价格波动、出口退税政策调整、汇率波动。
推荐标的
- 豪鹏科技(001283.SZ):首次覆盖给予强推评级,目标价 64.2 元(当前价 47.06 元);预计 26-28 年归母净利润 3.56/5.55/7.45 亿元,对应每股盈利 2.75/4.28/5.75 元,给予 2027 年 15 倍 PE。
- 可比公司(估值参考,报告未单独给出评级):歌尔股份、立讯精密、蔚蓝锂芯、珠海冠宇。
关键图表
图1. 图表 1: 公司历史沿革图
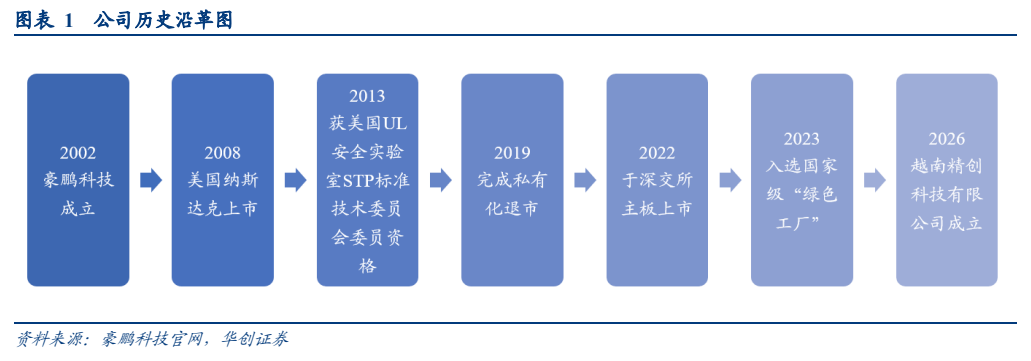
图2. 表 4: 公司营收及同比增速/亿元
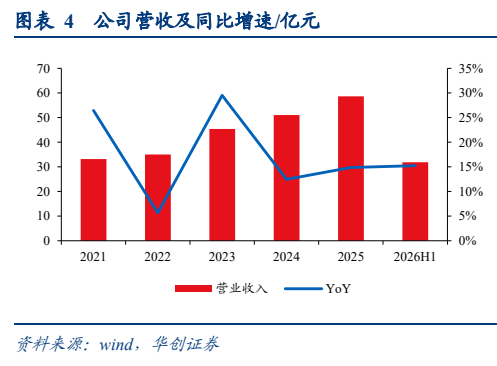
图3. 图表 8: 豪鹏科技差异化竞争力
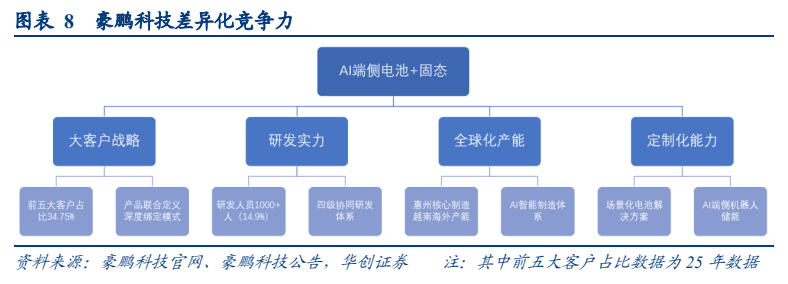
图4. 图表 12: 微软提出对AI PC的定义标准
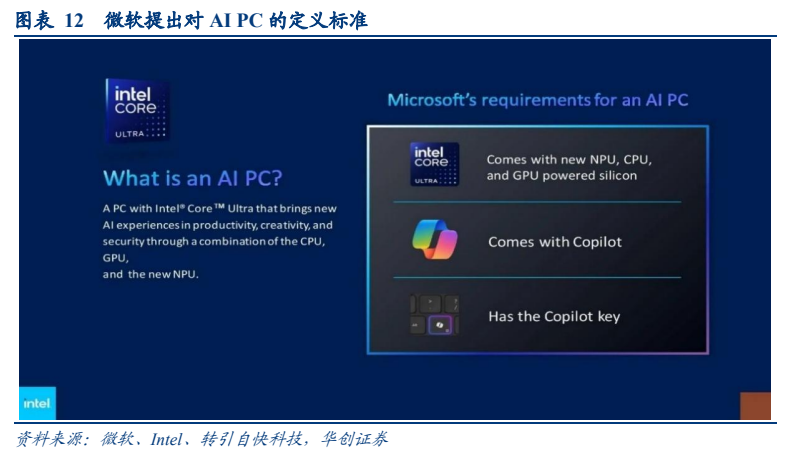
图5. 图表 15: 全球AI智能眼镜销量
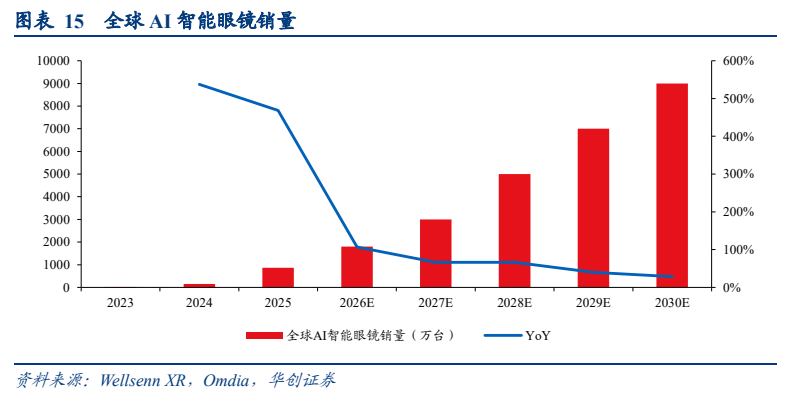
图7. 图表 25: 大疆DJI Mic Mini 2S无线麦克风电池
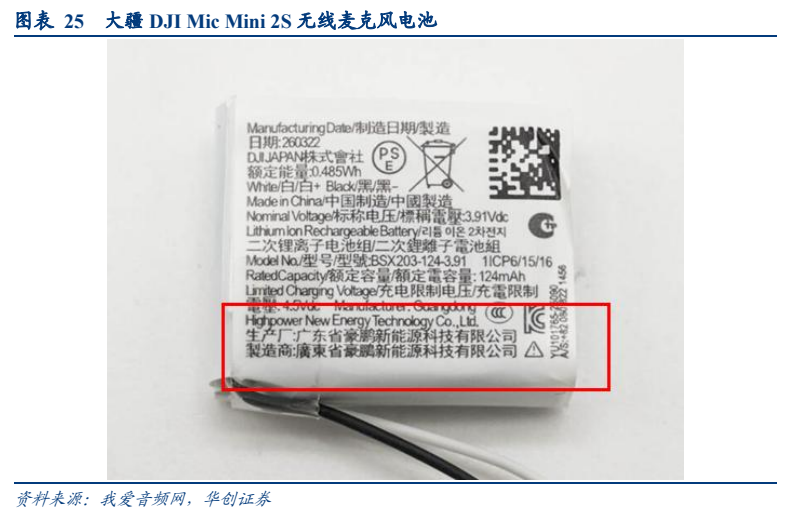
图8. 图表 28: 户用储能产业链全景图
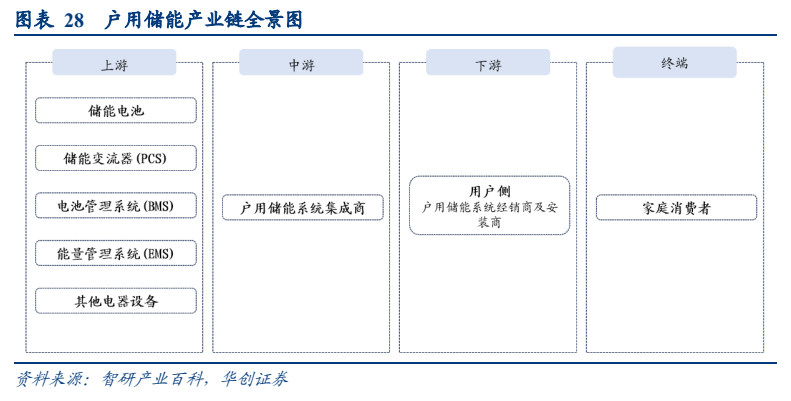
图9. 表 322024: 年中国储能解决方案成本构成
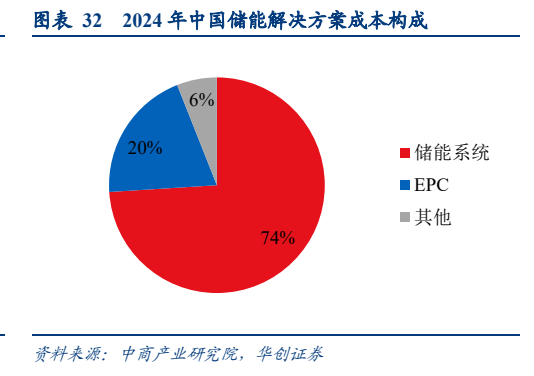
图10. 表 36: 全球人形机器人出货量
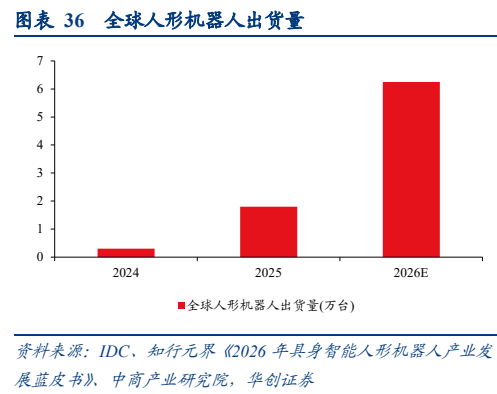
图11. 图表 39: 豪鹏科技具身智能机器人产品图
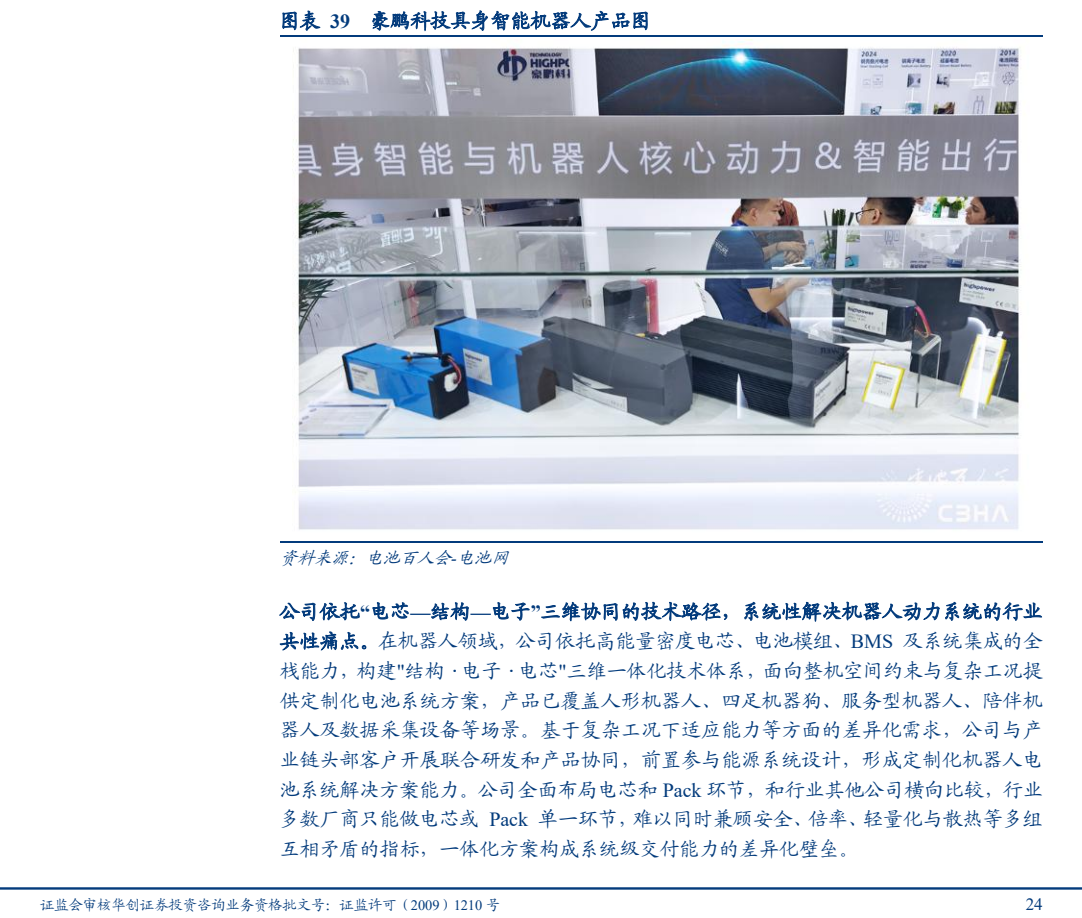
图12. 图表 42: 可比公司估值情况