华泰证券 宏观海外周报:名义增长高企推动美债利率再创新高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周宏观经济数据显示美国增长动能依然强劲,亚特兰大联储GDPNow维持5.0%的预测,9月制造业PMI创5年新高。 政策层面,中美达成八点成果共识,包括300亿美元对等降税安排;联储官员普遍持鹰派立场,暗示年内需再次加息。 金融市场方面,美债收益率曲线走陡,2y和10y收益率分别上行5bp和16bp至4.81%和5.17%,美元指数上涨0.8%至101.0,美股三大股指均录得上涨。
主要观点
- 美国经济增长势头强劲,GDPNow预测三季度增速为5.0%
- 美国9月制造业PMI显著升温,创5年内新高
- 中美达成八点成果共识,包括300亿美元对等降税
- 联储官员鹰派表态,市场加息预期升温
- 美债收益率曲线走陡,长端利率上行明显
- 美国房地产市场偏弱,房贷利率上行
论述逻辑
- 美国经济硬数据(如PMI、GDPNow)表现强劲 -> 联储官员维持鹰派立场并暗示年内加息 -> 市场对加息预期升温 -> 美债收益率曲线走陡且长端利率上行 -> 美元走强,金融条件收紧。
关键展望
- 关注美国8月PCE数据
- 关注美国ISM制造业PMI
- 关注美国9月非农就业数据
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 7: 分行业看,劳工、零售批发上行,工业和住房下行,家庭部门
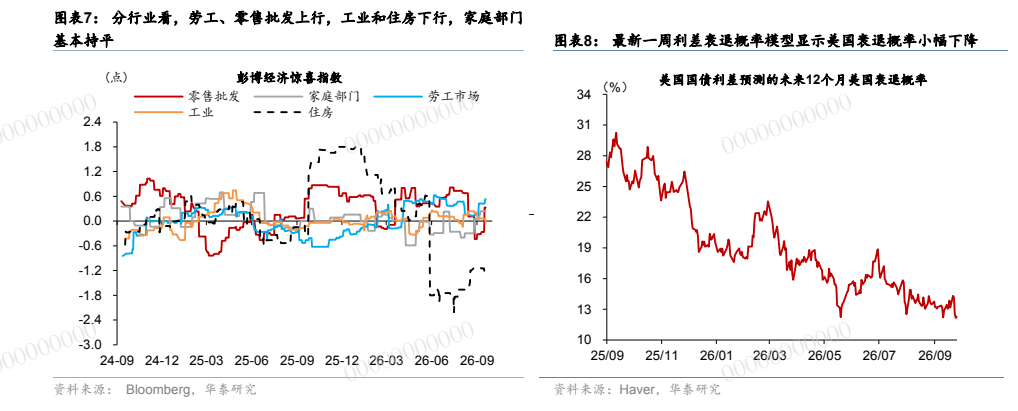
图2. 图表 14: WARN Notice 数据指示裁员人数下降
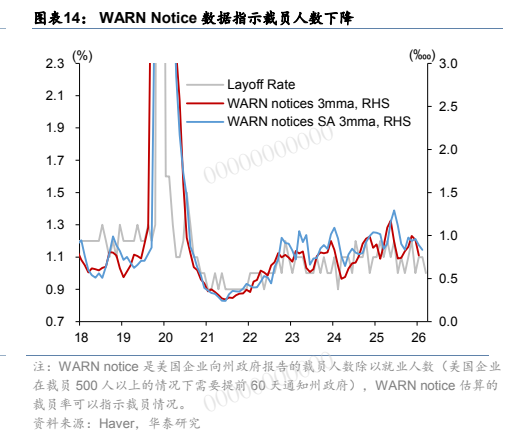
图3. 图表 16: Redbook 零售指数小幅下降至 8.2%
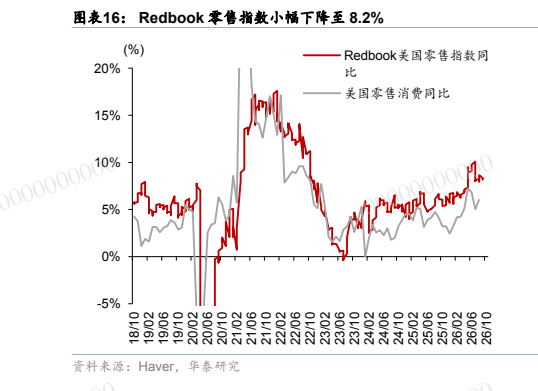
图4. 图表 18: 近期全球航班总数有所回升,符合季节性趋势
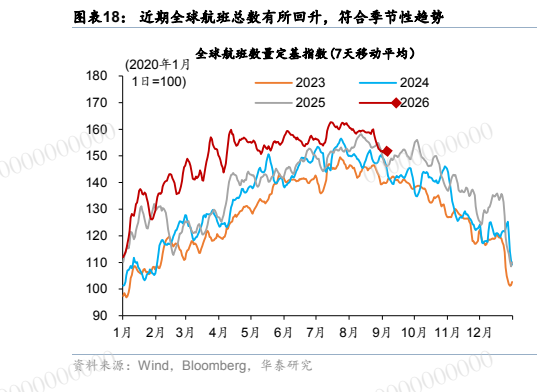
图5. 图表 20: 上周美国酒店入住率有所回升,略高于季节性趋势
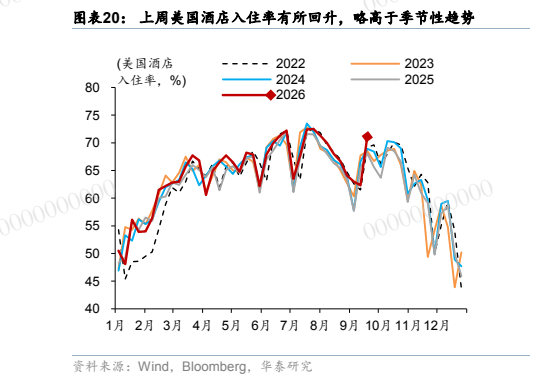
图6. 图表 22: 截至 9 月 24 日,美国 30 年期固定利率房贷利率上升至
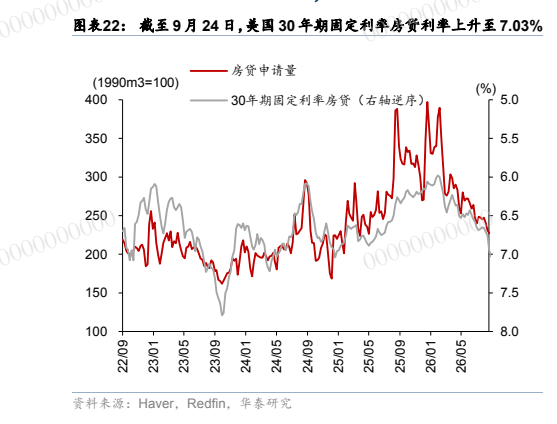
图7. 图表 31: 截至 9 月 25 日,波罗的海干散货指数上升至 3426
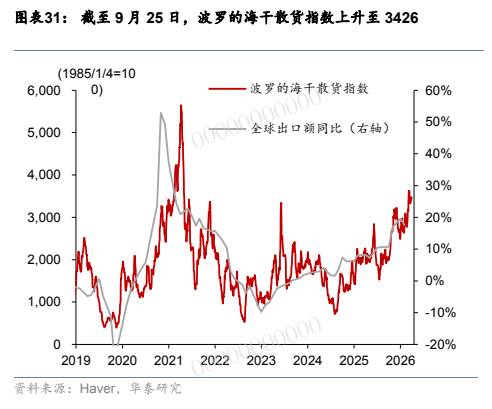
图8. 图表 34: 上周主要发达国家长债收益率除韩国外普遍上行
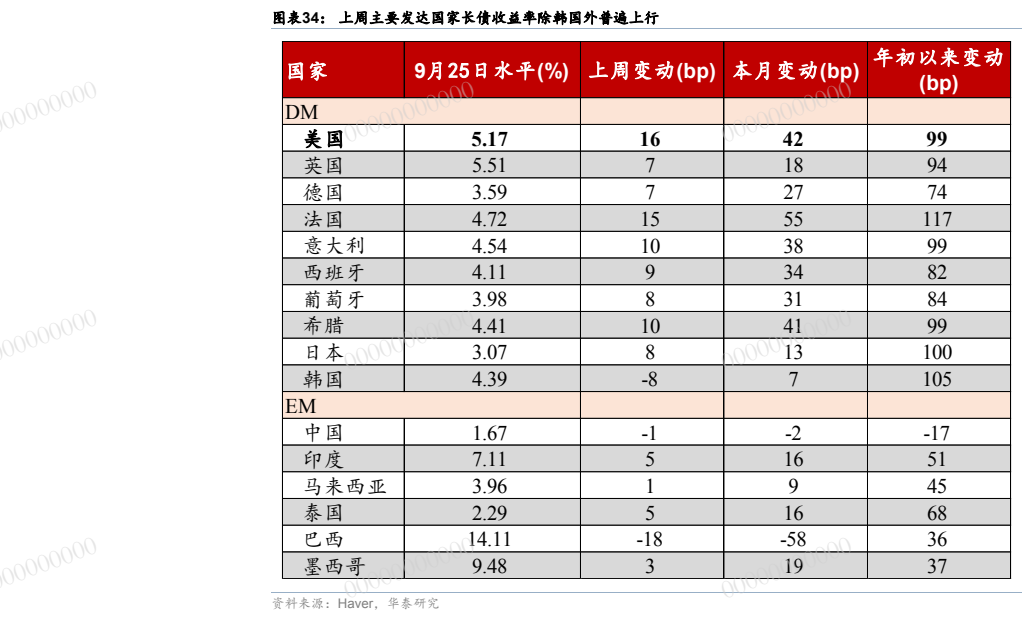
图9. 图表 37: 上周主要发达国家股票指数多数上涨
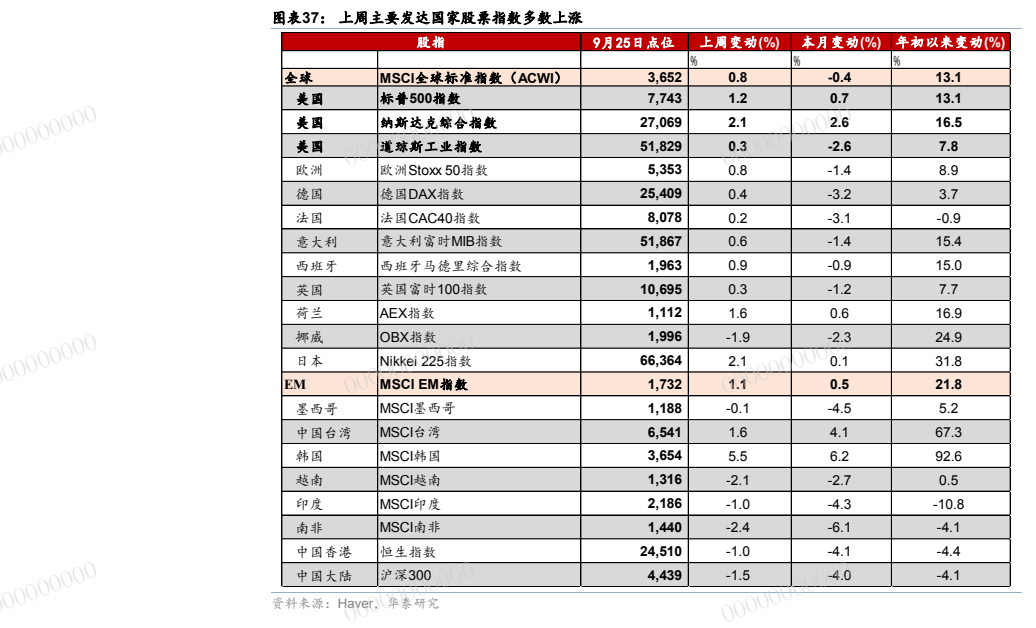
图10. 图表 42: 上周 COMEX 黄金期货下跌 2.3%至 4321.20 美元/盎司
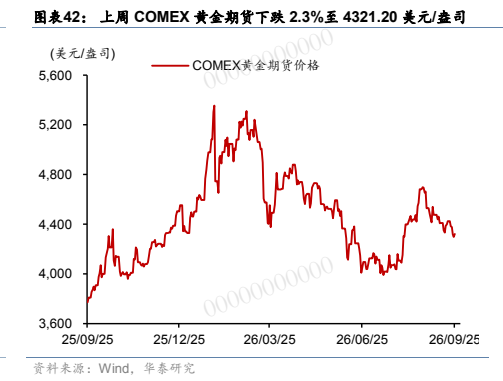
图11. 图表 46: 上周高盛美国和欧元区金融条件均收紧
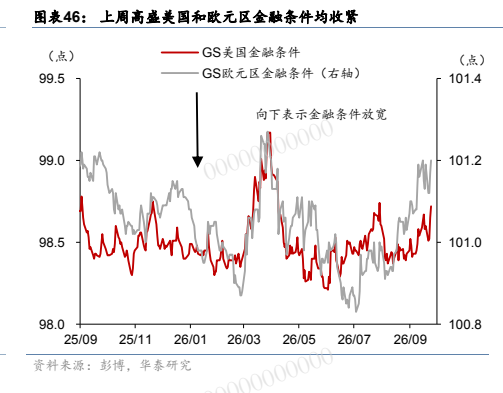
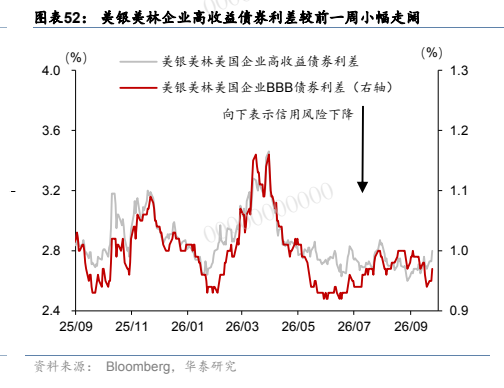
图12. 图表 52: 美银美林企业高收益债券利差较前一周小幅走阔