摩根大通 紫金矿业 A+H西藏调研纪要:巨龙项目稳步推进,区域内增量项目在即
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通实地调研了紫金矿业旗下的巨龙铜矿,并就翔龙铜矿、拉果错盐湖锂矿及天圆/雄村铜矿等西藏项目与管理层进行了深入交流,重申对紫金矿业及其西藏资产支撑2026至2028年成长交付的正面看法,并维持对A/H股的超配评级。 2026年前8个月,巨龙铜矿产铜186.4kt,同比增长47%,全年产量指引锁定300-313kt,全年归母净利润目标达Rmb10.5bn;二期爬坡快于一期,选矿回收率已达90%。 2027年巨龙铜产量预计小幅增至310-320kt,而在2029至2030年进入更深层的高品位采矿区后,即使没有三期项目,产能也可提升至350-400kt。 增量项目方面,翔龙铜矿一期设计产能76.4ktpa,目前安装进度达72%,尾矿工程达93%,管理层目标明年产铜超60kt;天圆/雄村一期计划于2028年10月底投产;拉果错盐湖锂矿二期50kt LCE产能计划于2028年1月完工。 虽然自营开采、资源税与人工推高了短期成本,但管理层计划通过二期规模效应、油改电及无人驾驶采矿对冲压力。 政策端,尾矿库审批及西藏资源税改革仍是未来主要的监管观察点与风险因素。
主要观点
- 巨龙铜矿2026年前8个月实现强劲的产量与利润交付,全年归母净利润目标为Rmb10.5bn。
- 巨龙二期爬坡速度明显快于一期,选矿回收率提升至90%。
- 巨龙铜矿2027年产量指引为310-320kt,长期品位提升与三期项目具备更大上行空间。
- 自营转换及税费推高巨龙铜矿单位成本,管理层计划通过规模效应与自动化抵消部分压力。
- 巨龙在智能化采矿与电气化上投入Rmb860mn,成为核心运营抓手而非单纯的ESG举措。
- 翔龙铜矿为下一个清晰可见的投产项目,一期额定产能达76.4ktpa,目标明年产铜超过60kt。
- 天圆/雄村项目为中远期铜金银增量奠定基础,一期计划于2028年10月底投产。
- 翔龙和天圆/雄村初期全成本偏高,但随着氧化矿比例下降及深部硫化矿增加,成本有望改善。
- 拉果错盐湖锂矿具备低成本优势,二期投产后目标综合生产成本降至Rmb32k/t以下。
- 尾矿库库容是制约西藏铜矿扩张的关键瓶颈,资源税改革方案仍在征求意见中。
- 西藏当地电力供应未构成主要瓶颈,水电和光伏装机能够满足扩建用电需求。
论述逻辑
- 实地调研与管理层交流确认西藏主力矿山运行现状及扩产节奏 -> 巨龙二期快速达产带动2026年业绩高速增长,翔龙、天圆/雄村、拉果错锂矿相继锁定2027至2030年增量接续 -> 尽管存在自营转型及潜在资源税成本上升压力,但智能化、电气化和品位抬升将对冲成本 -> 结合铜金基本面景气度与公司超过10%的产量CAGR指引,推导并重申紫金矿业A/H股的超配评级与目标价。
关键展望
- 紫金矿业设定到2028年的产量年均复合增长率(CAGR)目标在10%以上。
- 巨龙铜矿预计在2029至2030年左右进入最高品位达0.8%的深部采矿区,产能有望提升至350-400kt。
- 拉果错盐湖锂矿二期计划于2028年1月完工、2028年3月爬坡,届时综合生产成本目标低于Rmb32k/t。
- 天圆/雄村铜矿一期计划于2028年10月底投产,预计到2030年实现满产46.6ktpa铜、4.9tpa金及35tpa银。
- 主要下行风险包括并购溢价、海外矿山地缘风险、铜金价格低于预期,以及Allied Gold或赤峰黄金并购延迟或未完成风险。
推荐标的
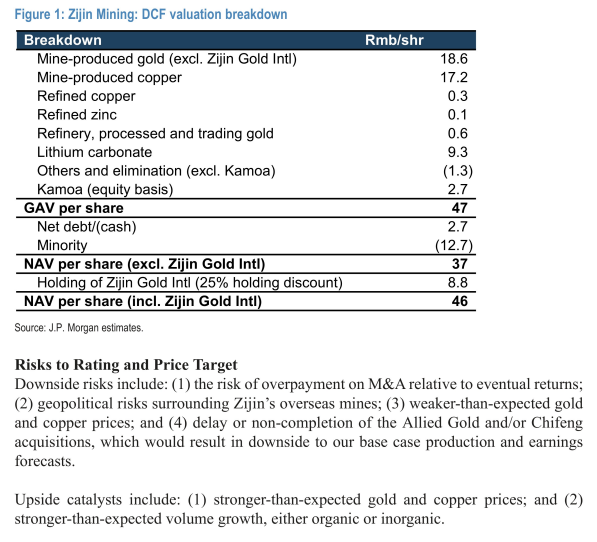
- 紫金矿业-A(601899.SS):维持超配(Overweight)评级,2026年9月21日收盘价为Rmb31.30,设定2027年12月目标价为Rmb46.00。
- 紫金矿业-H(2899.HK):维持超配(Overweight)评级,2026年9月21日收盘价为HK$34.22,设定2027年12月目标价为HK$50.00。目标价对应2027年预期市盈率12倍和预期EV/EBITDA 7倍,基于A股目标价对应9%的3个月平均A/H溢价计算。
关键图表
图1. 紫金矿业:DCF估值明细