国盛证券 煤炭开采行业 2026年1 8月全球海运煤炭:总量微增,印度进口下行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026 年 1-8 月全球海运煤炭贸易装船量达 8.668 亿吨,同比增长 1.7%,但出口国与进口国走势显著分化。 出口端,印尼出口 2.963 亿吨同比下降 5.2%,澳大利亚出口 2.339 亿吨同比增长 4.9%,俄罗斯出口 1.295 亿吨同比增长 10.1%,美国、南非、哥伦比亚分别增长 9.4%、11.0%、12.1%。 进口端,印度作为全球第二大进口国,前 8 月煤炭进口 1.498 亿吨同比大幅下降 8.1%,占全球海运煤市场的 17.3%,其从印尼进口量同比减少 18.8%,而从俄罗斯进口同比增长 9.4% 创纪录;同期中国海运煤进口 2.195 亿吨同比降 5.5%,含陆路总进口 3.1 亿吨同比增 3.4%。 受印尼减产及美伊冲突等因素影响,海外煤价开启上行趋势,机构维持煤炭开采行业“增持”评级。
主要观点
- 全球海运煤炭装船量保持低速增长,出口国表现明显分化,印尼减量而俄澳增量。
- 美洲与非洲出口量多数保持增长,哥伦比亚与南非增幅超 10%,而加、莫两国出现回落。
- 全球第二大煤炭进口国印度进口大幅下滑,前 8 月进口量占全球海运煤市场的 17.3%。
- 印度煤炭海运船型以巴拿马型和好望角型为主,地域流向高度集中于东海岸及古吉拉特邦。
- 印度煤炭进口来源结构剧烈变动,自印尼采购锐减,自俄罗斯进口创历史新高。
- 中国海运煤炭进口量同比回落,但在陆路煤炭支撑下总进口量维持正增长。
- 截至 2026 年 9 月 18 日,主要海外港口煤炭现货与期货价格周度全线下跌。
- 国际油气周度呈现震荡整理走势,东北亚 LNG 现货价格周环比大涨 7.60%。
论述逻辑
- AXS Marine 海运高频数据跟踪(全球 1-8 月贸易量仅增 1.7%) -> 供需两端格局细分:印尼出口收缩、俄澳美非出口扩张;印度因国内策略导致总进口减少 8.1% 且结构转向俄煤与美煤,中国海运煤下降但陆路弥补 -> 结合印尼减产与美伊地缘冲突对供应链的催化 -> 得出海外煤价上行趋势确立的逻辑 -> 导出重点关注海外煤矿布局企业、煤化工企业及绩优龙头的投资建议。
关键展望
- 海外煤价在印尼供给收缩及中东地缘博弈影响下开启上行通道。
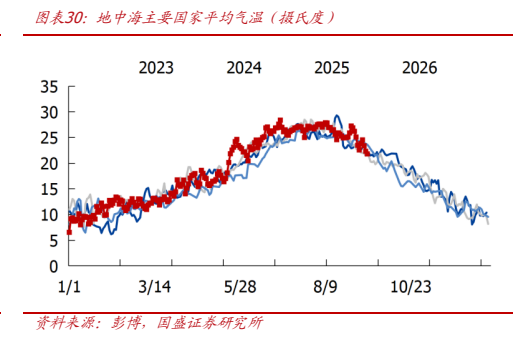
- 煤电需求边际下降,秋季全球各区域气温逐步回落。
- 核心风险关注国内产量、下游需求、原煤进口以及地缘博弈不及预期。
推荐标的
- 中煤能源(601898.SH):买入评级,煤化工占比相对较高且业绩优质。
- 中国神华(601088.SH):买入评级。
- 晋控煤业(601001.SH):买入评级。
- 电投能源(002128.SZ):买入评级。
- 兖矿能源(600188.SH):买入评级,煤化工占比相对较高。
- 中国秦发(00866.HK):买入评级,布局印尼,“海外 3 小煤”之一。
- 陕西煤业(601225.SH):买入评级。
- 潞安环能(601699.SH):买入评级,业绩优良绩优标的。
- 其他重点关注标的:海外煤炭布局的力量发展(南非)、兖煤澳大利亚(澳大利亚);智慧矿山标的科达自控;业绩与增量标的昊华能源、山煤国际、新集能源、广汇能源、中国旭阳集团、Peabody(BTU)、淮北矿业、平煤股份、华阳股份、甘肃能化、江钨装备。
关键图表
图1. 图表 1: 布伦特原油期货结算价(美元/桶)
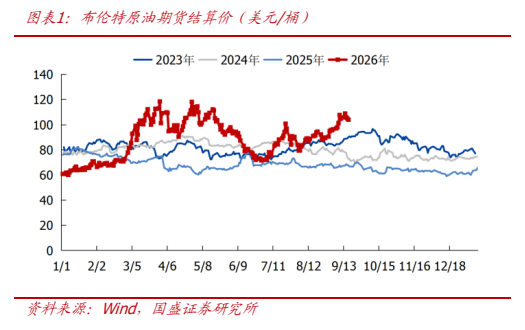
图2. 图表 6: 美国 HH 天然气期货结算价(美元/百万英热)
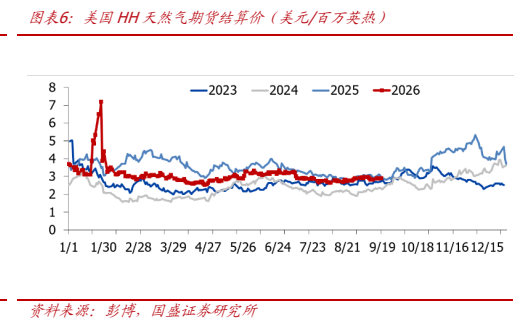
图4. 图表 16: IPE 南非理查兹湾煤炭期货结算价(美元/吨)

图5. 图表 20: 欧洲煤电(百万瓦)
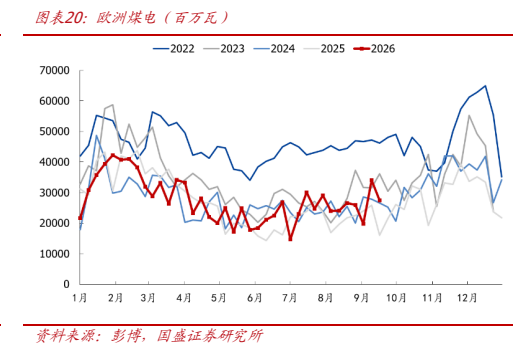
图6. 图表 25: 西北欧主要国家平均气温(摄氏度)
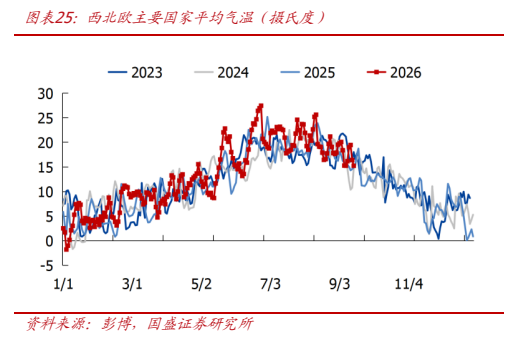
图7. 图表 30: 地中海主要国家平均气温(摄氏度)