野村 亚洲外汇策略
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村发布2026年10月7日亚洲外汇期权策略报告,对亚洲主要货币对的DTCC期权交易量及近期到期头寸进行了系统追踪。 过去一周内,USD/HKD与USD/TWD的期权名义成交量最为活跃,其中USD/HKD过去一周Put成交10,779百万美元、Call成交7,848百万美元,USD/TWD的Call成交量则高达6,116百万美元。 USD/CNY在过去24小时内成交993百万美元Put和1,370百万美元Call,其中单笔最大交易为到期日2027年9月30日、行权价6.9的Put(246,377,500美元)以及行权价6.35的Call(230,000,000美元)。 在即期汇率基准方面,USD/KRW为1,356.1,USD/HKD为7.844,USD/SGD为1.278,USD/IDR为17,914。 25D风险逆转指标显示,USD/KRW 1个月为0.38891,USD/HKD 1个月为-0.3917,USD/IDR 1个月为0.4771,USD/PHP 1个月为0.7356。 报告系统梳理了未来两周内各货币对到期期权的名义本金分布,勾勒出短期亚洲外汇期权市场的关键行权聚集区间。
主要观点
- 亚洲外汇期权一周成交规模中,USD/HKD与USD/TWD交投总额居前,USD/HKD总成交超186亿美元,USD/TWD看涨期权交投集中。
- USD/CNY期权过去24小时Put成交993百万美元、Call成交1,370百万美元,过去一周累计Put成交3,982百万美元、Call成交4,020百万美元。
- USD/CNY过去24小时最大单笔成交为行权价6.9的Put(名义本金246,377,500美元)及两笔行权价6.35的Call(名义本金各230,000,000美元)。
- USD/KRW即期汇率为1,356.1,其1个月25D风险逆转为0.38891,3个月为0.57052,期权头寸集中于1,369.7以上及1,342.6以下区间。
- USD/HKD即期汇率为7.844,其1个月25D风险逆转为-0.3917,未来两周最大单笔到期为10月23日到期的行权价7.8的Put(3,100百万美元)。
- USD/TWD在过去24小时及过去一周内排名前列的交易几乎全为Call,主要集中在31.3至31.65行权价,名义本金均为60,000,000美元左右。
- USD/INR过去一周Put成交4,837百万美元、Call成交3,784百万美元,未来到期规模排名前列的Put行权价为97.5(463百万美元)和98(442百万美元)。
- USD/SGD即期汇率为1.278,未来两周内到期规模最大的USD Put/SGD Call行权区间为1.284至1.285及1.274至1.275。
- USD/IDR即期汇率为17,914,1个月与3个月25D风险逆转分别为0.4771和0.6483,过去一周Put成交1,526百万美元、Call成交859百万美元。
- USD/PHP的1个月与3个月25D风险逆转分别为0.7356和0.8782,即将到期期权中USD Put/PHP Call排名首位为行权价63.25(327百万美元)。
论述逻辑
- 基于DTCC交易记录监控24小时与1周内期权成交名义本金与Delta分布 -> 统计Call/Put比例与6个月Z-score偏离度 -> 结合25D风险逆转水平量化汇率看涨/看跌偏度 -> 梳理未来两周具体行权价与到期日规模分布以研判潜在汇率流动性关口。
关键展望
- USD/HKD短期重要到期窗口集中在10月9日(Call行权价7.75名义本金1,900百万美元、Put行权价7.85名义本金999百万美元)及10月23日(Put行权价7.8名义本金3,100百万美元)。
- USD/TWD重点到期时间窗口为10月22日,其中行权价30.5的Call名义本金912百万美元,行权价31.75的Call名义本金788百万美元,行权价29的Put名义本金631百万美元。
- USD/INR重点到期时间窗口为10月21日(Put行权价97.5名义本金463百万美元)与10月16日(Put行权价98名义本金442百万美元、100名义本金391百万美元)。
推荐标的
- 报告未明确给出推荐标的(本报告为外汇衍生品交易流与期权结构数据分析报告,未包含个股或具体买卖评级)。
关键图表
图1. SDR外汇分析——亚洲连接东西方市场

图2. SDR外汇分析——亚洲连接东西方市场

图3. SDR外汇分析——亚洲连接东西方市场

图4. SDR外汇分析——亚洲连接东西方市场

图5. SDR外汇分析——亚洲连接东西方市场

图6. SDR外汇分析——亚洲连接东西方市场
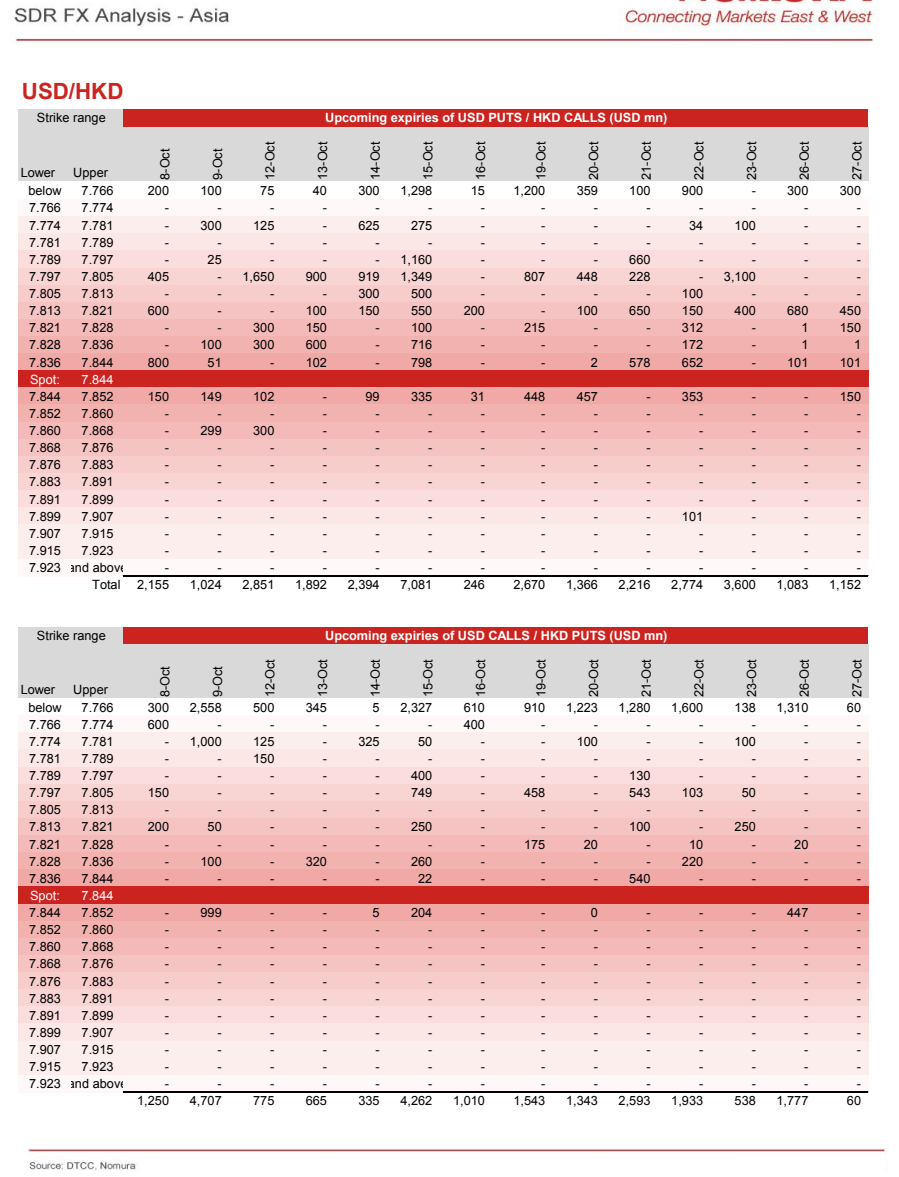
图7. SDR外汇分析——亚洲连接东西方市场

图8. SDR外汇分析——亚洲连接东西方市场

图9. SDR外汇分析——亚洲连接东西方市场

图10. SDR外汇分析——亚洲连接东西方市场

图11. SDR外汇分析——亚洲连接东西方市场

图12. SDR外汇分析——亚洲连接东西方市场
