瑞银 京东(JD.US):26年第三季度业绩前瞻:核心业务韧性强,新业务投资保持纪律
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
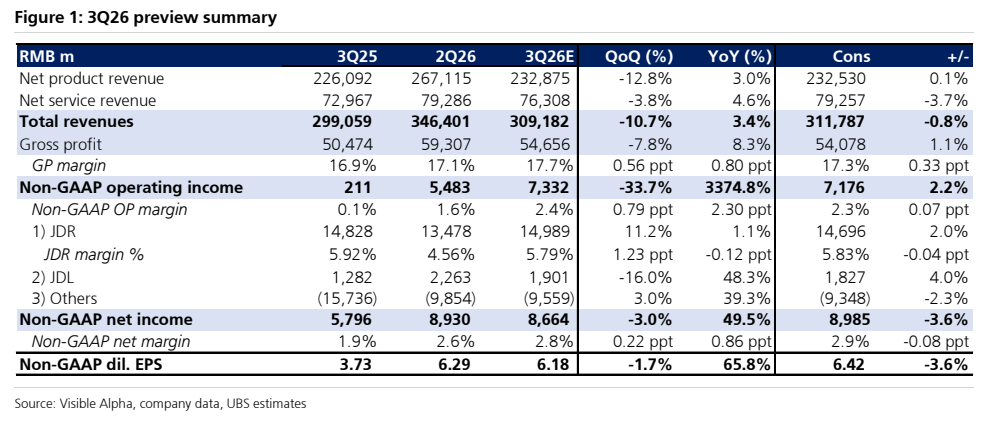
瑞银预计京东2026年第三季度总营收同比增长3%,其中京东零售营收预计增长3%。 公司核心业务展现韧性,电子与家电业务降幅预计收窄至-1%,通用商品(GM)增速预计加快至8%。 瑞银预计京东零售运营利润率(OPM)将保持在5.8%的稳定水平。 新业务方面,预计运营亏损为95亿元人民币,其中食品配送亏损预计收窄至57亿元人民币。 集团调整后净利润预计为86亿元人民币,同比增长50%。
主要观点
- 京东集团第三季度总营收预计同比增长3%。
- 京东零售营收预计同比增长3%,电子与家电业务降幅收窄至-1%。
- 通用商品(GM)增速预计加快至8%,市场与广告收入预计增长9%。
- 京东零售运营利润率(OPM)预计保持在5.8%的稳定水平。
- 新业务运营亏损预计为95亿元人民币,食品配送亏损预计收窄至57亿元人民币。
- 集团调整后净利润预计为86亿元人民币,同比增长50%。
论述逻辑
- 京东零售核心业务通过更高效的补贴分配和品类组合优化,抵消了平均售价(ASP)上涨带来的阻力,同时通过提升履约效率和控制新业务(如食品配送和京喜)亏损,支撑了整体盈利能力的恢复和股东回报的持续性。
关键展望
- 市场将密切关注京东零售第四季度的增长前景及效率提升能否抵消研发投入增加的影响。
- 即时零售策略及国际业务(如Ceconomy潜在收购)是未来关注的催化剂。
推荐标的
- 京东(JD.US):买入评级,目标价48.00美元。
- 京东-H(9618.HK):买入评级。
关键图表
图1. 京东2026年第三季度业绩预测