摩根大通 Graphic Packaging Holdings(GPK,GPK US)定价环境依然模糊,但风险回报已改善;上调至增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
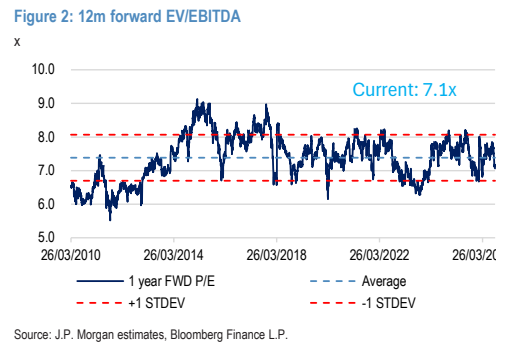
摩根大通将 Graphic Packaging(GPK US)评级由 Neutral 上调至 Overweight,Dec-27 目标价由 $12.5/sh 下调至 $11.50/sh,现价(22 Sep 26)为 $9.57。 自 8 月 4 日 Q2'26 财报以来股价下跌约 19%(同期 SPX 500 跌 1%),原因是中东冲突引发的投入成本通胀再加速、已宣布的 CUK 与 CRB 提价未获第三方(RISI)确认,以及对 FY'26 EBITDA 指引不达的担忧。 摩根大通认为供需正在改善:Greif 旗下 Sweetwater 工厂计划年底前关闭,将移除约 60ktpa CRB 产能(约占现有产能 3%)和约 60ktpa URB 产能(约占 1%),叠加关税与临时停产令进口量下降约 200ktpa,SBS 市场进一步趋紧。 尽管成本上升,摩根大通仅将 2027 年 EBITDA 预测下调 3% 至 $1,224m,FY'26 基准情景为 $1,044m(指引区间 $1,050-1,250m),而买方预期普遍已低于指引下限;在不含增量提价的情况下,其 FY'27 EBITDA 预测仍比共识高约 2%,且买方门槛比共识低约 5%。 非 RISI 指数挂钩客户(约占销量 50%)已接受 CUK/CRB 更高价格,提价最终传导至 RISI 合同量的概率上升,价格风险偏上行。 估值方面,GPK 现对应 9.3x 2027 P/E(低于均值超一个标准差)、7.1x 12 个月前瞻 EV/EBITDA,股息率约 5%;按 7.4x 一年前瞻 EV/EBITDA 得出 $11.5/sh 目标价,隐含至 2027 年 12 月 31 日总回报 31%(年化 20%),风险回报具吸引力。
主要观点
- 评级由 Neutral 上调至 Overweight,Dec-27 目标价由 $12.5/sh 下调至 $11.50/sh,依据是估值已大幅去化而供需改善
- 自 8 月 4 日 Q2'26 财报以来股价下跌约 19%(SPX 500 仅跌 1%),导火索是中东冲突相关的成本通胀再加速、CUK/CRB 提价未获 RISI 确认及 FY'26 指引担忧
- 供需边际改善:Sweetwater 工厂关闭将移除约 60ktpa CRB 产能(约占现有产能 3%)和约 60ktpa URB 产能(约占 1%),关税与临时停产令进口量下降约 200ktpa,SBS 市场趋紧
- FY'26 EBITDA 指引仍面临威胁但买方已预期不达:摩根大通基准情景 $1,044m 对指引 $1,050-1,250m,已按 $6.5/gallon 柴油价格建模,更高 OCC、柴油与粘性运费是隐忧
- FY'27 共识看似可实现:在纳入更高燃料、运费和柴油成本且不含任何增量提价的假设下,摩根大通 EBITDA 仍比共识高约 2%,而买方门槛比共识低约 5%
- 提价风险偏上行:约 50% 销量的非 RISI 指数挂钩客户已接受 CUK 和 CRB 的成本驱动型提价,尽管 RISI 属小规模现货市场、确认时点难判
- 成本敏感性:柴油价格每上涨 $1/gallon 影响 EBITDA 约 $17m,OCC 价格每上涨 $10/t 影响 $8m;GPK 合同允许(滞后)回收燃料成本,实际敏感度应更低
- 预测调整幅度有限:2027 调整后 EBITDA 由 $1,263m 下调 3.1% 至 $1,224m;JPMe FY2027 EBITDA $1,224m 比共识 $1,204m 高 1.6%,FY2028 高 5.2%
- 估值接近历史低位:9.3x 2027 P/E 低于自身均值超一个标准差,12 个月前瞻 EV/EBITDA 为 7.1x,且处于接近谷底的盈利水平上,股息率约 5%
- 估值方法与敏感性:按 7.4x 一年前瞻 EV/EBITDA 得 $11.5/sh;基准情景至 2027 年 12 月 31 日总回报 31%(年化 20%),销量降 1% 时年化回报降至 15%,价格与销量各降 1% 时为 -2%
- 投资论点与下行风险:GPK 在高度整合的纸板行业中处市场领先地位、低成本且投向高增长纸板等级,但行业本身尚无销量增长或定价权证据;风险包括过剩供给持续、成本通缩、消费需求更弱和新增产能公告
论述逻辑
- 中东冲突推升投入成本 + 已宣布的 CUK/CRB 提价未获 RISI 确认 + FY'26 指引担忧 → 股价自 8 月 4 日 Q2'26 财报后下跌约 19%(SPX 仅跌 1%),P/E 与 EV/EBITDA 均降至历史均值下方、接近谷底盈利水平(9.3x 2027 P/E、7.1x EV/EBITDA)→ 但供给端出现改善:Sweetwater 关闭移除约 60ktpa CRB 与约 60ktpa URB 产能,关税及临时停产令进口量下降约 200ktpa 收紧 SBS 市场 → 摩根大通仅将 2027 EBITDA 下调 3% 至 $1,224m,且在无增量提价假设下仍比 FY'27 共识高约 2%,而买方门槛比共识低约 5% → 非指数挂钩客户(约 50% 销量)已接受提价,RISI 合同量跟进概率上升,价格风险偏上行 → 摩根大通认为风险回报已改善,由 Neutral 上调至 Overweight,按 7.4x 一年前瞻 EV/EBITDA 将 Dec-27 目标价由 $12.5/sh 修正至 $11.50/sh
关键展望
- FY'26 指引验证点是核心观察窗口:GPK 本月刚重申 Q3'26 与 FY'26 指引,但更高 OCC 价格、柴油价格(已建模 $6.5/gallon)和粘性运费成本令 $1,050-1,250m 的 FY'26 EBITDA 指引仍受威胁,摩根大通基准情景为 $1,044m
- 提价传导时点待验证:已实施的 CUK/CRB 提价何时被 RISI 捕捉难以判断(RISI 是小规模现货市场),但摩根大通认为上行风险大于下行风险
- 价格目标与回报窗口:Dec-27 目标价 $11.50/sh(前值 Dec-27 为 $12.50/sh;现价 $9.57,22 Sep 26),基准情景至 2027 年 12 月 31 日总回报 31%、年化 20%;敏感性情形下的年化回报区间该项数字无法从原文文本确认。
- 评级与目标价的下行风险:过剩供给持续超预期、成本通缩拉平成本曲线、消费需求弱于预期、新增产能公告
推荐标的
- Graphic Packaging Holdings(GPK,GPK US):评级由 Neutral 上调至 Overweight,Dec-27 目标价由 $12.5/sh 下调至 $11.50/sh,现价 $9.57(22 Sep 26);理由:估值接近历史低位(9.3x 2027 P/E、约 5% 股息率)、供需改善、价格上行风险及低买方门槛
- 覆盖历史:摩根大通此前于 29-Jun-26 评级 N(股价 $11.01、目标价 $11.7),06-Aug-26 评级 N(股价 $11.90、目标价 $12.5)
关键图表
图1. 当前:9.3倍
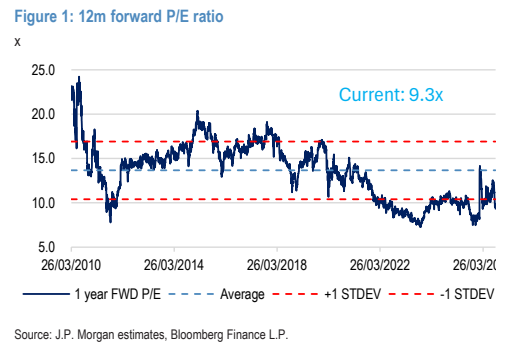
图2. 当前:7.1倍