中金公司 信用债收益率跟踪周报第三批摊余债基上报,信用债增量需求或延续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
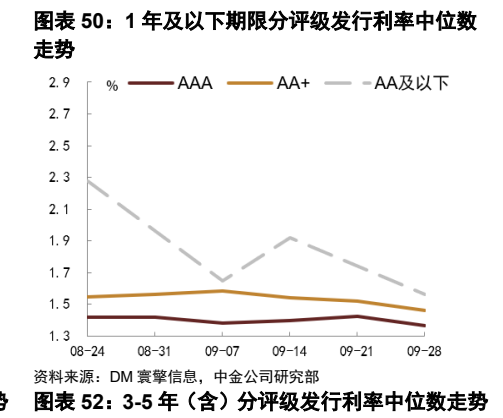
本报告分析了国庆节前后信用债市场表现及需求变化。 节后利率债一级市场受国债净增量影响回升,二级市场窄幅震荡,10年期和30年期国债收益率均上行1bp。 信用债方面,一级发行额回升至1171亿元,二级市场收益率窄幅波动,各评级和期限收益率分位数均在1%及以下。 展望未来,随着第三批摊余成本法债基上报,预计信用债需求将保持强劲,收益率和信用利差或维持低位运行,不排除边际压缩可能。
主要观点
- 国债收益率小幅上行,二级市场窄幅震荡
- 信用债一级发行额回升,净融资额有所改善
- 信用债收益率及利差处于历史极低分位数
- 机构净买入规模受假期影响普遍下降
- 信用债ETF规模环比抬升
- 摊余成本法债基建仓需求持续至11月中旬
论述逻辑
- 国庆节后资金面维持宽松 -> 摊余成本法债基持续发行募集(三批共计多只产品) -> 带来信用债增量需求 -> 叠加基本面支撑 -> 信用债收益率和利差维持低位或边际压缩。
关键展望
- 信用债收益率和利差或继续维持低位运行
推荐标的
- 建议配置机构保持5年左右非金融信用债仓位
关键图表
图1. 图表 1: 新发摊余成本法债基跟踪

图2. 图表 4: 二级市场周度成交量

图3. 图表 6: 二级市场周度分企业性质成交量

图4. 图表 9: 二级市场周度分中金评分成交量

图5. 图表 14: 二级资本债分银行类型成交量

图6. 图表 16: 二级资本债分期限成交量

图7. 图表 19: 银行永续债分期限成交量

图8. 图表 33: 二级资本债分评级成交收益率中位数

图9. 图表 38: 银行永续债分银行类型成交收益率中位数
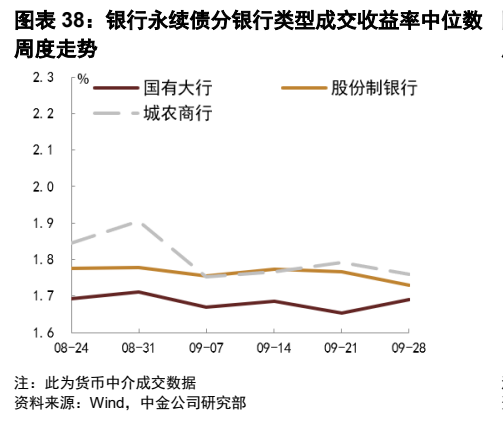
图10. 图表 45: 周度永续及非永续成交笔数
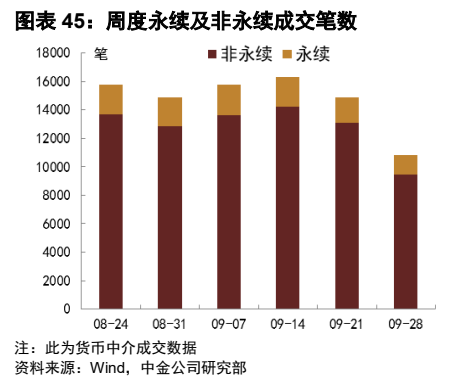
图11. 图表 47: 信用债周度发行量和支数
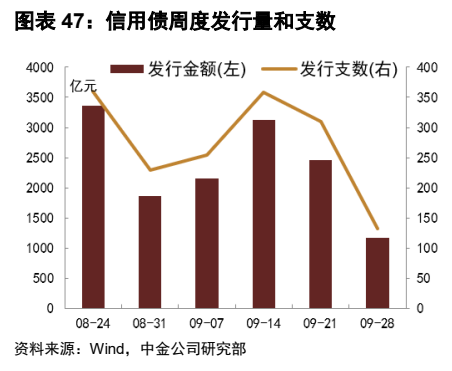
图12. 图表 50: 1 年及以下期限分评级发行利率中位数