中信建投 铁路公路行业:1 8月份全国铁路客货运量持续增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
1-8 月份全国铁路客货运量保持平稳增长。 客运方面,1-8 月份全国铁路累计完成旅客发送量 33.21 亿人,同比增长 3.9%,完成旅客周转量 11811.84 亿人公里,同比增长 1.2%;7 月 1 日至 8 月 31 日暑运期间,全国铁路累计发送旅客 9.54 亿人,同比增长 1.2%。 货运方面,1-8 月累计完成货物发送量 34.92 亿吨,同比增长 0.7%,完成货物周转量 25249.61 亿吨公里,同比增长 5.8%;分品类看,煤炭、集装箱、化肥及农药发送量同比分别增长 1.0%、7.5%和 12.5%。 铁路固定资产投资完成 5118 亿元,同比增长 1.5%。 公路方面,2026 年 7 月全国高速公路货运量同比增长 1.5%,差异化收费政策正持续推进。 高股息红利策略方面,分析师认为多数标的已被指数资金定价,跨境及外资 ETF 扩容为港股铁公基带来新增量,继续看好皖通高速、京沪高铁等核心资产。
主要观点
- 1-8 月份全国铁路客运发送量与周转量保持平稳增长,暑运期间客运增势稳定。
- 1-8 月全国铁路货物发送量与货物周转量同比上行,集装箱与化肥农药增速较快。
- 全国铁路固定资产投资稳步推进,累计投资额同比增长 1.5%。
- 京雄快线正式启动全线贯通试运行,串联雄安、廊坊与北京。
- 高速公路货运维持微幅增长,差异化收费方案持续落地打开企业盈利弹性空间。
- ETF 资金主导 A 股高股息资产定价,港股铁公基资产受跨境与外资 ETF 扩容支撑。
论述逻辑
- 客货运及投资基准数据稳健(铁路客运量增 3.9%、货运量增 0.7%、投资额增 1.5%,高速公路货运增 1.5%)→ 叠加公路差异化收费赋予经营单位定价自主权打开利润弹性 → 结合资本市场 ETF 规模持续流入重塑定价机制 → 支撑红利资产配置逻辑,继续看好板块优质核心资产。
关键展望
- 2026 年驱动红利资产表现的核心变量集中在全市场预期回报率、美联储降息以及资产自身价格机制重估。
- 面临高铁建设速度放缓、国际能源价格大幅上涨、公路/航空等外部运输竞争以及国铁集团清算政策调整等风险。
推荐标的
- 皖通高速(600012.SH):看好优质红利资产,属于高股息中的成长股代表。
- 京沪高铁(601816.SH):看好优质红利资产中的核心高铁资产。
关键图表
图1. 交通运输行业各子板块与沪深 300 的超额收益
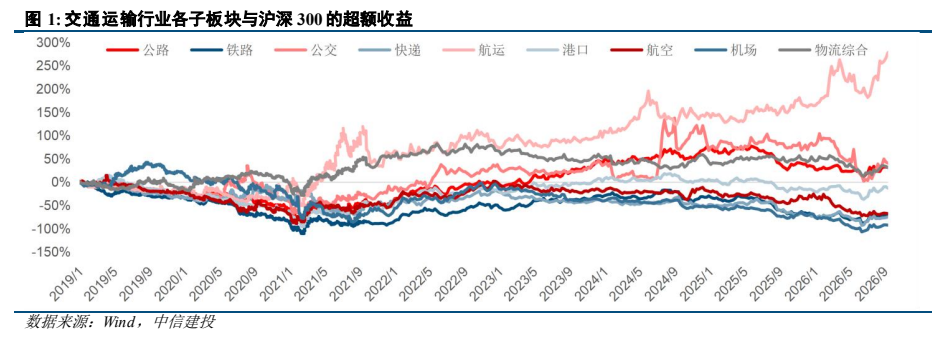
图2. 铁路公路板块涨跌幅股票表现(单位:%)
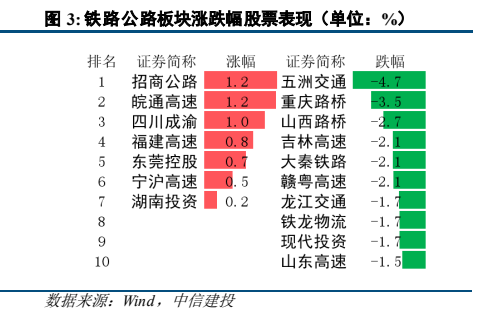
图3. A 股铁路板块主要标的表现及估值情况
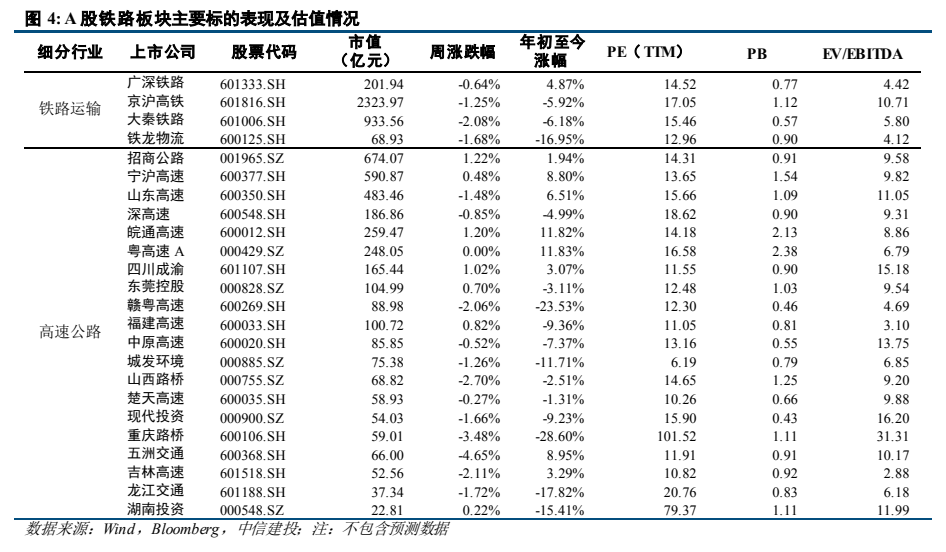
图4. 铁路客运量与货运量同比增速(%)
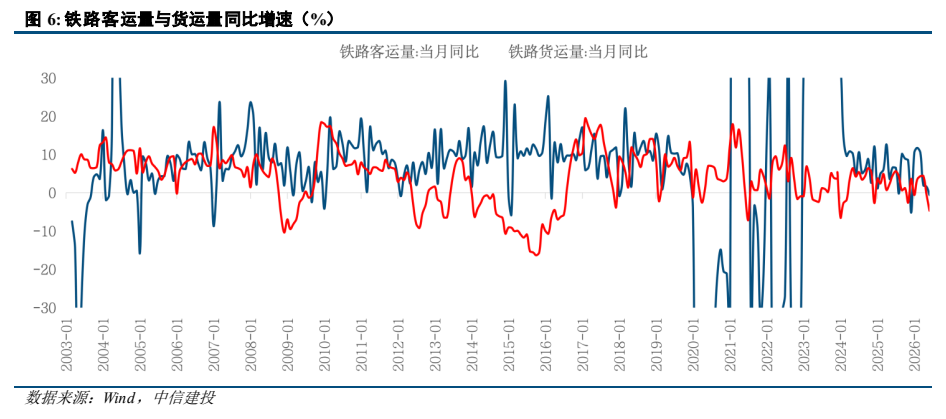
图5. 铁路客运周转量与货运周转量同比增速(%)
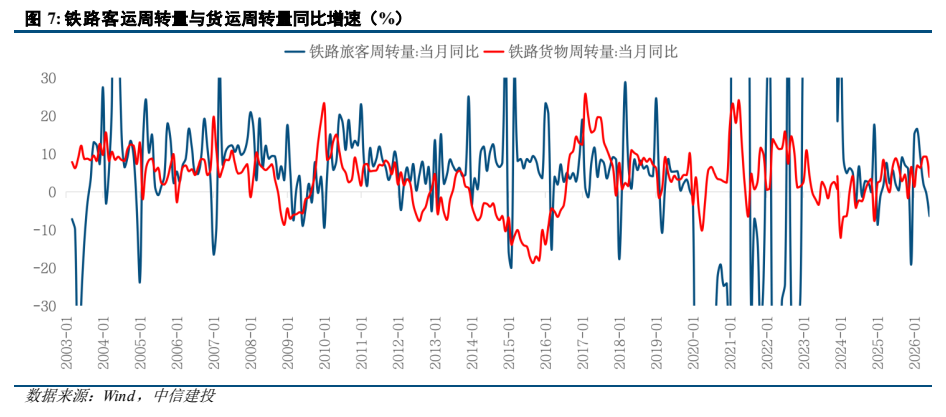
图6. 2020 年以来中国高速公路车流量
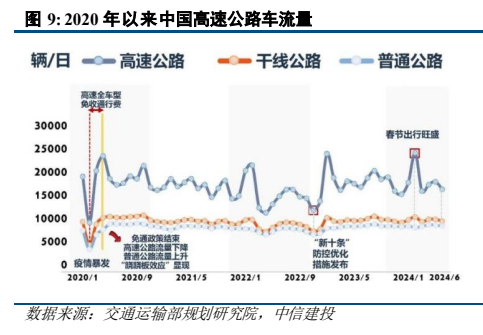
图7. 2023 年以来中国高速公路车流量
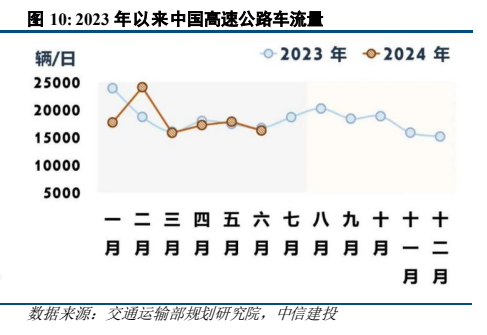
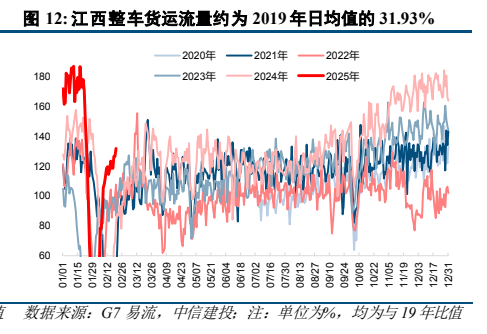
图8. 江西整车货运流量约为 2019 年日均值的 31.93%