伯恩斯坦 Netflix(NFLX.US):的:核心要点来自第三季度流媒体网络研讨会·显微镜下的参与
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
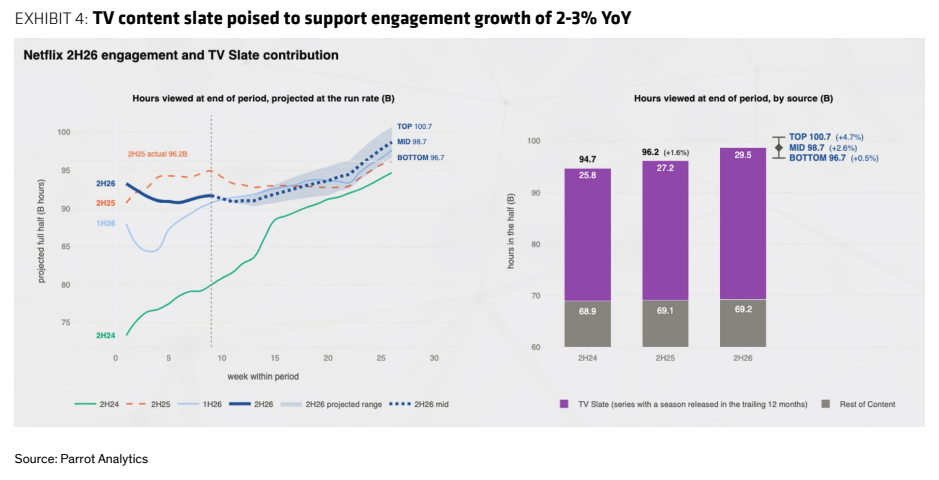
因围绕参与度、订阅增长和 Q4 内容档期影响的辩论升温,伯恩斯坦比往常更早与 Parrot Analytics 复盘 Netflix 流媒体趋势。 3Q26 净增约 3M 订阅用户、总订阅约 335M,低于市场对 Q3 的共识预期,UCAN、EMEA 和 LATAM 的走软大体被 APAC 的持续强劲抵消。 年末约 347M 的中值预估隐含 4Q26 净增超过 10M,与 2026 年共识大体一致并可支撑收入预期,但加重了 Q4 预期负担,因此不预计 Netflix 超出其 13-14% 的 FY26 收入增长指引,争论焦点正转向落在区间内的哪个位置及对 2027 指引的含义。 Parrot 预计 2H26 流失率在季节性和更强内容档期支撑下改善,国际流失率是决定指引区间落点的关键变量;参与度预计 2H26 同比增长 2-3%,国际市场是主要驱动力,美国参与度预计相对持平,且由于国际用户观看时长少于美国用户,参与度增速可能落后于订阅增速。 在缺乏近期催化剂背景下市场情绪依然谨慎,管理层关于 Netflix 'is not growing as fast as I want us to' 的表态进一步强化该判断。 伯恩斯坦维持 Outperform 评级与 95.00 美元目标价,较 69.58 美元收盘价有 37% 上行空间,估值基于 FY27 EPS 3.87 美元的约 25 倍。
主要观点
- 复盘提前举行:因围绕参与度、订阅增长与 Q4 内容档期影响的辩论升温,伯恩斯坦比往常更早与 Parrot 进行季度流媒体趋势复盘,并建议观看研讨会回放获取更多细节。
- 市场情绪依然谨慎:在缺乏近期催化剂背景下,管理层昨日关于 Netflix 'is not growing as fast as I want us to' 的表态进一步强化谨慎判断。
- 3Q26 净增约 3M 订阅用户、总订阅约 335M,低于市场对 Q3 的共识预期,且未包含季度最后一周(方向上不太可能有不同);UCAN、EMEA、LATAM 的走软大体被 APAC 的持续强劲抵消。
- 年末约 347M 订阅用户中值预估隐含 4Q26 净增超过 10M,与 2026 年当前共识大体一致并可支撑收入预期,但加重了 Q4 预期负担。
- 不预计 Netflix 超出其 13-14% 的 FY26 收入增长指引;争论日益转向 Netflix 将落在区间内哪个位置、以及对 2027 年指引的含义。
- 流失率 2H26 有望改善:1H 流失率偏高后,Parrot 预计在季节性和更强内容档期支撑下,流失率将逐季下降至年末;国际流失率仍是决定指引区间落点的关键变量。
- 参与度预计 2H26 同比增长 2-3%:尽管担忧 4Q26 档期弱于 4Q25(如 Stranger Things 终季),更多回归季数将支撑参与度。
- 国际市场仍是参与度主要驱动力:美国参与度预计相对持平,增长主要来自国际市场;因国际用户观看时长少于美国用户,参与度增速可能落后于订阅用户增速。
- 预测数字:调整后 EPS F25A 2.53 美元、F26E 3.15 美元、F27E 3.87 美元;收入 F25A 45,183 百万美元、F26E 51,346 百万美元、F27E 57,455 百万美元;EBIT F26E 16,251 百万美元;调整后 P/E F26E 22.1x、F27E 18.0x。
- 估值与目标价:以 FY27 EPS 3.87 美元的约 25 倍隐含倍数估值,对应目标价 95 美元;较 2026 年 9 月 30 日收盘价 69.58 美元上行 37%,52 周区间 124.86/65.08。
- 股价表现与风险:NFLX YTD 绝对表现 (27.0)%、12M (41.6)%,12M 相对 SPX 表现为 (56.0)%;下行风险包括 AVOD 对 UCAN ARM 提振不及预期、数字广告复苏不及模型假设、流媒体竞争加剧以及社交平台 UGC 与短视频分流用户注意力。
论述逻辑
- 辩论升温 → 提前复盘:围绕参与度、订阅增长和 Q4 内容档期影响的争论促使伯恩斯坦比往常更早与 Parrot 复盘 Netflix 流媒体趋势。
- 数据落点 → 3Q26 净增约 3M 至约 335M 订阅、低于共识,UCAN/EMEA/LATAM 走软被 APAC 抵消 → 年末约 347M 中值预估隐含 4Q26 净增 >10M,与共识大体一致但加重 Q4 达标负担。
- 指引含义 → 收入预期有支撑但不预计超出 13-14% FY26 指引 → 争论焦点转向区间内落点及对 2027 指引的含义。
- 参与度-流失率链条 → 季节性 + 更强内容档期 + 更多回归季数 → 2H26 参与度同比增长 2-3%、流失率逐季改善 → 国际是主要参与度驱动、美国相对持平,参与度增速落后于订阅增速。
- 投资结论 → 缺乏近期催化、情绪谨慎(管理层自认增长不及预期),但基于 FY27 EPS 3.87 美元的约 25 倍维持 95.00 美元目标价与 Outperform 评级。
关键展望
- 4Q26 验证点:年末约 347M 订阅中值预估隐含 4Q26 净增 >10M,Q4 预期负担加重。
- FY26 收入增速:预计落在 13-14% 指引区间内、不预计超出;关注落在区间哪个位置及对 2027 年指引的含义。
- 2H26 流失率:Parrot 预计流失率逐季下降至年末,国际流失率是决定 Netflix 落在指引区间内哪个位置的关键变量。
- 2H26 参与度:预计同比增长 2-3%,尽管 4Q26 档期弱于 4Q25(如 Stranger Things 终季),更多回归季数支撑参与度。
- 下行风险:AVOD 对 UCAN ARM 提振不及预期、数字广告复苏不及模型假设、流媒体竞争加剧导致用户流失、社交平台 UGC 与短视频对参与度的长期冲击。
推荐标的
- Netflix Inc(NFLX.US):评级 Outperform,目标价 95.00 美元,收盘价 69.58 美元(2026 年 9 月 30 日),上行空间 37%,52 周区间 124.86/65.08;核心逻辑是 2H26 参与度增长 2-3% 与流失率改善支撑基本面,但 Q4 预期负担加重、缺乏近期催化剂。
- 估值依据:以 FY27 EPS 3.87 美元的约 25 倍隐含倍数估值,两个关键假设为 '27E EPS 3.87 美元和 25 倍 EPS 倍数。
关键图表
图1. 参与度与流失率之间的直接关系
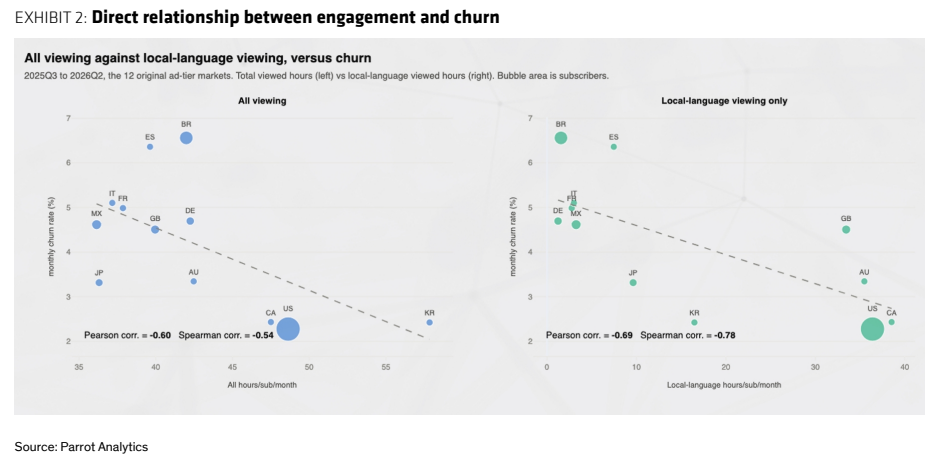
图2. 受季节性参与度上升驱动,预计第四季度流失率更低
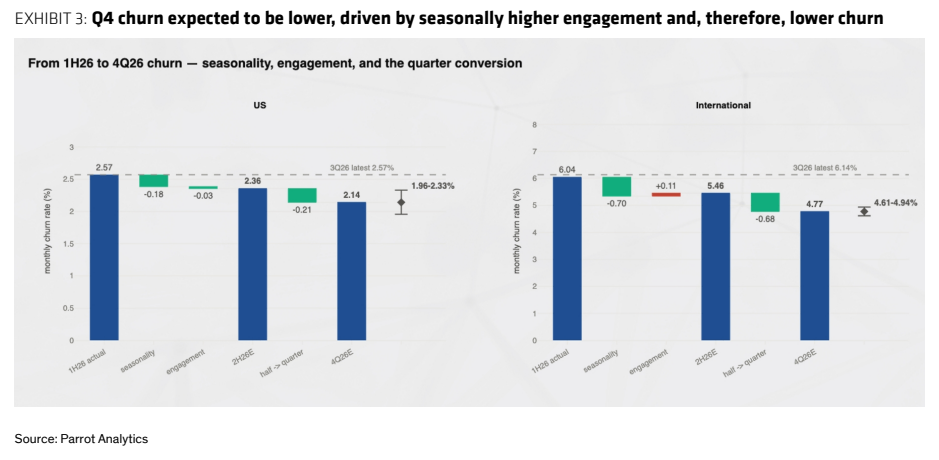
图3. 电视内容储备有望支持参与度同比增长2-3%