东方财富证券 公用事业行业专题研究:公用事业与环保2026半年报综述,公用事业整体业绩承压,环保板块盈利结构性分化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年,公用事业板块归母净利润同比下降11.74%,其中电力板块降幅12.34%,受电价低位与煤价强势双重挤压;燃气板块归母净利润同比下降2.36%。 环保板块表现相对稳健,营收同比增长11.69%,归母净利润同比增长17.15%,固废与水务板块现金流改善明显。 行业配置上,公用事业聚焦电力价值重估与天然气地缘溢价,环保板块则重点关注金属资源化回收与炉渣资源化等细分领域。
主要观点
- 公用事业板块整体业绩承压,电力板块归母净利润同比下降12.34%。
- 火电板块盈利受煤价上行与电价低位双重挤压,申万火电板块约60.7%企业利润下滑。
- 环保板块营收与利润双增,固废与水务板块现金流同比向好。
- 水电板块受流域来水差异影响,业绩呈现分化。
- 新能源运营商面临量价双杀,但补贴回款加快改善现金流。
- 水务行业迎来政策窗口,管网改造开启5万亿元投资周期。
论述逻辑
- 宏观环境(地缘冲突、能源安全)与行业政策(容量电价、供水条例、管网改造)共同作用 -> 导致电力板块电量电价双降、火电成本承压 -> 环保板块通过运营效率优化与资源化回收实现盈利增长 -> 最终推导出电力资产价值重估与环保金属回收的配置逻辑。
关键展望
- 火电电价有望在2027年度长协谈判中见底回升。
- 天然气价格受地缘风险主导,上行趋势或持续。
推荐标的
- 环保板块:聚焦金属资源化回收、战略金属回收、电子废物拆解及炉渣资源化。
- 公用事业板块:聚焦电力价值重估与天然气地缘溢价。
关键图表
图1. 图表 1: 2026 年 1 月 1 日-9 月 18 日申万各一级行业涨跌幅表现
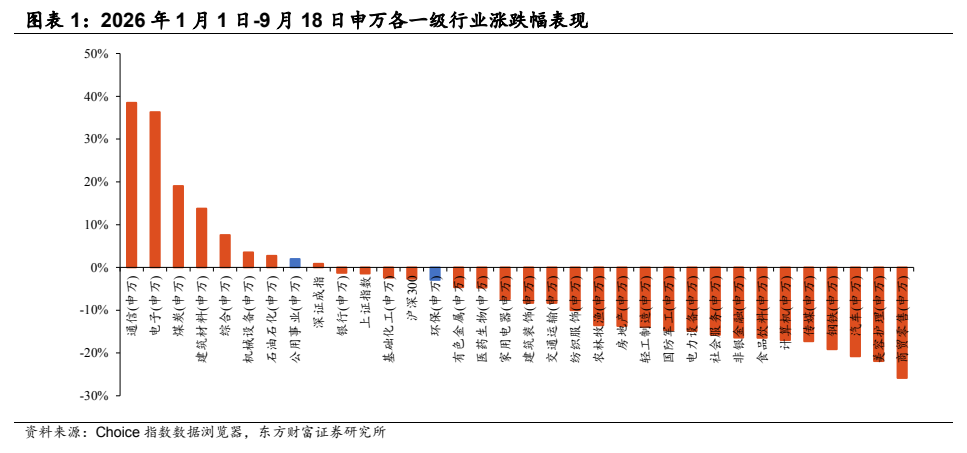
图2. 图表 7: 年初至今风力发电指数相对沪深 300
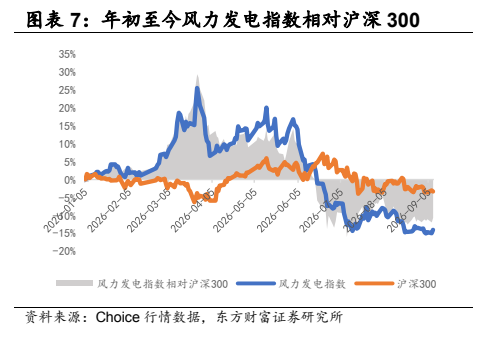
图3. 图表 12: 年 初至今 水务 及水治 理指 数相对 沪 深
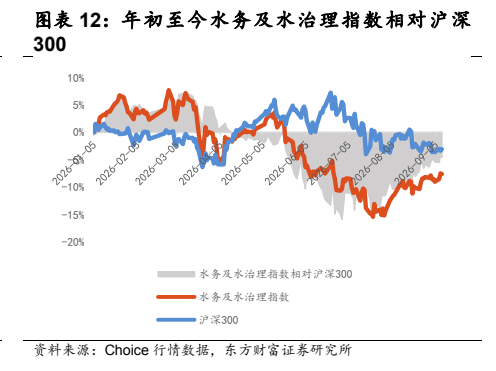
图4. 图表 17: 公用事业子板块 2026Q2 营收/归母净利润概况
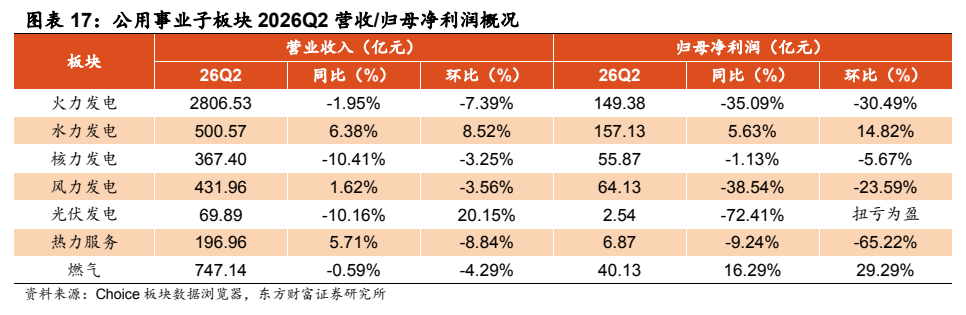
图5. 图表 23: SW 火电板块个股 2026 年二季度归母净利润及同环比情况
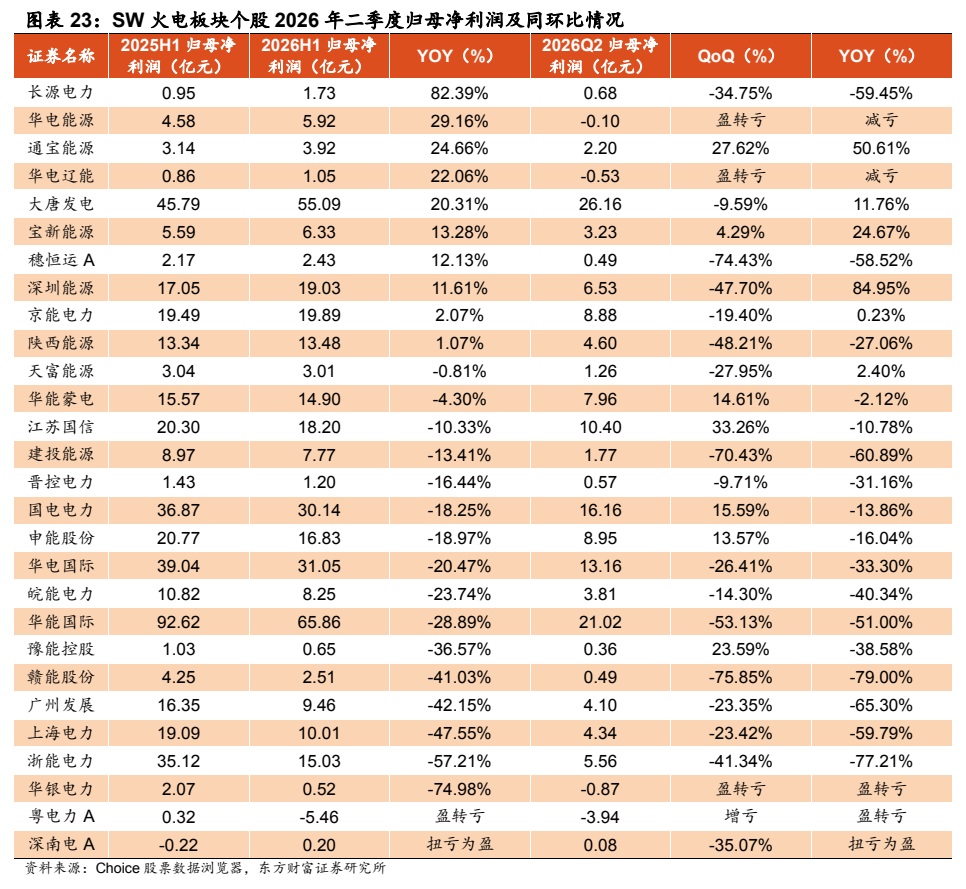
图6. 图表 35: 2022 年至今中国 LNG 到岸价(美元/百
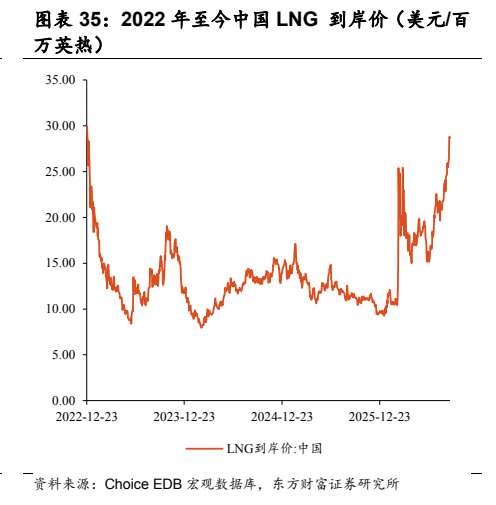
图7. 图表 40: 环保子板块 2026Q2 营收/归母净利润概况
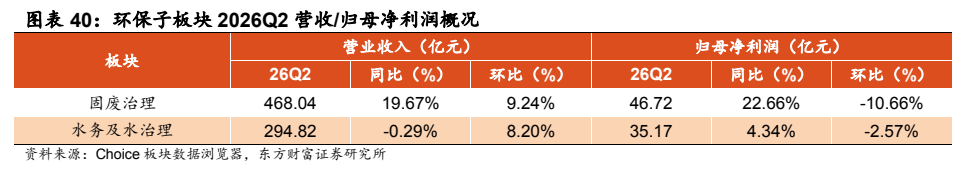
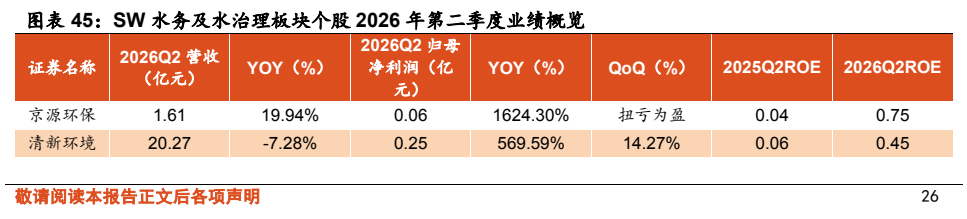
图8. 图表 45: SW 水务及水治理板块个股 2026 年第二季度业绩概览