五矿期货 刘显杰 期货研究 商品期货 镍周报:矿端成本托底,高库存限制反弹空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
五矿期货有色组(刘显杰)2026年8月22日镍周报判断,当前镍价处于印尼矿端成本支撑与高库存压制的拉锯格局:沪镍主力周中一度回落至12.7万元/吨附近,随后在有色板块走强及印尼矿端成本支撑下修复至13万元附近,截至8月21日收报127040元/吨,较上周同期上涨1.50%。 但高库存仍是压制镍价的核心因素:8月中旬中国精炼镍库存约11.68万吨、LME镍库存约26.5万吨,8月21日全球显性库存报38.1万吨、较上周基本持平。 产业链上镍铁弱稳、高镍铁成交冷清,7月印尼镍铁产量环比增0.11万吨至13.81万吨,MHP产量回升至3.8万吨;需求端不锈钢处于淡季,7月国内不锈钢产量303.54万吨、环比6月减少27.81万吨,硫酸镍生产利润率下滑至盈亏平衡附近。 平衡表显示2026年Q1—Q4全球原生镍供需缺口为1.6、0.7、0.5、2.8,较2025年明显收窄,报告认为三元需求韧性难以扭转纯镍供应宽松格局。 展望下周,沪镍预计维持区间震荡,12.6—12.7万元/吨支撑较强,13.2—13.5万元/吨为主要压力,印尼配额增量与库存累积是方向关键。
主要观点
- 沪镍本周先跌后反弹:主力合约周中一度回落至12.7万元/吨附近,随后在有色板块走强及印尼矿端成本支撑下修复至13万元附近;截至8月21日收报127040元/吨,较上周同期上涨1.50%。
- 镍市场核心博弈围绕印尼RKAB配额展开:7月RKAB修订处于申报审核阶段、新增配额规模尚不明确,供应收紧预期支撑矿价;8月下半月印尼镍矿HPM基准价小幅上调,矿价及冶炼成本对镍价下方形成支撑。
- 矿价短期下跌后持稳:印尼1.6%品位镍矿价格小幅回升至65.8美元/吨,湿法矿价格维持28美元/吨;菲律宾低品位矿报价进一步下调,矿市延续分化。
- 菲律宾矿端供应宽松:7月菲律宾镍矿出港量维持偏高水平,国内镍矿港口库存持续回升,截至8月21日报1211.6万吨、较上周增加5.5%。
- 镍铁弱稳运行:高镍铁成交冷清、主流报价未明显调整,不锈钢淡季钢厂以长协和刚需采购为主;7月印尼镍铁产量环比增0.11万吨至13.81万吨,国内产量维持2.8万吨。
- 中间品价格跟随镍价小幅回升但计价系数整体偏弱:7月印尼MHP产量环比回升0.4万吨至3.8万吨,冰镍产量维持3.1万吨,供需双弱格局延续。
- 精炼镍产量小幅回落:2026年7月全国精炼镍产量为3.08万吨,环比减少973吨。
- 不锈钢端处于消费淡季、以刚需采购为主:2026年7月国内不锈钢产量303.54万吨,环比6月减少27.81万吨,传统消费尚未明显进入旺季。
- 现货端维持宽松:进口镍升贴水维持偏低水平,LME 0-3升贴水持续下跌;镍铁价格持稳,精炼镍较镍铁溢价仍处低位。
- 高库存是压制镍价的核心因素:截至8月21日全球精炼镍显性库存报38.1万吨、较上周基本持平,国内社会库存11.8万吨(较上周减306吨),LME库存26.5万吨(较上月增288吨);8月中旬中国精炼镍库存约11.68万吨、LME约26.5万吨,全球显性库存处于高位。
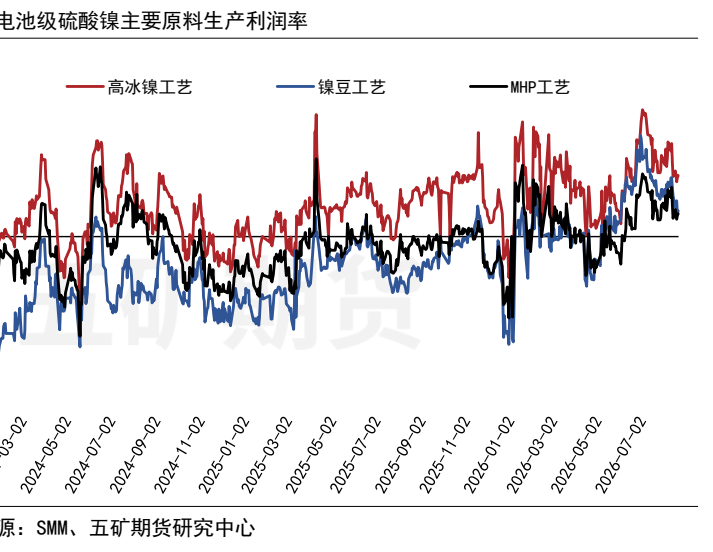
- 硫酸镍供给持稳、需求处于季节性高位,但生产利润率近期有所下滑、处于盈亏平衡附近。
- 供需平衡表显示,2026年Q1—Q4全球原生镍供需缺口依次为1.6、0.7、0.5、2.8,全球精炼镍供需缺口依次为1.7、1.0、1.2、2.5,较2025年各季度明显收窄,但纯镍供应宽松格局未被扭转。
关键展望
- 下周沪镍预计维持区间震荡,12.6—12.7万元/吨附近支撑较强,13.2—13.5万元/吨为主要压力。
- 条件性路径:若印尼配额增量低于预期,镍价可能向上修复;若新增配额集中落地、库存继续累积,则反弹空间仍将受限。
- 矿与镍铁短期展望:低品位矿预计偏弱运行,中高品位矿以弱稳震荡为主;镍铁供需边际转松但成本支撑限制下跌空间,预计短期窄幅震荡。
- 平衡表预测:2026年Q3、Q4全球原生镍供需缺口为0.5和2.8,全球精炼镍供需缺口为1.2和2.5。
推荐标的
- 报告未明确给出推荐标的:本报告为商品期货周报,无个股评级或目标价;策略层面给出沪镍区间震荡判断,支撑位12.6—12.7万元/吨、压力位13.2—13.5万元/吨。
关键图表
图1. 国内镍现货升贴水(元/吨)
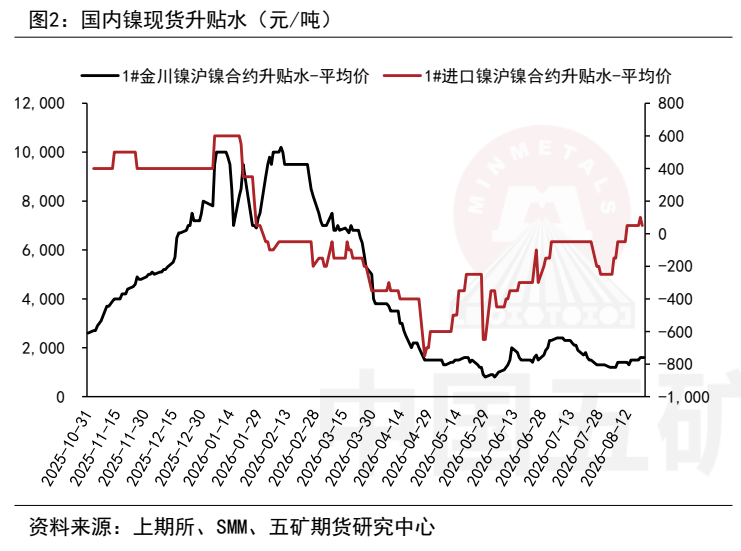
图2. 菲律宾镍矿出港统计(万吨)
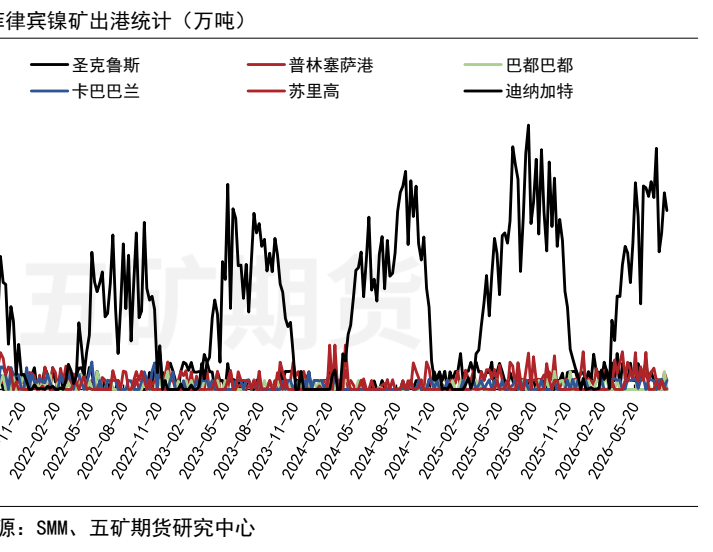
图3. 中国镍铁月度产量(镍吨)
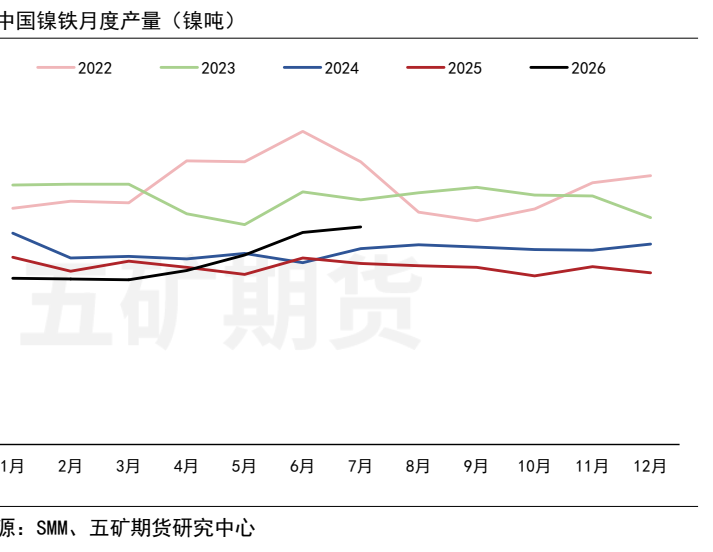
图5. 国内精炼镍企业开工率
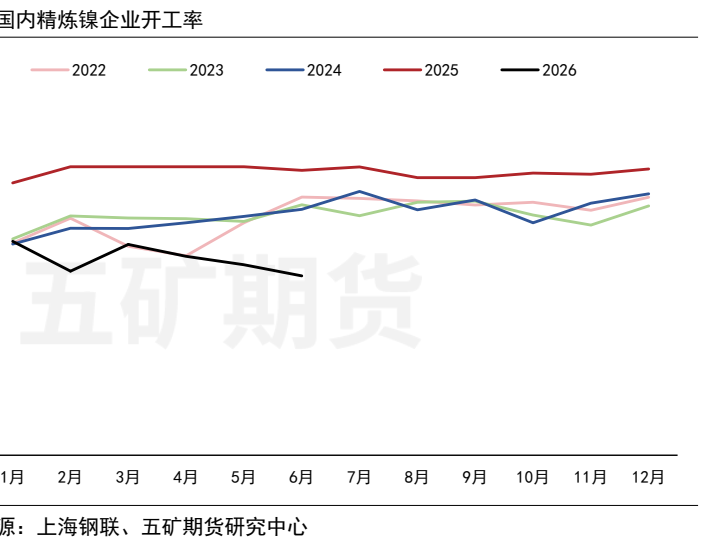
图6. 国内精炼镍进口量(吨)
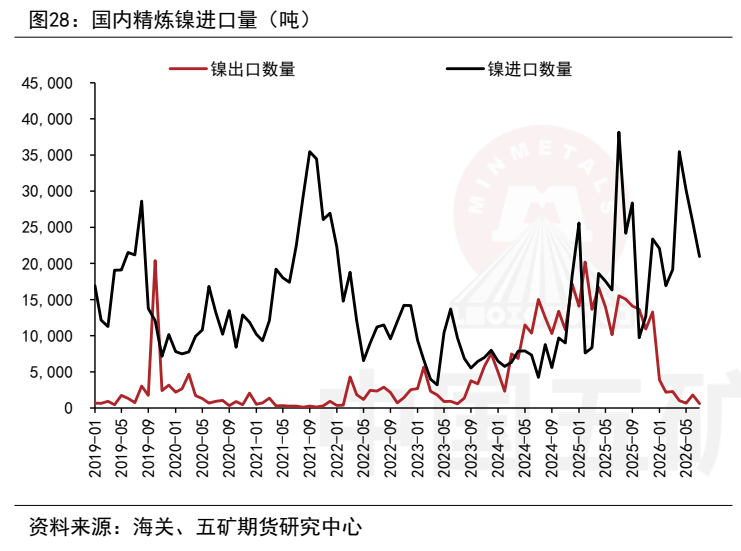
图7. 中国硫酸镍产量(吨)
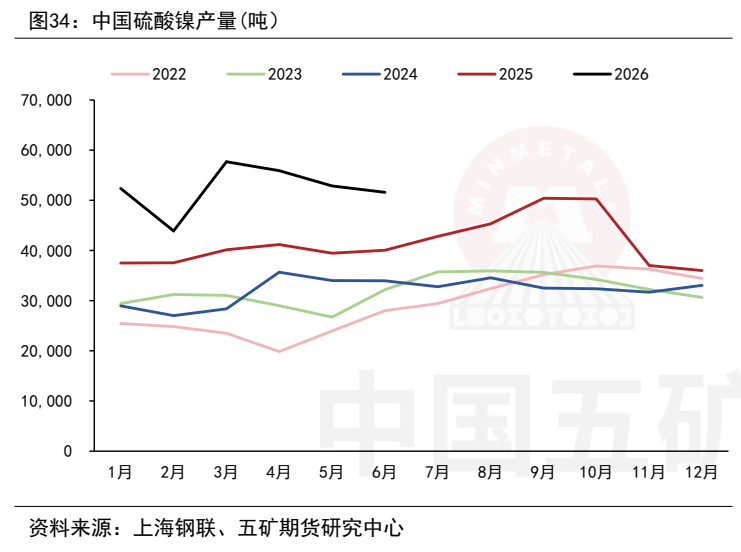
图8. 电池级硫酸镍主要原料生产利润率