伯恩斯坦 欧洲公用事业和清洁能源受监管网络入门系列:第3部分:欧洲电力网络的增长和资本开支展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在本报告中指出,受监管电力网络正受到用电需求增长、发电脱碳、能源自主、数字化网络以及电网韧性五大超级趋势驱动,欧洲电网投资正迎来至少延伸至2030年代中期的超级周期。 欧盟委员会估算仅欧盟至2040年就需要约€1.2万亿的电网投资。 覆盖公用事业公司的电网资本开支占比预计从2024年的约40%提升至2030年的约60%无法从文本确认;行业投资日益流向受监管资产显著改善盈利质量,SSE和Iberdrola等公司受监管收益占比到2030年将增长至60%以上。 德国、西班牙、意大利、法国、比利时及荷兰等主要国家均大幅上调了电网中长期资本开支规划,但变压器和线缆等关键供应链瓶颈导致交货周期大幅拉长、设备价格上涨60%-70%。 考虑到公用事业支出的关键战略属性,监管机构倾向于提供充分报酬以确保投资落地,高RAB(受监管资产基础)增速将直接推高估值模型中的终值RAB溢价。
主要观点
- 欧洲受监管电网正受五大超级趋势驱动,包括用电需求增长、电力生产脱碳、能源自主与电力市场一体化、网络数字化与网络安全、基础设施韧性与环保标准,欧盟委员会预计至2040年欧盟电网投资需求约€1.2万亿。
- 公用事业企业投资重心持续向受监管资产倾斜,电网资本开支在覆盖标的中的占比预计从2024年的约40%增至2030年的约60%,推动SSE和Iberdrola等企业的受监管收益在2030年前占比超过60%。
- 各主要公用事业公司的RAB增速展望强劲:SSE在YE25A-YE30E期间的CAGR约为30%,RWE旗下的Amprion在YE25A-YE35E期间的CAGR大于18%,Elia在YE24A-YE28E期间的CAGR大于20%。
- 德国电网投资滞后于可再生能源部署,导致网络拥堵与重调度成本自2021年起大幅上升;据Eurelectric数据,过去四年德国电网管理成本占全欧洲50%以上。
- 西班牙国家综合能源与气候计划目标到2030年可再生能源发电占比达到81%;输电运营商Redeia预计其2025-2030年国家输电计划中约15%的投资将由国际互联线路带动。
- 意大利电网方面,Terna预计到2030年光伏和风电装机容量较2023年增加超过65GW,到2035年增加94GW;配电端Enel预计2025至2034年间意大利配电网每年需投资约€6bn。
- 法国输电运营商RTE规划至2040年的15年间投资约€100bn,配电运营商Enedis预计年度投资从2025年的€5.7bn增加到2030年的€6.8bn,并考虑在2022-2040年间执行€96bn的投资计划。
- 荷兰电网拥堵严重,Tennet Netherlands于2026年4月发布的投资规划显示,陆上电网在2026至2035年期间的规划投资规模高达约€50bn。
- 供应链受限显著推升成本并拉长交期,Eurelectric数据显示自2020年1月至2023年12月变压器价格平均上涨60%-70%;IEA调查显示采购电缆需2至3年,大型电力变压器需长达四年。
- 受监管公用事业投资增长确定性极高,大部分欧洲国家将投资直接交由现有持牌商执行,英国是唯一探索通过竞争性招标交付陆上输电网的国家。
论述逻辑
- 电力需求增长、可再生能源并网、能源安全与老化设备维护(约40%配电网超40年)等五大趋势引发全欧电网资本开支激增 -> 各国TSO与DSO大幅调高2030/2035/2040年中长期投资规划 -> 电力网络在公用事业总资本开支中占比升至约60% -> 公用事业公司受监管业务收益占比超过60%,带来宏观对冲与高可见度收益 -> 推动长期RAB实现两位数复合增长 -> 结合监管层倾斜保增长的合理WACC定价,最终推高受监管资产的估值与终值RAB溢价。
关键展望
- 到2027年,所选欧洲主要国家的电力网络资本开支预计将达到2022年水平的三倍以上,投资超级周期将显著延续至2030年以后。
- 在英国,输电网络运营商National Grid预计到2035年电力需求将增长超过30%。
- 欧盟设定了到2030年实现至少15%的电力互联互通目标,即各国需具备相当于其国内发电量至少15%的跨国输入能力。
- 若2030年代电动车、热泵、数据中心及绿氢等电气化驱动力全面兑现,电力需求的高速增长将接棒当前周期,引发新一轮配套电网投资浪潮。
推荐标的
- 报告未明确给出具体股票的最新评级与目标价列表,但重点关注并覆盖了受监管网络业务高增长的核心公用事业标的:SSE(预计FY25-FY30受监管资产值RAV CAGR达约30%,受监管收益占比超60%)、Iberdrola(受监管收益占比预计超60%)、RWE(旗下Amprion在YE25A-YE35E期间RAB CAGR超18%)、Elia(比利时业务2023-2028年RAB CAGR约18%,集团YE24A-YE28E RAB CAGR超20%)、E.ON(推进数字化电网建设)以及Terna与Redeia。
关键图表
图1. Bernstein欧洲公用事业公司可比估值表
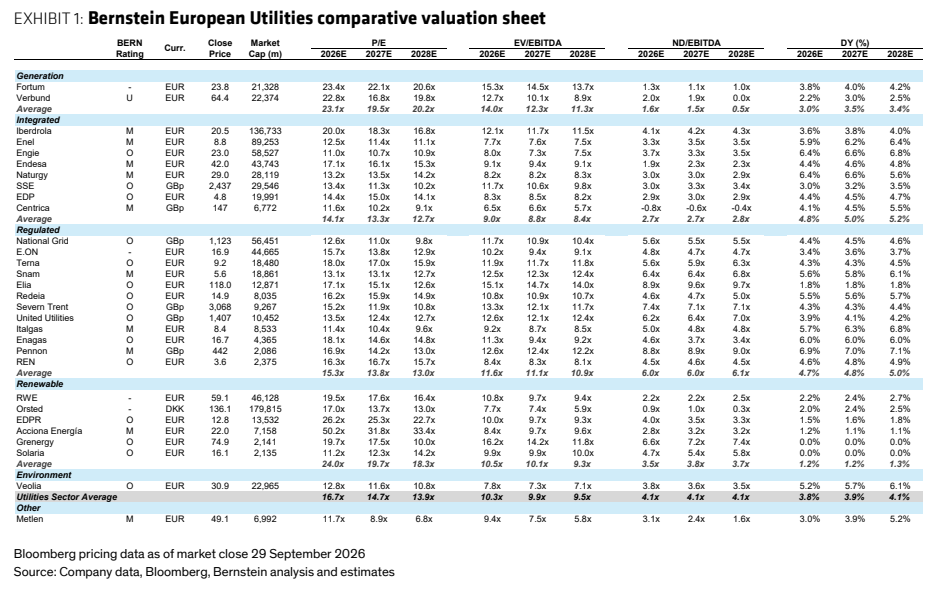
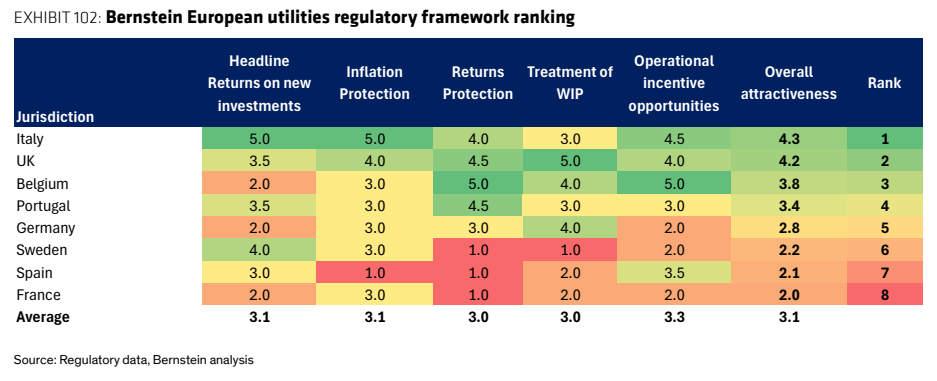
图2. Bernstein欧洲公用事业监管框架排名
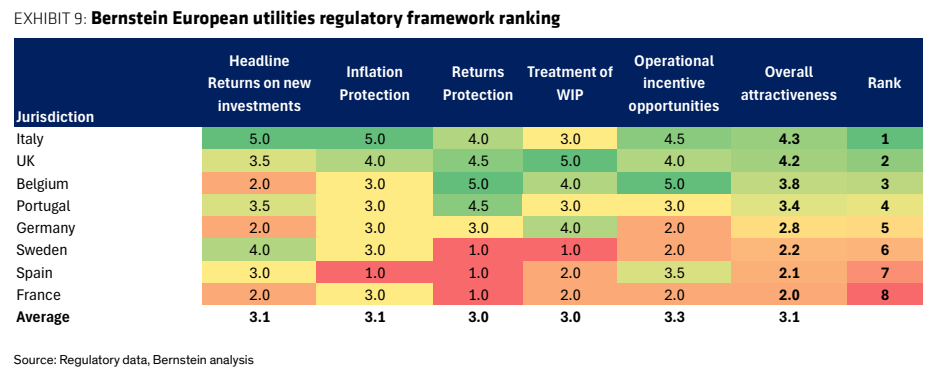
图3. ICIS估计到2035年欧洲数据中心电力需求将占总电力需求约6%
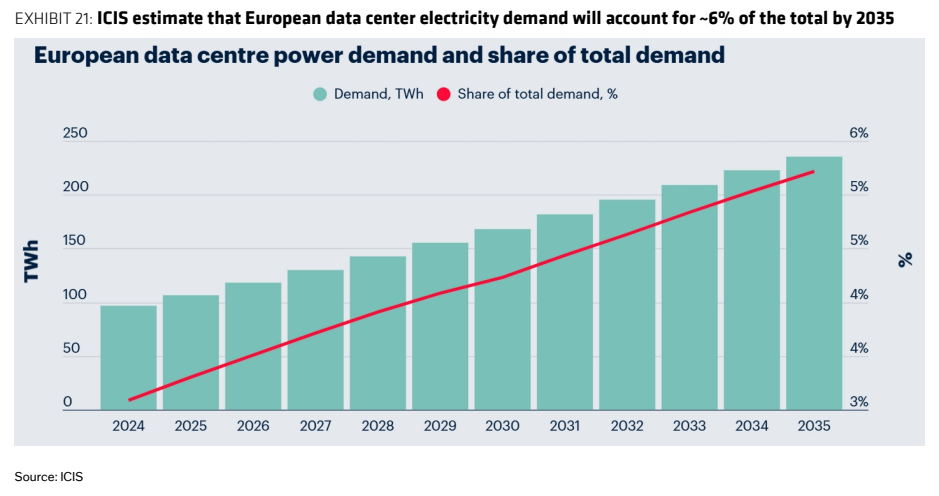
图4. 英国热约束成本的年度演变
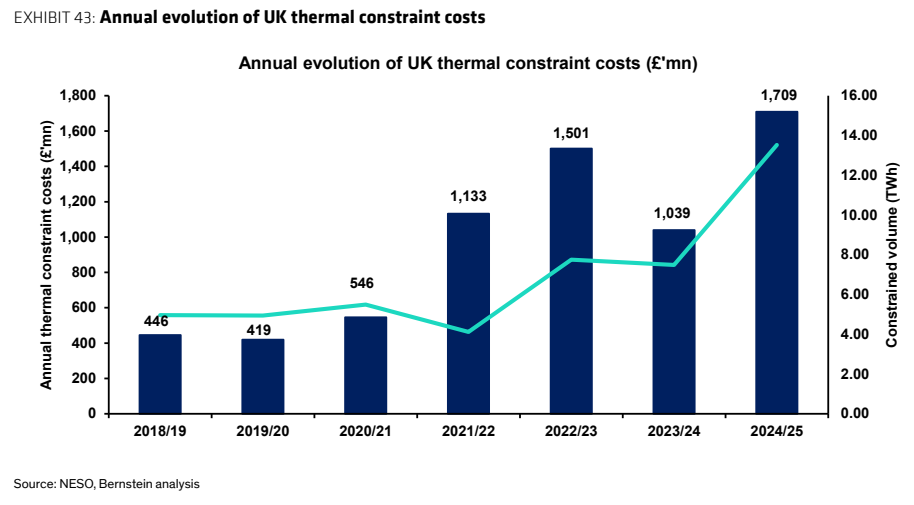
图5. Redeia预计其西班牙电力输电RAB在2025年至……年间增长约30%
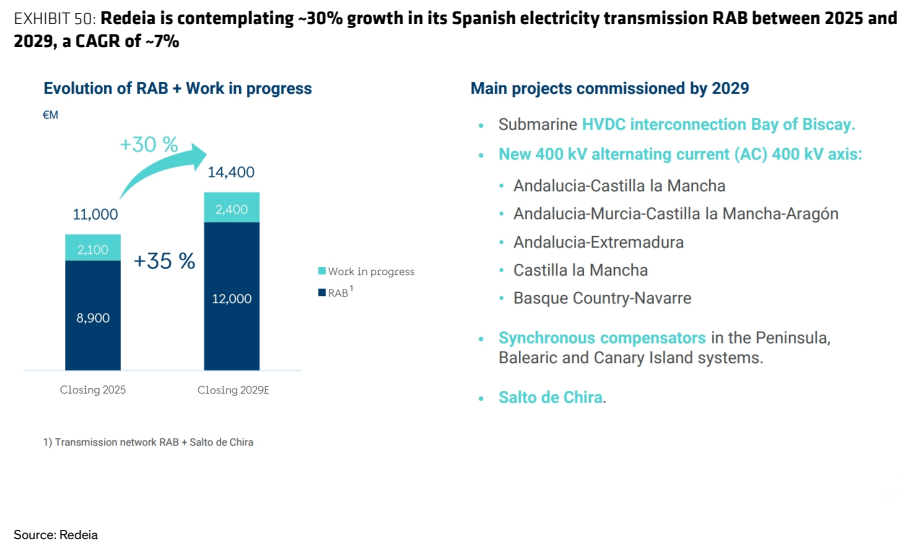
图6. 输电网络投资
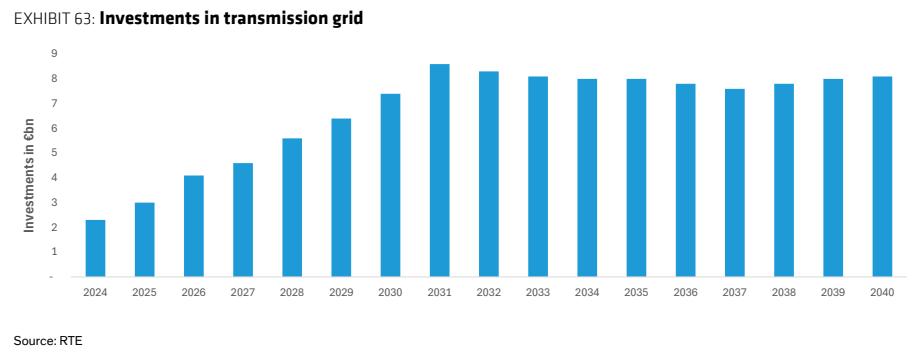
图7. 2026年欧盟各国间的电力互联水平(%)
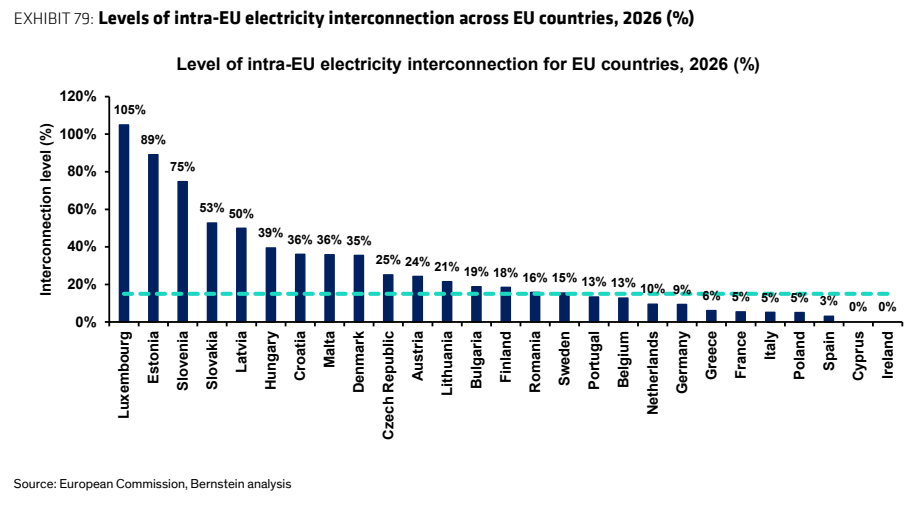
图8. Enel旗下的意大利配电网络在20世纪60年代和70年代初显著增长
图9. Bernstein欧洲公用事业监管框架排名