瑞银:野村 国际电气(6525.T):上调盈利预测;包含公司特定因素,维持“买入”评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村上调了半导体制造设备商国际电气(Kokusai Electric)的营业利润与每股收益预测,将目标价由 JPY 11,300 微调至 JPY 11,800,重申“买入”评级,对应潜在涨幅为 +26.8%。 上调原因主要源于公司特定优势领域需求超预期,包括全球 NAND 与中国 DRAM,以及先进封装应用斩获新 POR,推动其 27/3 先进封装销售指引从 ¥6.0bn 调高至 ¥15.0bn。 野村预测 27/3 营收为 ¥343,000mn、调整后营业利润为 ¥87,500mn(同比增 83.8%),28/3 与 29/3 营收同比增幅仍有望至少达到 20%。 尽管市场担忧产能瓶颈,但砺波(Tonami)工厂理论产能利用率预计在 27/3 H2 略高于 80%,可支持 28/3 产生 ¥400-450bn 销售额;通过追加无尘室,29/3 产能有望增至当前水平的至少 1.2 倍。 估值方面,基于 29/3 调整后 EPS 预测 ¥503.9 及 23-24x 市盈率推算目标价,主要下行风险包括半导体厂商资本开支缩减及中美贸易摩擦加剧等。
主要观点
- 上调国际电气利润预测并微调目标价至 JPY 11,800,重申“买入”评级,隐含上涨空间 +26.8%。
- 业绩预测上调的核心动力来自优势领域需求强劲及先进封装斩获新 POR,27/3 先进封装指引大幅翻倍以上。
- 野村预测 27/3 营业收入将达 ¥343,000mn,调整后营业利润达 ¥87,500mn(同比增长 83.8%),调整后 EPS 为 ¥272.4。
- 高附加值设备占比提升叠加提价转嫁成本,驱动公司中长期利润率具备较大改善空间。
- 砺波工厂下半年利用率预计略高于 80%,可支撑 28/3 销售额达 ¥400-450bn,且 28/3 和 29/3 营收有望保持至少 20% 年增幅。
- 砺波工厂扩建无尘室将在 29/3 提升产能至 1.2 倍以上,相邻新购土地预计将在 30/3 或更晚贡献收益。
- 27/3 细分应用中,DRAM 销售额预计达 ¥116,000mn(增 59.1%),逻辑与晶圆代工达 ¥83,000mn(增 68.0%),NAND 达 ¥66,000mn(增 56.0%)。
- 公司股东回报政策明确分红比率 20-30%,在净现金转正后拟实施自由现金流约 70% 的分红加回购,模型预测 27/3 至 29/3 回购额分别为 ¥5.3bn、¥25.0bn 和 ¥50.0bn。
论述逻辑
- 全球 NAND 需求及中国 DRAM 强劲增长 + 先进封装取得新 POR 推动指引大幅调高 → 27/3 销售额及调整后营业利润预测显著上调。
- 高附加值设备(NAND/GAA 微批次 ALD、DRAM 单片处理设备)占比扩大 + 成本转嫁提价 → 驱动公司中期利润率持续扩张并超越 WFE 市场平均增速。
- 砺波工厂利用率达到 80%+ 奠定 ¥400-450bn 销售基础 + 增设无尘室实现 1.2 倍产能扩充 → 消除产能瓶颈担忧,确保 28/3 和 29/3 营收增速维持在 20% 以上。
- 调整后营业利润两年复合增速预计达 12%(高于覆盖板块平均 11.5%) → 给予板块基准 P/E 10-20% 溢价(23-24x P/E)乘以 29/3 预期 EPS ¥503.9 → 得出目标价 JPY 11,800 并维持买入评级。
关键展望
- 跟踪公司 Q2 业绩是否如指引实现利润率改善,这是利润预测的上行风险观察点。
- 28/3 及 29/3 预计销售收入将维持每年至少 20% y-y 的增长,28/3 销售额预计达到 ¥400-450bn(最新细化预测为 ¥425,300mn),29/3 预测达到 ¥511,100mn。
- 砺波工厂新购相邻土地预计自 30/3 或更晚开始对业绩产生贡献。
- 主要下行风险包括:需求变化导致芯片厂商资本开支萎缩、特定客户交易中断、中美贸易摩擦加剧以及立式炉(含批次 ALD)竞争恶化。
推荐标的
- 国际电气(6525.T / 6525 JP):维持“买入”评级;目标价由 JPY 11,300 上调至 JPY 11,800(现价 JPY 9,306,潜在空间 +26.8%);理由为 NAND/中国 DRAM 优势领域增长超预期、先进封装获新 POR 驱动指引上调,以及中长期利润率改善潜力显著。
关键图表
图1. 合并分部信息(按季度)

图2. 合并利润表

图3. 合并利润表(按季度)
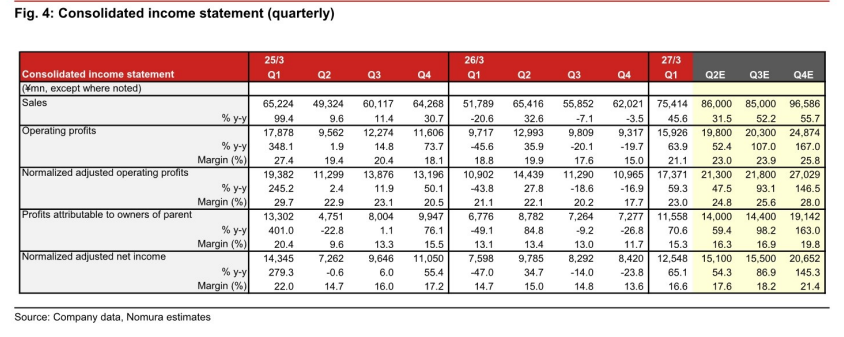
图4. 合并资产负债表

图5. 合并现金流量表、主要财务指标
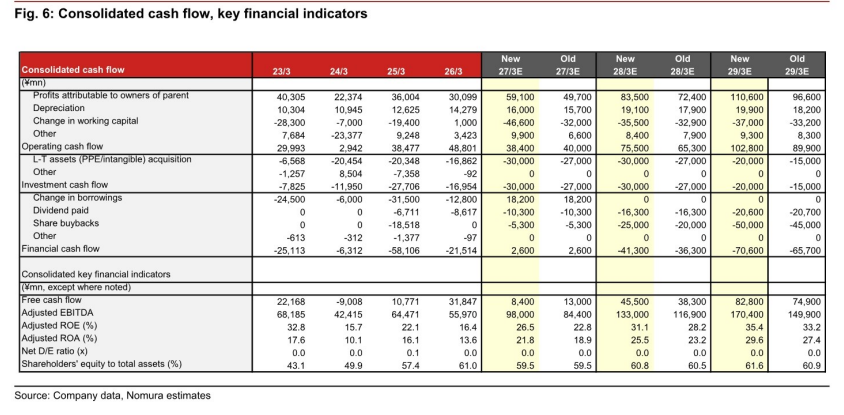
图6. 国际电气关键数据
