国金证券 批发和零售贸易行业研究假期出行增长稳健,关注低估值修复机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券批发零售行业周报指出,中秋国庆假期出行增长稳健:中秋全社会跨区域人员流动量日均2.14亿人次、较2024年中秋增长2.2%,国庆累计流动量21.42亿人次、日均3.06亿人次、较2025年假期日均增长0.6%,其中国庆铁路日均客运量同比增长12.7%成为主要亮点,国庆全国国内出游8.26亿人次、总花费7383.75亿元,按文旅部可比口径日均出游人次、花费分别同比增长6.3%、4.3%,国庆国内经济舱均价931元、同比增长9.5%。 黄金珠宝方面,美联储9月加息落地,CME FedWatch显示市场对10月加息25bp至400-425bp的概率上行至64.2%、12月加息至425-450bp的概率为51%,预期充分定价后金价下行空间或相对有限,当前低估位置修复空间大,重点推荐老铺黄金、潮宏基。 跨境电商中报验证板块景气度,美国CPI抬头利好线上性价比优势并带来涨价空间,Q4盈利表现或分化,持续看好头部出海品牌。 酒店26W40全国RevPAR同比-2.2%,高档酒店RevPAR同比+0.9%相对较优,经济型、中档、豪华分别同比-4.8%、-3.8%、-6.3%。 餐饮端贝恩资本宣布收购贡茶并预计2026年四季度完成交割,百胜中国上半年总收入同比+11%、归母净利润同比+9%,瑞幸咖啡二季度总净收入158.86亿元、同比增长28.5%。 上周商贸零售(申万)板块上涨1.23%跑赢主要指数,在9个申万大消费一级行业中排名第4位,报告提示业务拓展、内需消费、产品表现不及预期及国际贸易政策大幅波动四项风险。
主要观点
- 中秋国庆出行增长稳健:中秋跨区域人员流动量日均2.14亿人次、较2024年中秋增长2.2%,国庆累计21.42亿人次、日均3.06亿人次、较2025年假期日均增长0.6%,综合客流增长温和,基本符合节前出行平稳判断。
- 铁路是本轮假期客流主要亮点:国庆铁路日均客运量同比增长12.7%,表现好于综合出行,为目的地住宿、景区及餐饮提供需求基础。
- 国庆消费稳健增长:全国国内出游8.26亿人次、总花费7383.75亿元,日均分别为1.18亿人次、1054.8亿元,按文旅部可比口径日均出游人次、花费分别同比增长6.3%、4.3%;景区收入弹性更取决于索道、演出等付费项目转化及餐饮购物等二次消费。
- 民航国庆票价表现较好但量价延续仍需观察:国庆国内经济舱均价931元(含燃油附加费)、同比增长9.5%,是出行链另一亮点,对航空及相关出行环节经营形成支持。
- 美联储9月加息落地后市场对年内约2次加息预期逐步一致:CME FedWatch显示10月加息25bp至400-425bp的概率上行至64.2%、12月加息至425-450bp的概率为51%,预期充分定价后金价波动有望放缓、下行空间或相对有限。
- 黄金珠宝行业分化加剧,持续重点推荐9月金股老铺黄金:消费者锚定2x金价价值定位、金价趋稳利好终端销售边际改善,中长期龙头地位稳固,门店点位优化、摆件等产品升级提价及出海仍有较大增量贡献,加息博弈预期波动有限,短期股价调整带来较好布局窗口;当前低估位置修复空间大,同时重点推荐潮宏基。
- 跨境电商中报验证板块景气度、行业逻辑向上:美国CPI抬头利好线上性价比优势并带来涨价空间、网络零售额增速持续跑赢大盘,高关税高海运费带来供给侧出清、头部品牌市占率有望提升,去库基本完成叠加AI应用增收降本效果加速体现;近期海运、汇率扰动边际强化,Q4板块盈利能力表现或分化,持续看好头部出海品牌。
- 酒店26W40全国RevPAR同比-2.2%、OCC同比-2.1%、ADR同比-0.1%:高档酒店RevPAR同比+0.9%相对较优(受OCC同比+2.9%带动),经济型、中档分别同比-4.8%、-3.8%,豪华酒店同比-6.3%主要受ADR同比下降拖累;供给恢复及价格竞争仍对RevPAR形成压力,需求端改善尚未完全传导至价格端。
- 餐饮连锁化从数量扩张迈向质量深耕:贝恩资本8月5日宣布收购贡茶、预计2026年四季度完成交割并加速美国市场增长;上半年三分之二连锁餐饮企业门店网络保持稳定或扩张,三成企业主动优化门店网络、聚焦更健康的门店模型。
- 细分龙头经营数据验证餐饮景气:百胜中国上半年总收入同比+11%、归母净利润同比+9%、门店总数达19297家,KPRO、必胜汉堡2026全年扩张目标分别为800家和500-600家、KCOFFEE锚定2027年超5000家;遇见小面上半年收入同比+33.6%、归母净利润同比+51.2%,锅圈收入同比+21.8%、门店12198家,瑞幸咖啡二季度总净收入158.86亿元、同比增长28.5%、全球门店36310家。
- 上周行情:A股震荡调整、港股相对较强,上证指数、深证成指、沪深300分别下跌0.74%、1.91%、0.93%,恒生指数、恒生科技指数分别上涨1.00%、0.96%;商贸零售(申万)板块上涨1.23%跑赢主要指数、在9个申万大消费一级行业中排名第4位;涨幅前五为汇通能源(12.87%)、狮头股份、德必集团、厦门信达、天音控股,跌幅前五为万辰集团(-8.42%)、小商品城、国联股份、中信金属、华凯易佰。
- 投资建议:黄金珠宝重点推荐老铺黄金、潮宏基;跨境出海关注安克创新、小商品城及致欧科技、赛维时代、华凯易佰;餐饮建议关注海底捞、百胜中国、小菜园、蜜雪集团、古茗;酒店推荐周期属性强的锦江酒店、首旅酒店。
论述逻辑
- 中秋国庆客流与消费数据验证需求稳健(中秋日均2.14亿人次+2.2%、国庆日均3.06亿人次+0.6%、铁路日均客运量+12.7%、经济舱均价931元同比+9.5%、日均出游/花费同比+6.3%/+4.3%)→ 出行链景气为景区、酒店、餐饮提供需求基础,但收入弹性取决于付费项目转化与二次消费、价格端传导尚未完成 → 美联储9月首次加息落地、10月与12月加息预期逐步定价充分(64.2%/51%),金价震荡后有望企稳 → 金价趋稳带动质价比回归,低估值黄金珠宝修复空间打开,重点推荐老铺黄金、潮宏基 → 美国CPI抬头+供给侧出清+去库完成+AI应用,跨境电商景气向上,Q4盈利或分化、聚焦头部出海品牌安克创新、小商品城等 → 酒店26W40全国RevPAR同比-2.2%但高档相对较优、需求有韧性,推荐周期属性强的锦江酒店、首旅酒店 → 餐饮连锁化转向质量深耕、龙头经营持续优化,建议关注海底捞、百胜中国、小菜园、蜜雪集团、古茗 → 最终形成假期出行稳健增长+低估值修复的配置主线。
关键展望
- 后续重点观察客流增长能否带动单客收入改善,以及景区新增项目的经营贡献。
- 9月议息会议前美国通胀、就业数据将持续改变市场加息概率、美债收益率反复变动,博弈属性较强;当前对后续加息预期充分定价后,金价下行空间或相对有限。
- 市场预期10月美联储会议加息25bp至400-425bp的概率上行至64.2%、12月加息至425-450bp的概率为51%。
- Q4跨境电商板块盈利能力表现或逐渐走向分化,头部出海品牌相对占优。
- 8月7日公司完成对必胜客中国内地品牌所有权的收购,预计必胜客利润率提升2.8%;贡茶收购预计2026年四季度完成交割。
- 子品牌扩张目标明确:KPRO、必胜汉堡2026全年扩张目标分别为800家和500-600家,KCOFFEE锚定2027年超5000家门店目标。
- 风险提示:业务拓展不及预期、内需消费不及预期、产品表现不及预期、国际贸易政策大幅波动。
推荐标的
- 老铺黄金——持续重点推荐的9月金股:消费者锚定2x金价价值定位、金价趋稳利好终端销售边际改善,中长期龙头地位稳固,门店点位优化、摆件等产品升级提价及出海仍有较大增量贡献,短期股价调整带来较好布局窗口。
- 潮宏基——金价趋稳有望带动终端回暖,当前低估位置修复空间大,重点推荐。
- 安克创新——品牌出海龙头,储能、智能创新业务高增有望持续,高端化(7系占比提升)与AI转型持续推进带动毛利率提升或超预期,下半年低基数下业绩确定性强。
- 小商品城——低估值位置、业绩稳健,受益1039模式与AI跨境平台放量、义支付结算规模突破预期,贸易服务收入弹性明确,重点关注进口监管改革及人民币国际化等政策催化。
- 致欧科技、赛维时代、华凯易佰——去库结束叠加新品拓展带来收入高增,困境反转逻辑清晰。
- 海底捞、百胜中国、小菜园、蜜雪集团、古茗——预计餐饮行业整体经营水平持续优化,建议关注。
- 锦江酒店、首旅酒店——酒店板块推荐周期属性强的标的。
关键图表
图1. 图表 1: 当前市场对年内 2 次加息预期占比较高
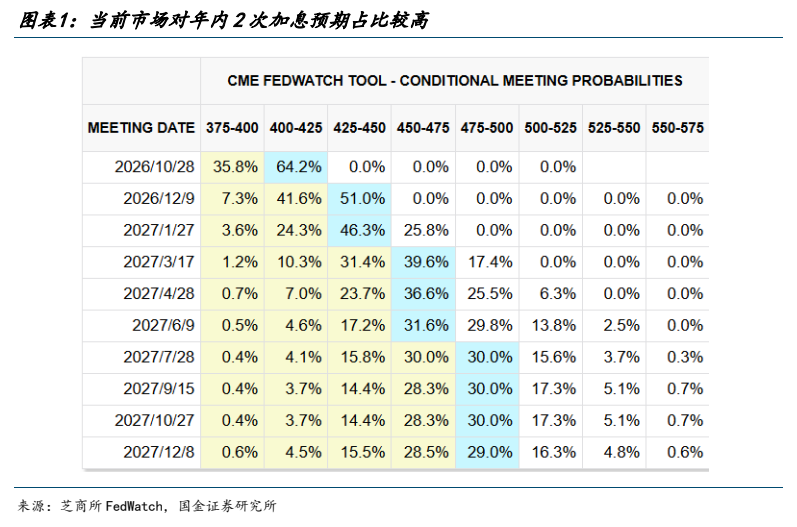
图2. 图表 2: 美联储加息落地,本周金价呈横盘震荡走势
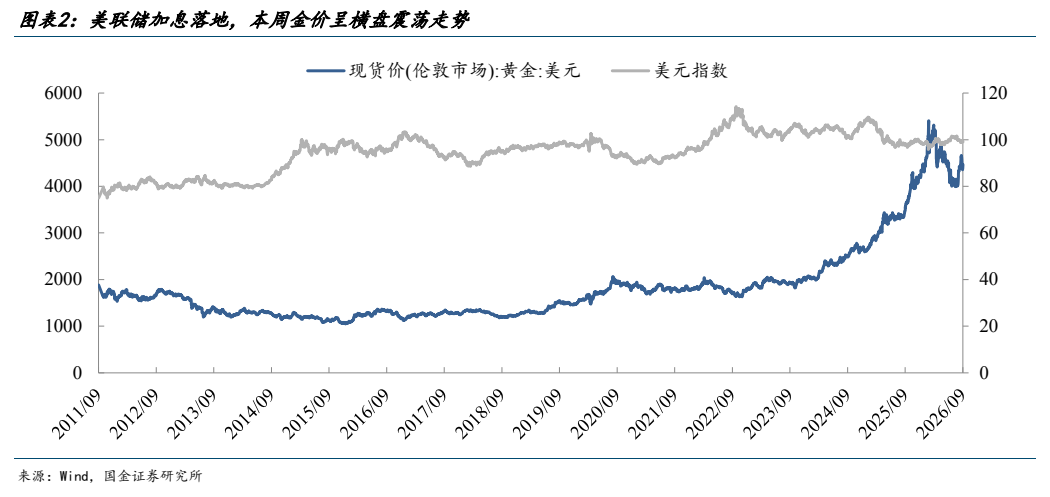
图3. 图表 3: 三季度美国航线价格有所回升

图4. 图表 4: 9 月份人民币升值趋势边际加强
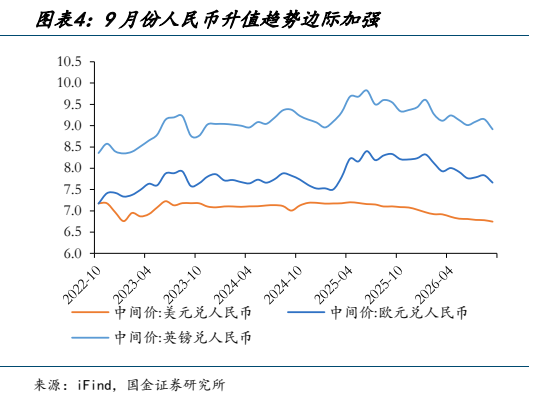
图5. 图表 5: 26W31-26W40 全国酒店 RevPAR 同比增速(分档次)

图6. 图表 6: 上周商贸零售板块涨跌幅(%)

图7. 图表 7: 上周商贸零售板块涨跌幅走势(%)

图8. 图表 8: 上周大消费行业涨跌幅排序

图9. 图表 9: 上周商贸零售板块涨幅前 5 个股
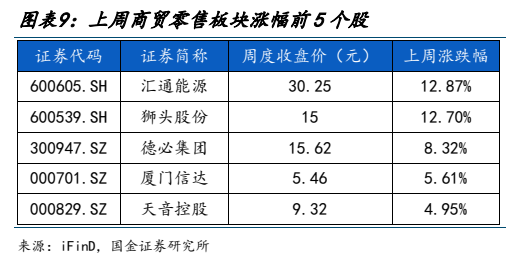
图10. 图表 10: 上周商贸零售板块跌幅前 5 个股
