东吴证券 伊利股份(600887)藏器于身,待时而动
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
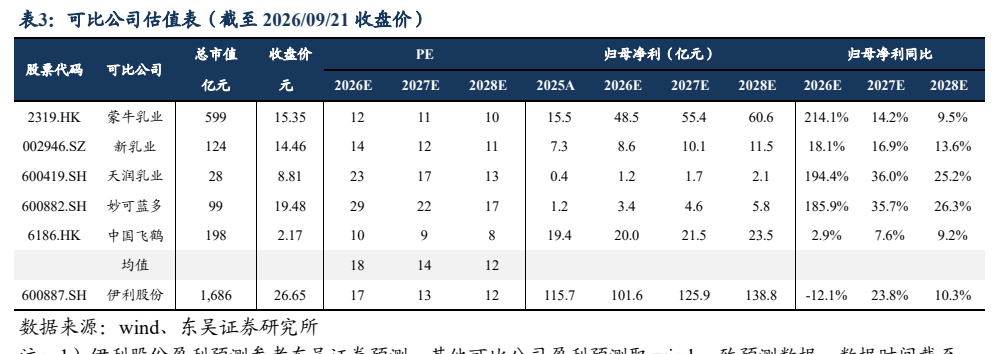
近年国内乳品需求承压,销售额由 2021 年的 6469 亿元缩减至 2025 年的 5436 亿元(期间 CAGR 为-4.3%),奶价深度调整导致 2025 年乳业 CR10 较 2023 年下滑 4.8pct 至 49.9%,头部乳企受喷粉与信用减值扰动。 展望 2026 年,东吴证券认为原奶价格有望见底并温和复苏,驱动供需平衡加速确立,伊利股份作为全国龙头将率先迎来售价回升、费投优化及联营牧场盈利改善的“双击”。 公司基本盘稳固,2025 年液奶、奶粉及奶制品、冷饮收入占比分别约为 60.7%、28.3% 与 8.5%,婴配粉市占率超越飞鹤,成人粉稳居榜首。 迈入“十五五”,伊利依托精准营养升级、乳深加工产能释放以及东南亚和澳新等海外产业链布局,拓宽三大增长曲线。 尽管 2026 年大额计提商誉减值短期扰动表观利润,东吴证券预计 2026-2028 年归母净利润分别为 101.6 亿元、125.9 亿元和 138.8 亿元,对应 PE 为 17x、13x、12x,且 2025-2027 年分红率不低于 75%,现金流安全垫深厚,首次覆盖给予“买入”评级。
主要观点
- 乳品行业短期供需失衡承压,白奶表现相对坚挺
- 奶价深度调整加剧行业竞争,头部乳企表观盈利与减值科目受扰动
- 肉奶共振与乳深加工提速驱动原奶供需平衡确立,奶价复苏可期
- 伊利搭建体外牧场平台,实现较轻资产运营与优质奶源保障
- 全品类矩阵协同发展,新品收入贡献比例持续抬升
- 渠道深耕织网推进扁平化,下沉直控网点规模庞大
- 婴配粉份额登顶第一,澳优与金领冠形成双轮驱动
- 成人粉品类份额大幅领先行业,全渠道精准触达中老年健康需求
- 乳深加工产能梯次释放,稀奶油与高端奶酪加速国产替代
- 全球化布局拾级而上,东南亚冷饮突破与澳新深加工协同推进
- 稳健现金流奠定高分红基础,回购注销持续提振股东回报
论述逻辑
- 原奶深度调整与需求走弱导致乳业 CR10 下滑、乳企喷粉及信用减值承压 → 肉奶共振加速肉牛与奶牛存栏去化,叠加乳深加工消耗原奶,驱动奶价温和复苏与供需平衡 → 伊利凭借奶源、全品类、下沉渠道及品牌壁垒,将优先受益于售价回升、费投优化及联营牧场减值收窄 → 叠加精准营养、深加工与海外业务三大新增长曲线及超 75%高分红承诺 → 推动利润弹性释放与估值双击。
关键展望
- 2026-2028 年营业总收入预计分别达到 121,281 百万元、127,012 百万元、133,137 百万元,同比增速为 4.61%、4.73%、4.82%
- 2026 年商誉减值影响表观净利,2027-2028 年重回快速增长,归母净利润预测为 10,164 百万元、12,586 百万元、13,878 百万元
- 业务拆分预测:2026-2028 年液体乳收入增速均为 0.7%,奶粉及奶制品收入增速分别为 10.6%、10.4%、10.1%,冷饮收入增速分别为 11.6%、11.1%、10.6%
- 核心风险因素提示:商誉减值风险、原奶价格波动风险、收购整合风险
推荐标的
- 伊利股份 (600887.SH):首次覆盖,给予“买入”评级。现价 26.65 元,对应 2026-2028 年 PE 为 17x、13x、12x。理由为乳品全品类全面均衡发展,奶价温和复苏带来售价回升与费投改善双击,精准营养与深加工打造新成长曲线,稳健现金流及超 75%高分红保障股东权益。
- 可比覆盖标的:蒙牛乳业 (2319.HK),收盘价 15.35 元,对应 2026-2028 年 PE 分别为 12x、11x、10x
- 可比覆盖标的:新乳业 (002946.SZ),收盘价 14.46 元,对应 2026-2028 年 PE 分别为 14x、12x、11x
- 可比覆盖标的:天润乳业 (600419.SH),收盘价 8.81 元,对应 2026-2028 年 PE 分别为 23x、17x、13x
- 可比覆盖标的:妙可蓝多 (600882.SH),收盘价 19.48 元,对应 2026-2028 年 PE 分别为 29x、22x、17x
- 可比覆盖标的:中国飞鹤 (6186.HK),收盘价 2.17 元,对应 2026-2028 年 PE 分别为 10x、9x、8x
关键图表
图1. 产品变迁、技术变迁伴随行业发展

图2. 原奶市场价及伊利对优然牧业采购价对比
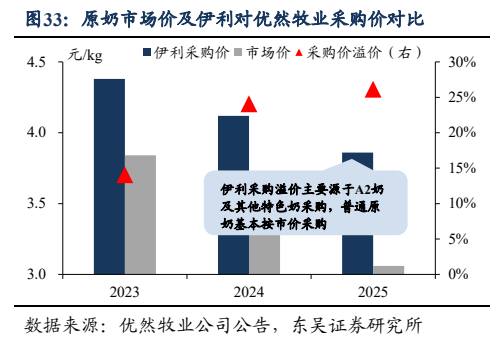
图3. 伊利股份产品矩阵梳理
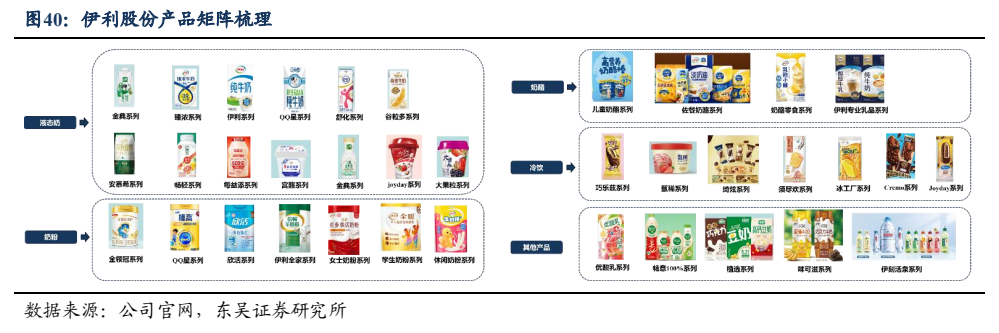
图4. 伊利食品安全三条线标准梳理
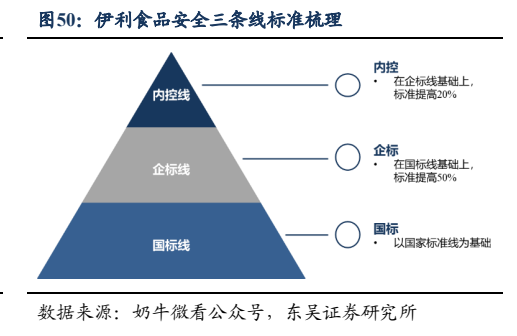
图5. 保健品销售渠道结构
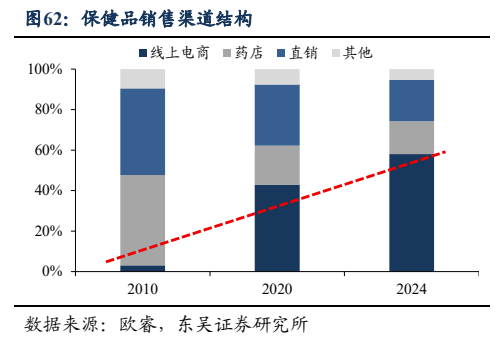
图6. 乳脂类产品多数乳企均能生产
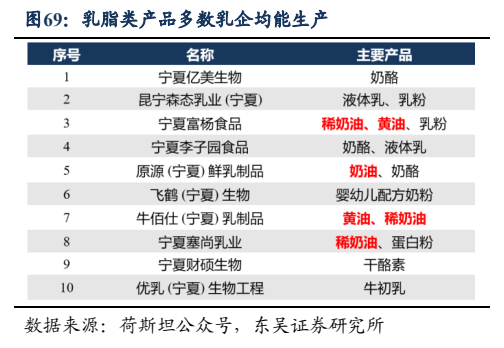
图7. 东南亚冰洪淋竞争格局 (2024A )
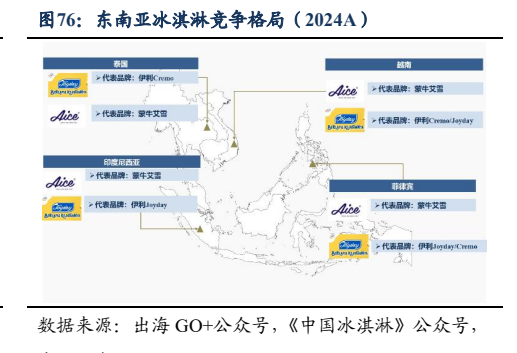
图8. 表 3: 可比公司估值表(截至 2026/09/21 收盘价)