摩根大通:PC与服务器:推理需求延长通用服务器上升周期,PC依然疲软
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通调整了对全球PC和服务器出货量增长的预测,预计2026年同比增长分别为-8%和+22%,2027年为+2%和+25%,2028年为+2%和+19%。尽管组件成本显著上升,但2026年上半年通用服务器需求强于预期,PC出货也好于预期担忧。供应链初步反馈显示,进入2026年下半年PC出货前景趋于平缓,而在持续的组件短缺限制下,服务器出货将逐步回升。展望2027和2028年,受AI推理驱动需求的影响,通用服务器需求前景更加乐观,但PC等消费终端需求依然谨慎。在服务器供应链中,看好台达、Accton、ASPEED、Wiwynn和Lotes;在PC供应链中,对华硕、微星和仁宝持谨慎态度。此外,内存成本大幅上升推高了IT支出,PC品牌已在2026上半年提价20-30%,并可能持续到下半年。
主要观点
- 出货增长预测调整:预测全球PC/服务器出货量在2026年同比增长-8%/+22%,2027年为+2%/+25%,2028年为+2%/+19%。下游服务器在此期间的出货量复合年增长率预估为+22%。
- AI推理驱动服务器需求:AI推理需求延长了通用服务器的上升周期。预计2025-2028年AI加速器将保持50%的复合年增长率,这将刺激产生5300万台智能体AI服务器CPU需求。
- 通用服务器CPU增长强劲:预计2027/28年通用服务器CPU出货量(不含头节点但包含智能体AI)将分别增长37%/27%。x86 CPU保持双位数增长,AMD的Venice份额扩大,行业研究显示服务器组件供应商预期2027年将有30-50%的增长。
- 服务器CPU TAM扩张:预计2025-2028年服务器CPU收入TAM的复合年增长率将达到53%,由快速增长的CPU需求和约10%的服务器CPU ASP扩张驱动。AMD也预计其2025-2030年服务器CPU TAM的长期复合年增长率将在35%以上。
- 内存成本激增推高系统价格:内存成本约占VR200服务器的~20%(GB200约10%),叠加电力、散热等规格升级,VR200系统价格可能升至约US$6.5mn(相比之下,GB200/GB300为3-3.5mn/4-4.2mn)。
- PC品牌提价应对成本:由于内存短缺和负面价格弹性,PC品牌在2026上半年已提价20-30%,并可能持续至2026下半年。CSP和PC品牌正与内存供应商签订LTA并增加中国内存供应商方案以稳定成本。
- PC市场份额变动:根据Gartner数据,2026上半年联想和戴尔从宏碁等小厂商处夺取了部分市场份额。苹果凭借新产品成为主要份额赢家,而惠普和宏碁表现不佳。
- PC组件需求疲软:前三大主板/VGA供应商在1Q26出货量环比下降5-10%,2Q26环比下降十几%,同比降幅为5-10%。预计3Q26将迎来10-15%的环比季节性增长。
- AI服务器产品路线图:预计VR200模块将于3Q26末出货,机架量产于4Q26启动。尽管Nvidia Spectrum 6设计发生变更且2H26放量放缓,但网络交换机升级周期不会受影响。
论述逻辑
AI推理需求激增并推动加速器达到50%的复合增长率 ➔ 带动智能体AI与通用服务器CPU需求强劲增长(2027/28年CPU出货增长37%/27%) ➔ 从而催生多年的超级服务器周期并推高整体TAM ➔ 然而,上游组件短缺限制了下游服务器系统的放量节奏 ➔ 同时,内存等成本大幅攀升迫使服务器规格升级及PC品牌提价20-30% ➔ PC涨价引发负面价格弹性,导致PC终端需求与组件(主板/VGA)出货维持疲软状态。
关键展望
- 2026下半年验证点:PC出货前景趋平,前三大主板/VGA供应商预计在3Q26实现10-15%的环比季节性增长。
- AI服务器量产节点:VR200模块预计在2026年第三季度末出货,机架将于第四季度量产并采用部分HVDC电源机架。
- 2027年关注点与风险:主要关注点在于VR ultra在Kyber和Oberon机架结构中的采用情况。主要下行风险是上游和下游组件供应之间持续存在的分化,可能导致服务器机架出货出现供应链阻滞。
推荐标的
- 服务器供应链(看好):Delta, Accton, ASPEED, Wiwynn, Lotes
- PC供应链(谨慎):ASUSTek, Micro-star, Compal
关键图表
图1. PC出货量及同比趋势(含/不含Chromebook)
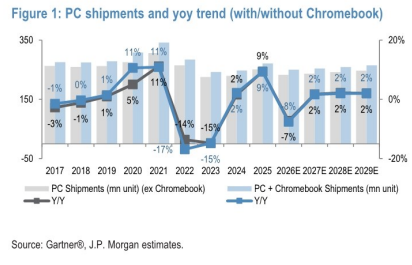
图2. 通用服务器CPU出货量趋势及CAGR
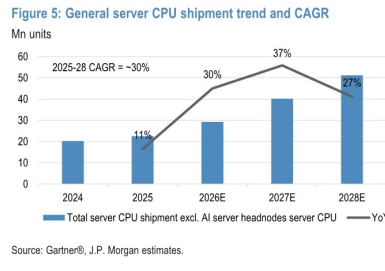
图3. 服务器CPU收入TAM预测及CAGR
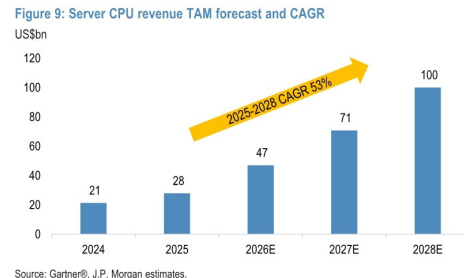
图4. 商用/消费/Chromebook PC出货结构
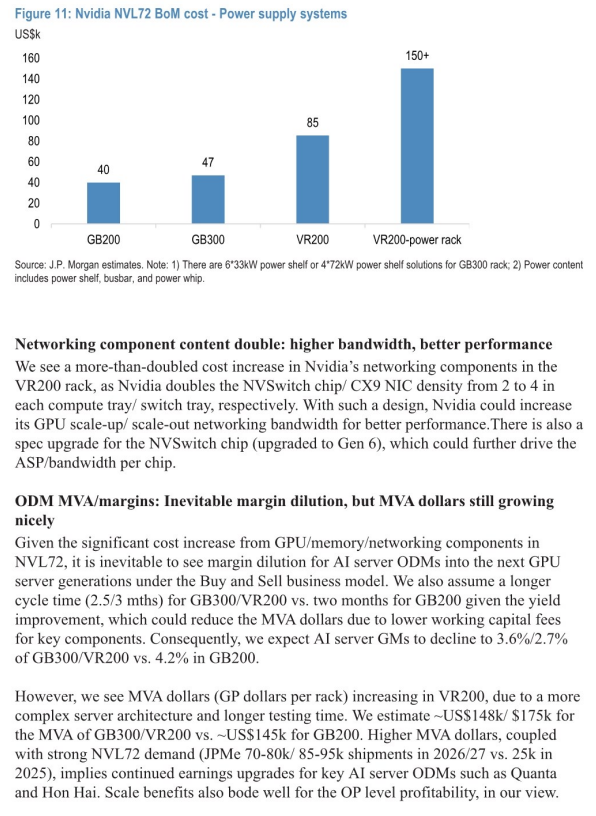
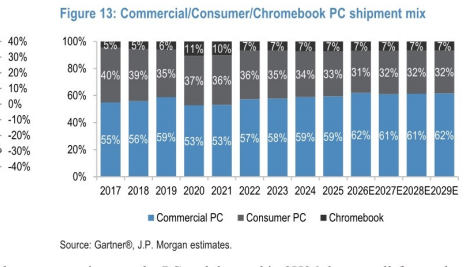
图5. PC品牌出货份额:1H26 vs. 1425
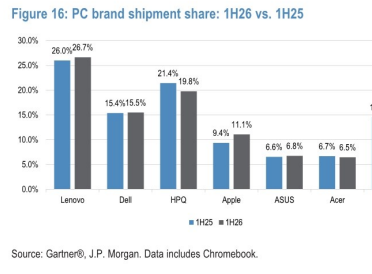
图6. 前三大显卡厂商年度出货量及同比趋势
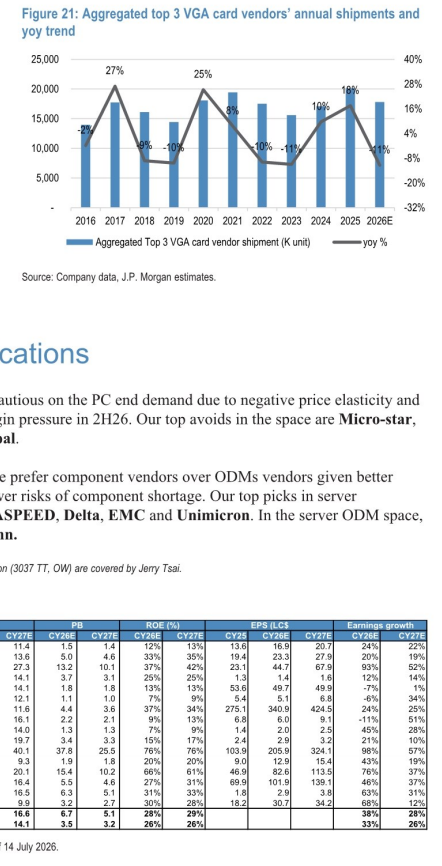
图7. 分地区服务器出货量
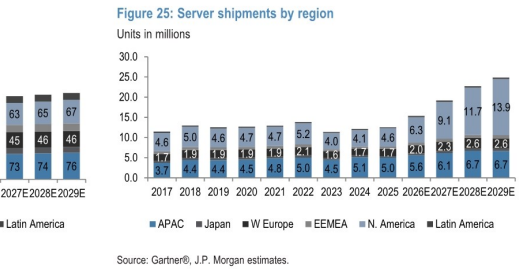
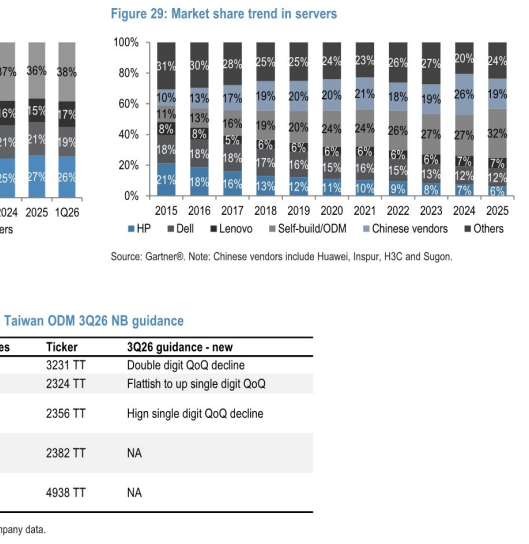
图8. 服务器市场份额趋势