美银Flow Show周报:永久组合创93年最佳,Q2押注5C交易
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要:
BofA本期Flow Show延续"Money does grow on Cs"(钱长在"C"字头资产上)主题。核心结论:"像婴儿般安睡"的25/25/25/25永久组合(美股/10年美债/现金/商品各25%)2026年YTD回报已达26%,为1933年以来最佳表现,同时对传统60/40组合实现过去百年中第三大超额回报(仅次于1946、1973年)。资产年度排名油价+68.6%领跑,商品+52.4%、黄金+8.4%、ACWI+8.1%,远超SPX的+3.8%。报告认为此类极端回报将迫使配置者提高对商品/自然资源的低敞口。交易层面,SOX半导体指数相对200日均线偏离度创2000年6月以来最高;蓝领半导体(ON/STM/MCHP/TXN)的上行突破预示美国ISM将飙升至60以上——"up-in-chips"指向"up-in-cyclicals"。股票(年化14%)与黄金(年化31%)正同步追踪罕见的第四年双位数连涨;历史上股票连涨由战争(1942-45)、和平(1949-52)、泡沫(1995-99)驱动,均以波动率冲击(46/53/00年)收尾;黄金连涨由滞胀(71-74、77-80)驱动,以债券波动率上行终结——建议"顺势拥抱波动率"。Bull & Bear指标维持6.3(中性),全球宽度指标净75%处"超买"区。本周资金流向:股票+$25.9bn、债券+$12.4bn、加密+$1.7bn、黄金+$0.9bn、现金-$19.8bn。报告继续推荐5C(Curve steepeners曲线陡峭化、China中国、Consumer cyclicals消费周期股、Chips芯片、Commodities商品)为Q2最佳交易。
主要观点:
1. 25/25/25/25永久组合表现空前:该等权配置(美股/10年UST/现金/商品)YTD年化回报26%,为1933年(+27%)以来最佳,相对60/40组合的超额回报为1926年以来第三大(仅次于1946、1973年)。
1. 配置者被迫增加商品敞口:虽然该组合不适合所有投资者,但极端的回报差异将迫使机构配置者从历史极低水平提高对天然资源/商品的配置——"buy natural resources"。
1. 半导体严重超买:SOX指数相对200日均线偏离度创2000年6月(科网泡沫顶)以来最大偏离,暗示半导体估值/情绪面已进入极度亢奋区。
1. 蓝领半导体突破指向ISM上冲:ON、STM、MCHP、TXN等周期性蓝筹半导体的上行突破,根据与ISM制造业PMI的高度相关性,暗示美国ISM将飙升至60以上;"up-in-chips"="up-in-cyclicals",支持周期股轮动。
1. 股票/黄金连涨接近历史极值:股票年化14%、黄金年化31%,正追踪罕见的"第四年双位数连涨"。历史类比:股票连涨由战争(42-45)、和平(49-52)、泡沫(95-99)驱动,分别在46/53/00终结于波动率冲击;黄金连涨由滞胀(71-74、77-80)驱动,在74/80年因债券波动率上行而终结——建议"lean into vol"(押注波动率上行)。
1. Bull & Bear指标中性:B&B指数维持6.3,较Q4/Q1的">8.0 extreme bull"已回落。IG/HY债及科技股流入、UST与黄金更偏多头仓位被S&P 500/VIX期货空头仓位抵消。回到"卖出"需要:宽度规则>88%、HY流入~$10bn、EM债流入~$8bn、FMS现金跌破3.8%。
1. 全球宽度规则处超买:净75%的MSCI ACWI国家指数位于50/200日均线之上("Extended")。若中国HSCEI>9000或印度SENSEX>82000将可能触发"sell signal"(净88%阈值)。
1. 特朗普民调塌陷:通胀支持率暴跌至30%(拜登2022年6月低点为28%时CPI为9.1%、油价$5/加仑;当前3.3%/$4已出现同等程度民调塌陷),反映Main Street对经营/生活成本的结构性不满;华尔街则因资产价格通胀支持率创新高——押注特朗普必须结束伊朗战争以降油价,在中期选举前保住参议院。
1. S&P 500就业首次下滑:2025年S&P 500企业员工总数减少40万至2810万,为2016年以来首次年度下降(UPS、Oracle、Amazon、Meta、Intel、Microsoft宣布大规模裁员)。全球青年(<25岁)失业率高企:美国9%、英国14%、欧洲15%、中国17%。
1. Q1 2026数据企稳:失业率4.3%(Q4 4.4%)、Challenger裁员217k(Q4 260k)、ADP周度就业179k(Q4 94k)、非农205k(Q4 -116k),利润增速与薪资增速正相关,前瞻EPS加速。
1. 就业超预期是债券最大风险:若非农>150k/月,GT2>4%、GT30>5%;历史规律显示新任美联储主席上任后3个月UST 2年/10年均值分别+55bps/+48bps(Warsh 2026年5月15日上任)。
1. 私人客户大幅加仓股票:BofA GWIM总AUM $4.4tn,股票配置65.1%(2021年12月以来最高)、债券17.6%、现金10.0%(2018年9月以来最低)。Mag7占15%、美债4%、国际股3%、黄金0.4%。过去4周买入能源、高股息、工业ETF,卖出公用事业、金融、银行贷款ETF。
1. 主题性宏观叙事回归:市场正在定价名义经济繁荣、特朗普转向"可负担性"(5月中美贸易缓和)、地缘政治推动芯片/稀土/矿产/石油战略垄断、美国政府救助战略本土企业并通过FX互换支持持有美债的亚洲/中东盟友(合计$3.8tn,占外资持仓40%)、以及准备迎接史上最大IPO潮的科技泡沫。
1. 本周资金流向摘要:股票+$25.9bn(ETF +$36.0bn、共同基金-$10.1bn,YTD年化$1.0tn破纪录);债券+$12.4bn(IG +$3.0bn,YTD年化$434bn破纪录;HY +$0.8bn;EM债+$6.6bn为Dec'25以来最大;银行贷款+$1.0bn为Jan'26以来最大;TIPS连续12周流入;市政债恢复+$1.7bn);加密+$1.7bn(7周新高);黄金+$0.9bn(连4周流入);现金-$19.8bn。
1. 区域/行业资金流:美国连4周流入$18.0bn;日本连4周流出;欧洲连2周流出;EM连2周流出$6.5bn(韩国过去2周流出$3.7bn创纪录)。按行业:材料+$2.1bn、电信+$1.3bn、科技+$0.4bn、消费+$38mn(Jan'26以来首次流入);公用事业-$0.2bn(10周来首次流出)、金融-$0.3bn、能源-$0.3bn、医疗-$58mn。
论述逻辑:
商品/黄金/股票/债券极端分化回报 → 25/25/25/25永久组合创93年最佳表现 → 配置者被迫补仓商品/自然资源 → 同时SOX超买+蓝领半导体突破 → ISM冲向60+ → 周期股轮动启动 → 但股票/黄金第四年连涨历史上均以波动率冲击收场 → 叠加特朗普民调因通胀塌陷至30% → 迫使其结束伊朗战争+5月中美贸易缓和+降油价救消费者 → Q1就业数据企稳→非农若超150k/月成债券最大风险(新Fed主席Warsh上任后UST平均+55bps) → 因此Q2最佳交易=5C(曲线陡峭化+中国+消费周期股+芯片+商品)+顺势拥抱波动率。
关键展望:
宏观经济:
- Q1 2026美国就业数据已企稳改善,失业率4.3%、非农205k/月;若非农持续>150k/月则构成债券市场最大风险。
- 新任美联储主席Kevin Warsh(2026年5月15日上任)后3个月UST 2年/10年收益率历史均值分别+55bps/+48bps,意味着GT2可能>4%、GT30可能>5%。
- 特朗普通胀支持率已跌至30%,整体工作支持率41%、经济支持率37%,接近历史低点——类比拜登2022年6月通胀支持率28%(CPI 9.1%)的塌陷。
- 全球青年失业率普遍高企(美9%、英14%、欧15%、中17%),形成"不安定劳动者→郁闷消费者"的Main Street负反馈。
行业趋势:
- 美国ISM制造业PMI将从当前水平飙升至60以上(由蓝领半导体突破暗示)。
- S&P 500 12月前瞻EPS增速加速(模型显示+9%),与薪资增长正相关。
- 科技泡沫回归,配合史上最大规模的IPO潮。
- 消费周期股将受益于油价/汽油价回落+5月中美贸易缓和。
市场风险:
- 全球宽度规则处于净75%"超买"区;若中国HSCEI>9000或印度SENSEX>82000可能触发净88%"卖出"信号。
- 股票/黄金第四年双位数连涨历史上均以波动率冲击终结(股票46/53/00;黄金74/80)。
- 若非农数据意外强劲,债券市场将面临显著抛售压力。
- 韩国连2周资金外流$3.7bn创纪录,需警惕EM局部风险。
地缘政治与政策:
- 特朗普将被迫推动结束伊朗战争以降低油价、改善可负担性、赢取中期选举(保住参议院)。
- 预计5月出现中美贸易缓和(détente)。
- 美国政府将继续"救助战略性本土企业"并通过FX互换支持持有$3.8tn美债(占外资持仓40%)的亚洲/中东盟友。
- 地缘政治驱动美国在芯片、稀土、矿产、石油领域追求战略垄断以赢得"AI战争"。
资金流向:
- 全球股票2026年有望创年度流入记录(年化$1.0tn);IG债券有望创年度流入记录(年化$434bn)。
- Bull & Bear指标若要回到>8.0"卖出"信号,需HY流入~$100亿、EM债流入~$80亿、FMS现金跌破3.8%。
- 私人客户股票仓位65%创2021年12月以来最高,现金仓位10%创2018年9月以来最低,显示散户"看多"。
推荐标的:
Q2最佳交易——5C组合:
- Curve steepeners(曲线陡峭化):押注长端利率上行、短端锚定,新Fed主席上任后历史均值+55bps/+48bps(2Y/10Y)。
- China(中国股票):中美贸易缓和预计5月出现;中国指数当前位于50日均线附近、200日均线下方-4%(Unloved/Neutral),具备低估值+政策催化潜力。
- Consumer cyclicals(消费周期股):受益于非农加速、油价回落、贸易缓和。
- Chips(芯片/半导体):蓝领半导体(ON、STM、MCHP、TXN)突破暗示ISM>60;地缘政治推动战略垄断。
- Commodities(商品):25/25/25/25组合极端回报迫使机构配置者补仓;天然资源为配置洼地。
其他推荐方向:
- 能源、高股息、工业ETF(私人客户过去4周买入)。
- 新兴市场债券(本周$6.6bn流入为Dec'25以来最大)。
- 银行贷款(连4周流入)、TIPS(连12周流入)。
- 黄金(与股票同步追踪第四年双位数回报,YTD +9.0%)。
- 材料、电信、消费行业(本周主要流入行业)。
减持/警惕方向:
- 公用事业、金融、银行贷款ETF(私人客户过去4周卖出)。
- 韩国股票(连2周外流$3.7bn创纪录)。
- 比特币(YTD -10.5%,表现最差资产)。
- 超买国家指数(韩国+34.9%、匈牙利+24.4%、台湾+24.2%、巴西+18.9%相对200日均线)。
关键图表:
Chart 1:BofA Bull & Bear指标——维持6.3(中性)。
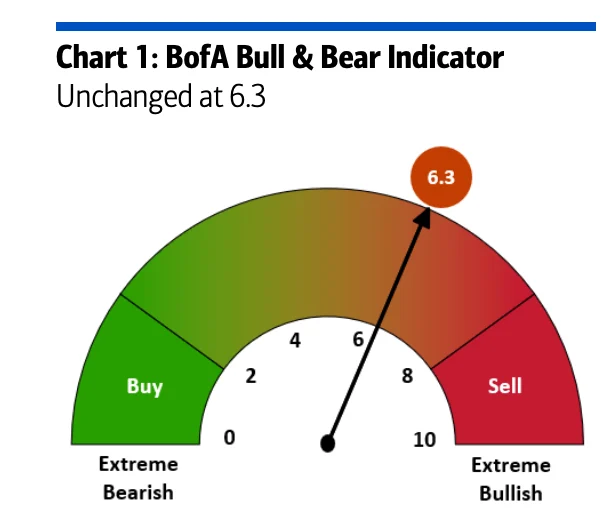
Chart 2:永久组合追踪1933年以来最佳回报(25/25/25/25组合年度回报)。

Chart 3:半导体相对200日均线超买程度为2000年6月以来最大(SOX偏离200日均线%)。
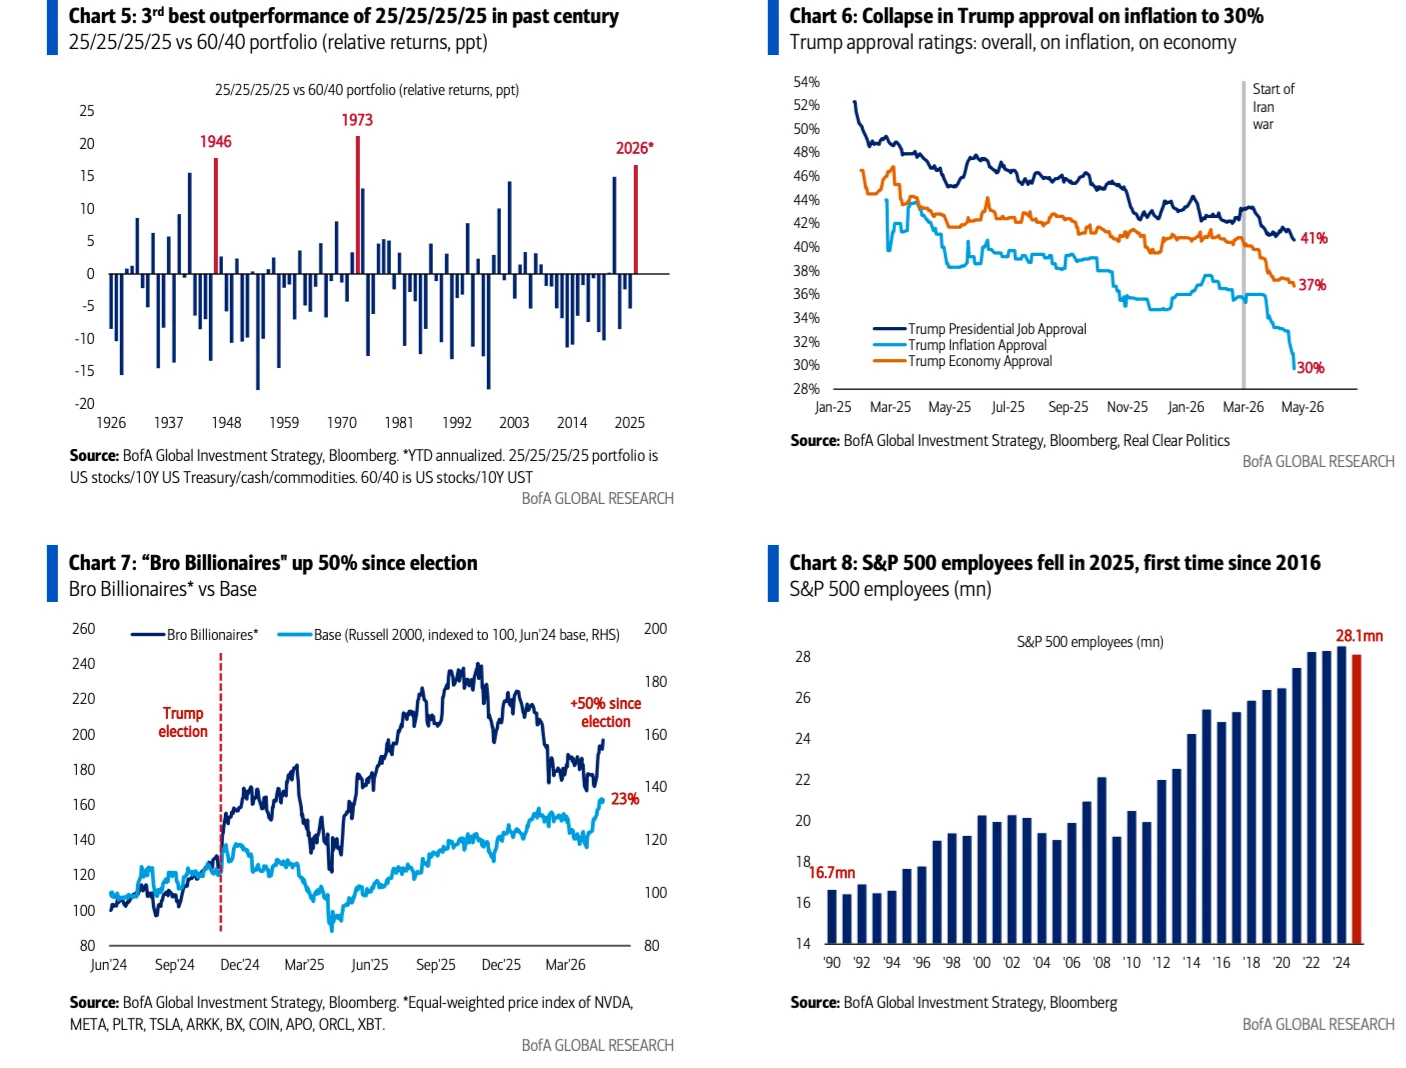
Chart 4:半导体上行突破暗示美国ISM飙升至60以上(ISM制造业PMI vs 半导体同比%)。
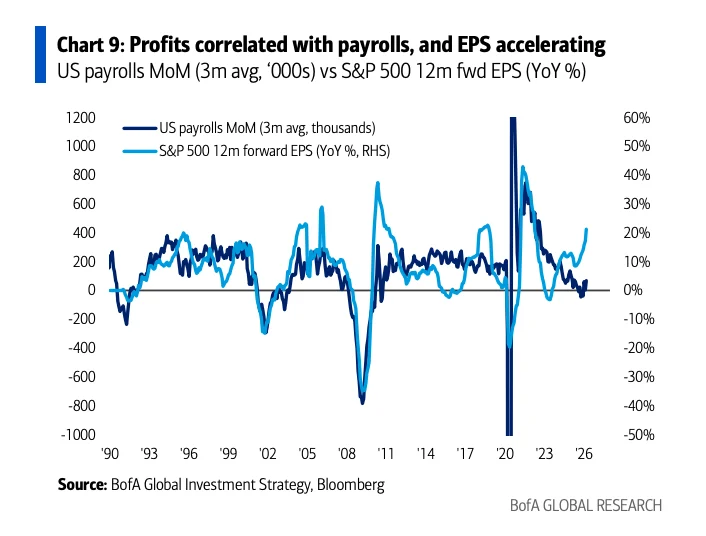
Chart 5:25/25/25/25组合过去百年第三大超额回报(25/25/25/25 vs 60/40相对回报,ppt)。
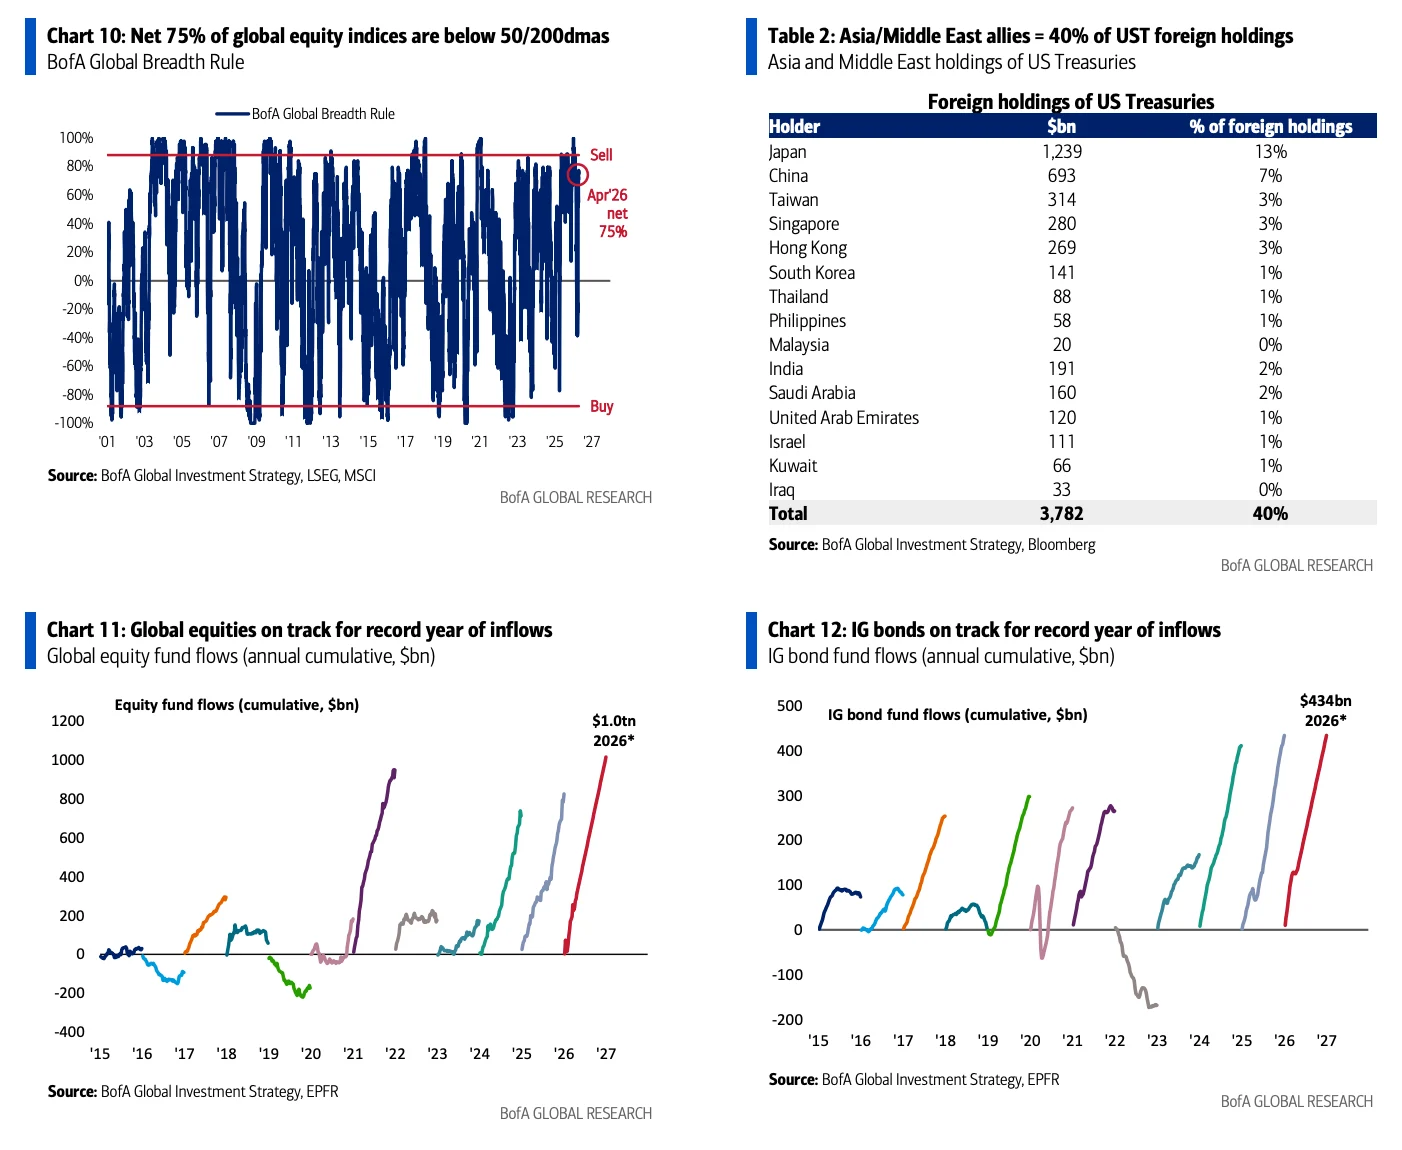
Chart 6:特朗普通胀支持率崩塌至30%(特朗普总体/通胀/经济支持率)。

Chart 7:"兄弟亿万富翁"自大选以来上涨50%(Bro Billionaires指数 vs 基准)。
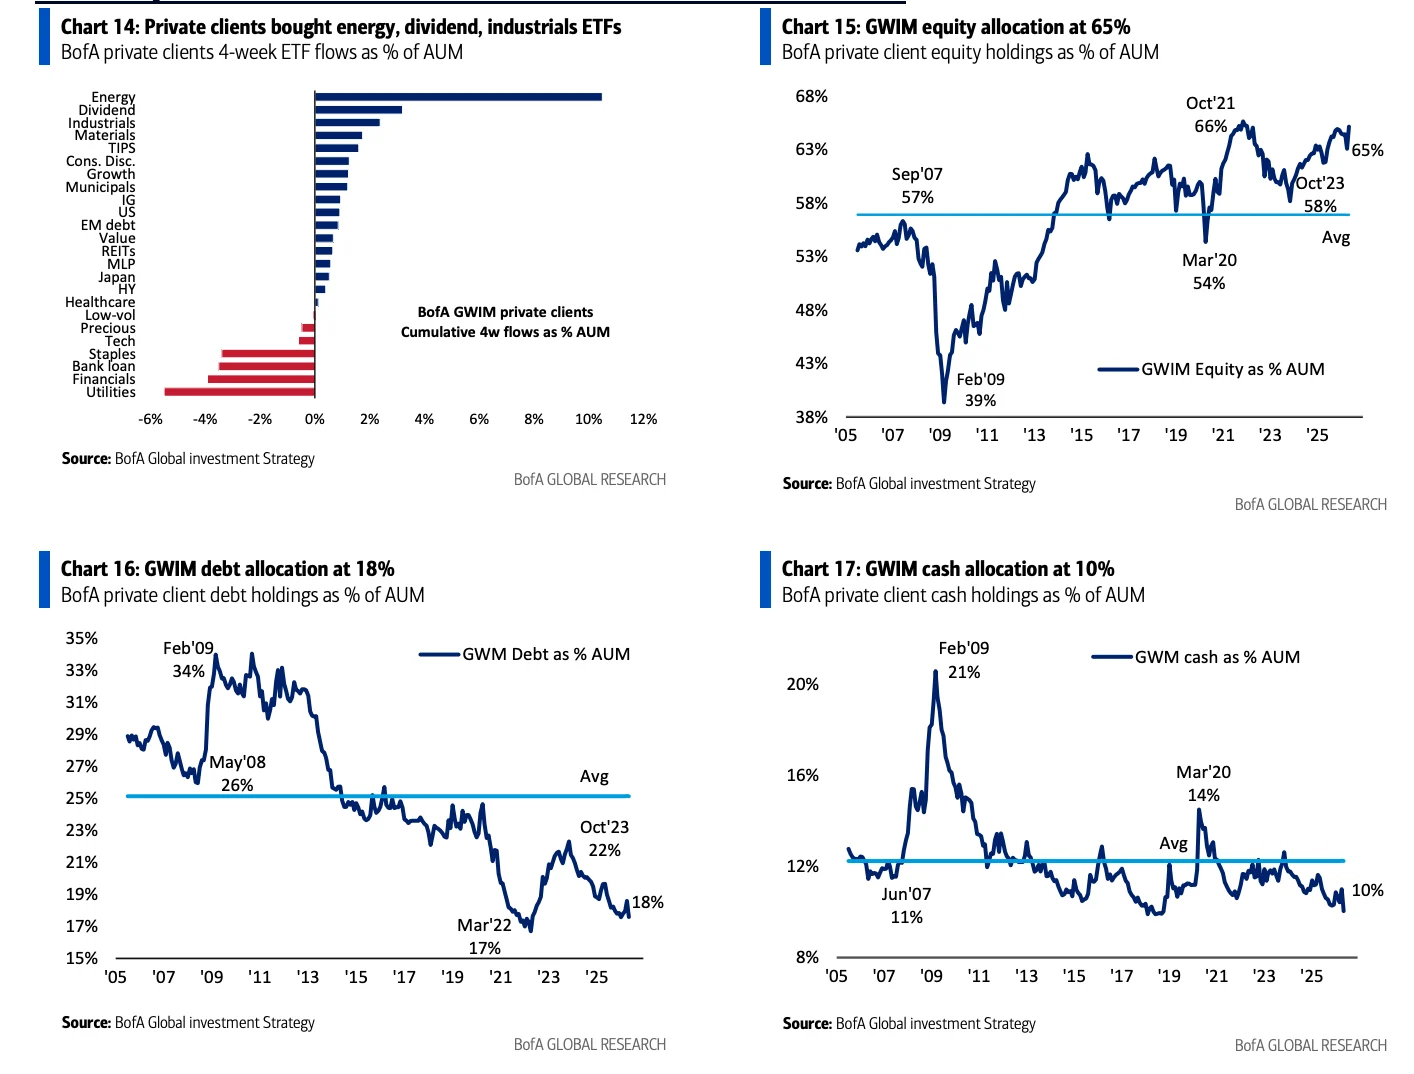
Chart 8:S&P 500员工数2025年下降,为2016年以来首次(S&P 500员工数,百万)。

Chart 9:利润与薪资相关,EPS加速(美国非农MoM 3月均值 vs S&P 500 12月前瞻EPS同比%)。
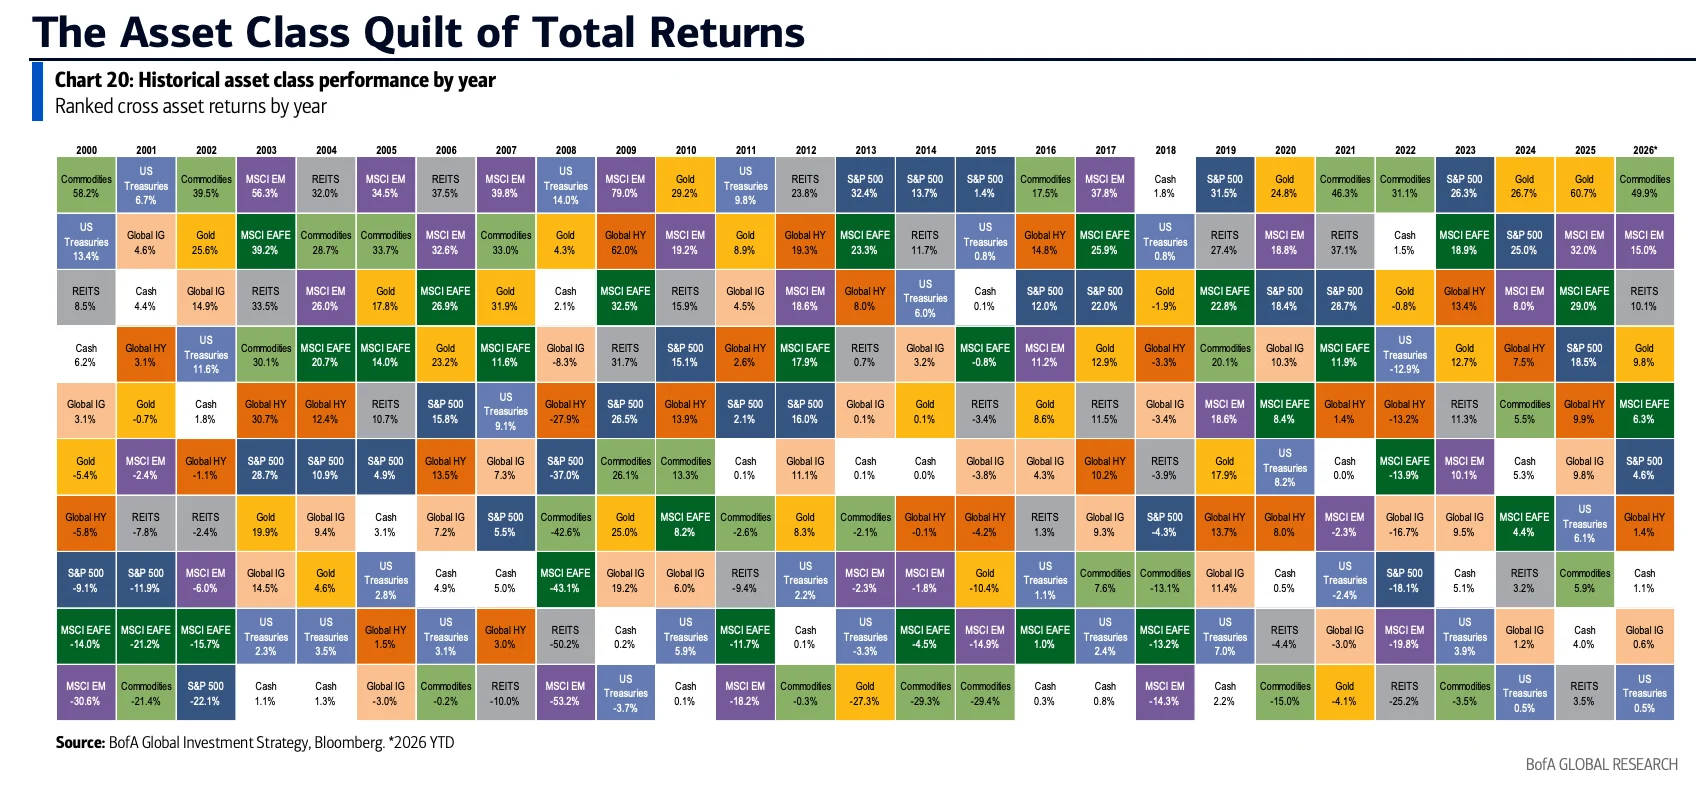
Chart 10:净75%全球股指位于50/200日均线之下(BofA全球宽度规则)。

Chart 11:全球股票基金流入创年度记录(全球股票基金累计流入,$bn)。

Chart 12:IG债券基金流入创年度记录(IG债券基金累计流入,$bn)。

Chart 13:FICC流入EM债、银行贷款、TIPS(周度FICC流向占AUM%)。
Chart 14:私人客户买入能源、股息、工业ETF(BofA私人客户4周ETF流向占AUM%)。
Chart 15:GWIM股票配置65%(私人客户股票持仓占AUM%)。
Chart 16:GWIM债券配置18%(私人客户债券持仓占AUM%)。
Chart 17:GWIM现金配置10%(私人客户现金持仓占AUM%)。
Chart 18:GWIM股票ETF占21%、债券ETF占18%AUM(私人客户ETF持仓占AUM%)。
Chart 19:2020年以来$46bn流入中期国债 vs $33bn流入短期国债(私人客户国债累计流入,$bn)。
Chart 20:各年度资产类别总回报拼图(按年度排名的跨资产回报)。
Chart 21 & 22:Bull & Bear指标当前6.3(B&B指标当前值与2002年以来走势)。
Table 1:新Fed主席上任后3个月UST收益率上行(历任Fed主席上任后UST 2Y/10Y 3个月变化)。
Table 2:亚洲/中东盟友持有40%美债(各国美债持有量与占外资%)。
Table 3:净75%股指处"超买"状态(MSCI ACWI国家指数相对50/200日均线偏离)。
Table 4:YTD跨资产类别累计资金流向(按资产类别的全球资金流,$mn)。
Table 5:DM国际股票YTD大幅流入(按区域的全球股票资金流,$mn)。
Table 6:BofA全球投资策略专有指标(所有专有指标当前读数)。
Table 7:B&B指标当前成分读数(六大成分百分位与情绪)。
Table 8:2026 YTD排名回报(美元计价的跨资产YTD回报排名)。
Table 9:超买与超卖(美元计价的相对200日均线偏离度排名)。